
国金策略:8月将可能成为新一轮上涨行情起点
摘要
前期报告提要与市场聚焦
5月以来在人民币贬值的压力下,A股呈现反复调整。期间,背后影响逻辑有二:一是中美经济预期差持续收窄;二是中美货币政策预期背离,导致资本回流美国。只有上述掣肘因素“被击破”A股方有望走出阶段性反弹甚至反转。
市场聚焦:1、国内经济形势判断、趋势演变?2、7月美联储议息会议及货币政策“拐点”何时出现?3、A股调整时间与空间?4、A股何时反转,条件几何?
国内经济核心驱动力:已现筑底迹象
我们认为国内经济的其他领域依然存在亮点,甚至已经观察到筑底迹象:(1)工业生产加快修复,预计2023Q3国内工业企业利润有望加快回升。然而,期待企业利润“阶梯式”显著改善(即质变),仍需静待PPI转正;(2)基建与制造业为投资端亮点,新动能表现较优;(3)内需将有望持续性改善,静待2023H2消费复苏“由弱转强”。
A股上涨的“第一把火”:美国经济实质性衰退开启及美联储货币政策首次转向
站在当前时点,我们对A股市场的展望,将通过两个维度展开分析:一是下行空间。二是上行驱动。前者,无论从风险溢价(ERP)还是股债收益比来看,均显示向下空间已较为有限。后者我们认为驱动有两个方面:(1)国内经济的核心驱动力已出现筑底迹象,考虑到7月度政治局会议召开,经济企稳回升预期将有望得到不断强化。(2)预计最快2023Q3美国经济与通胀或共振回落,故我们判断7月美联储货币政策或将迎来“首次转向”。基于我们此前构建的美债收益率“驱动三因子”模型,判断2023Q3美债收益率或大概率中枢下行。2023H2 A股上涨的“第一把火”,即美国经济实质性衰退开启及货币政策首次转向(停止加息),届时,中美经济预期差扩大及利差“倒挂”的不利形势方有望“扭转”,人民币汇率的贬值压力才可能得到持续缓解。倘若后续国内经济复苏的相关指标,包括:M1及工业用电回升、PPI筑底回升、储蓄率明显下降、CPI企稳等持续兑现,并走向“被动去库”的全面复苏阶段,回首当下:7月末~8月初将可能就是A股新一轮上涨行情的起点。
配置建议
(一)抓住有业绩驱动、业绩拐点预期的“硬科技”,重点配置:(1)一是“智能汽车/无人驾驶”大赛道的确定性机会;(2)机械自动化(包括机器人、工业母机等)更受益于行业景气周期筑底回升;(3)公用事业,尤其电力行业,受益于成本下降及用电量回升,净利率改善明显;(4)医药生物或受益于美国利率中枢下行,有利于海外医药投资回升;(5)电力设备有望反弹:包括:大储、充电桩、电网、光伏(HJT)等未来仍具成长性,且目前估值已经降至合理偏下水平的细分领域。(二)AI依然有机会,将受益于业绩拐点逐步清晰+流动性趋势回升+机构加仓,但大概率出现分化,择股性价比方向。
风险提示
国内经济复苏不及预期;美国通胀及货币紧缩超预期。
正文
一、前期报告提要与市场聚焦
前期观点回顾:5月以来在人民币贬值的压力下,A股呈现反复调整。期间,背后影响逻辑有二:一是中美经济预期差持续收窄;二是中美货币政策预期背离,导致资本回流美国。只有上述掣肘因素“被击破”A股方有望走出阶段性反弹甚至反转。
当下市场聚焦:1、国内经济形势判断、趋势演变?2、7月美联储议息会议及货币政策“拐点”何时出现?3、A股调整时间与空间?4、A股何时反转,条件几何?
二、策略观点及投资建议
2.1 国内经济核心驱动力:已现筑底迹象
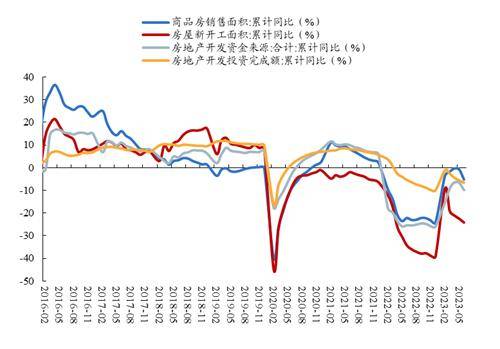
二季度GDP当季同比6.3%,低于Wind一致预期6.8%;剔除基数效应后,两年复合增速来看,二季度GDP当季同比3.31%,增速环比一季度回落了1.34pct。这意味着总量经济数据不仅低于市场预期,同时随着疫后积压的需求逐步释放,二季度经济复苏动力已出现放缓压力。结构上来看,二季度经济主要受到地产和外需的拖累。不过,我们认为国内经济的其他领域依然存在亮点,甚至已经观察到筑底迹象。具体来看:
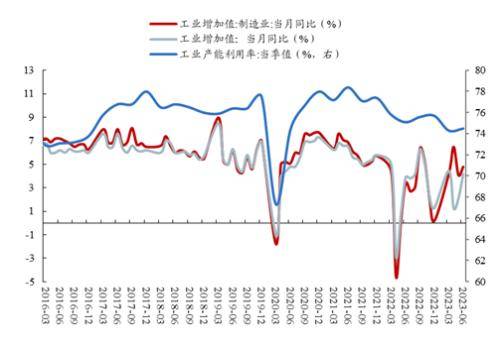
(1)工业生产加快修复,预计2023Q3国内工业企业利润有望加快回升。从两年复合增速来看,2023年6月工业增加值当月同比4.1%,增速环比上月扩大了2pct,在2022年高基数的背景下同比增速扩张显示6月工业生产修复加快。期间,工业产能利用率亦开始出现底部企稳回升的迹象,2023Q2工业产能利用率为74.5%,环比上季度回升了0.2pct。考虑到2023Q3 PPI进一步下行空间有限,且将有望筑底回升(M1向PPI传导周期约9个月),意味着工业企业利润将有望受益于量、价回升;同时,基于PPI_2年CAGR仍然向下,其与企业净利率保持较强负相关性,综上,我们判断2023Q3国内工业企业利润增速将大概率趋于回升。然而,期待企业利润“阶梯式”显著改善(即质变),仍需静待PPI转正。
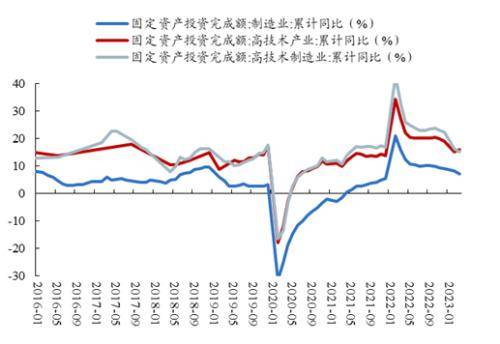
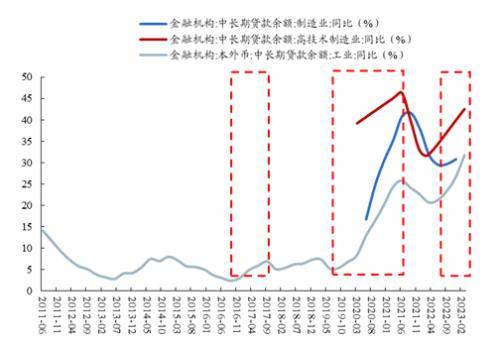
(2)基建与制造业为投资端亮点,新动能表现较优。从两年复合增速来看,2023年6月固定资产投资累计同比为4.9%,虽然自年初以来持续放缓,但结构上基建与制造业投资增速均具备韧性。其中,2023年6月基建投资累计同比为10%,增速连续两个月回升且年初以来持续处于9%以上;制造业投资累计同比为8.2%,尽管增速环比上月略微放缓了0.1pct,但整体表现仍具备韧性且下行斜率趋缓,呈现企稳特征。行业结构上来看,在政策的支撑下呈现出高技术产业优于整体的特征。从两年复合增速来看,2023年6月高技术产业、高技术制造业、高技术服务业的累计同比分别为16.3%、17.6%和13.2%。事实上,根据央行在7月发布会上指出,6月末制造业中长期贷款同比增长40.3%,其中高技术制造业中长期贷款同比增长41.5%。
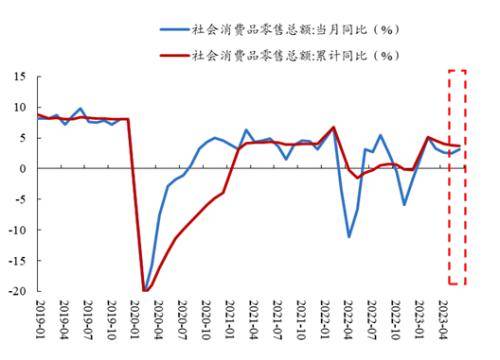
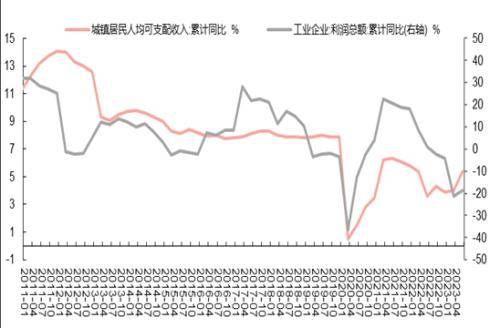
(3)内需将有望持续性改善,静待2023H2消费复苏“由弱转强”。从两年复合增速来看,2023年6月社零当月同比3.1%,相比5月的2.5%回升了0.6pct,结束了连续三个月的放缓趋势, 这亦与6月居民短期贷款回升、存款回落得到相互验证。同时,就消费能力而言,一方面,6月居民可支配收入同比增长5.4%,环比明显提升了1.4pct;另一方面,5月城镇新增就业人数(剔除换工作)同比增长0.3%,扭转了过去3年以来的长期负增长,且二季度失业率进一步回落至5.2%;不过,我国就业市场结构性分化较大,虽然25~59岁人员失业率已由去年的5%以上将至4.1%,但16~24岁调查失业率则进一步上升至21.3%,或反应企业生产、服务已逐步恢复,但进一步扩张意愿依然较弱。综上,我们认为国内居民消费能力已经出现企稳迹象,且伴随2023Q3企业利润逐步改善,居民薪资有望趋于提高,在此驱动下,社零需求的复苏将大概率具备可持续性,甚至下半年在储蓄率释放的影响下,国内将有望“由弱转强”。
图表1:2023年6月工业生产修复加快
来源:Wind、国金证券研究所
图表2:2023Q2房地产表现持续低迷
来源:Wind、国金证券研究所
图表3:制造业投资具备韧性且高技术制造业表现较优
来源:Wind、国金证券研究所
图表4:制造业(尤其高技术)中长期贷款保持较快增长
来源:Wind、国金证券研究所
图表5:6月单月数据来看社零增速存在边际改善的迹象
来源:Wind、国金证券研究所
图表6:居民可支配收入:往往受益于企业利润改善
来源:Wind、国金证券研究所
2.2 A股上涨的“第一把火”:美国经济实质性衰退开启及美联储货币政策首次转向
站在当前时点,我们对A股市场的展望,将通过两个维度展开分析:一是下行空间。二是上行驱动。就向下空间而言,A股市场无论从风险溢价(ERP)还是股债收益比来看,均处于“高性价比”区间,意味着向下空间已经较为有限。后者我们认为驱动有两个方面:(1)国内经济的核心驱动力已出现筑底迹象,考虑到7月度政治局会议召开,经济企稳回升预期将有望得到不断强化。(2)美国制造业乏力、消费需求走弱,该国经济实际已进入到“主动去库”的衰退期,预计最快美国经济与通胀或在2023Q3共振回落,故我们判断7月美联储或将是年内最后一次加息(即货币政策首次转向)。基于我们此前构建的美债收益率“驱动三因子”模型,判断2023Q3美债收益率或大概率中枢下行。显然,2023H2 A股上涨的“第一把火”,即美国经济实质性衰退开启及货币政策首次转向(停止加息),届时,中美经济预期差扩大及利差“倒挂”的不利形势方有望“扭转”,人民币汇率的贬值压力才可能得到持续缓解。倘若后续国内经济复苏的相关指标,包括:M1及工业用电回升、PPI筑底回升、储蓄率明显下降、CPI企稳等持续兑现,并走向“被动去库”的全面复苏阶段,回首当下:7月末~8月初将可能就是A股新一轮上涨行情的起点。
配置建议:(一)抓住有业绩驱动、业绩拐点预期的“硬科技”,重点配置:看好顺序依次:(1)一是“智能汽车/无人驾驶”大赛道的确定性机会;(2)机械自动化(包括机器人、工业母机等)更受益于行业景气周期筑底回升;(3)公用事业,尤其电力行业,受益于成本下降及用电量回升,净利率改善明显;(4)医药生物或受益于美国利率中枢下行,有利于海外医药投资回升;(5)电力设备有望反弹:包括:大储、充电桩、电网、光伏(HJT)等未来仍具成长性,且目前估值已经降至合理偏下水平的细分领域。(二)AI依然有机会,将受益于业绩拐点逐步清晰+流动性趋势回升+机构加仓,但大概率出现分化,择股性价比方向。
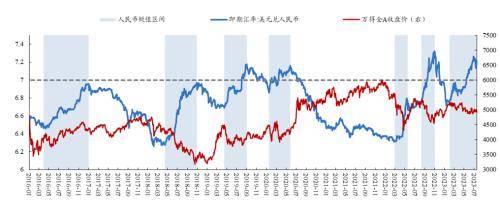
图表7:2016年以来人民币汇率贬值初期,市场往往趋于下跌;贬值中后期,市场可能出现反弹
来源:Wind、国金证券研究所
三、前期报告提要与市场聚焦
3.1 市场回顾:市场主要指数全线下跌,风险偏好回落
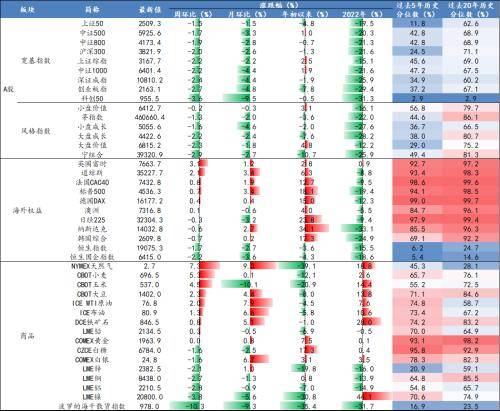
A股方面,本周(7.17-7.21)市场主要指数全线调整。主要宽基指数全部下跌,科创50(-3.6%)、创业板指(-2.7%)、深证成指(-2.4%)、中证1000(-2.2%)、上证综指(-2.2%)等指数跌幅领先;主要风格指数中,宁组合(-2.9%)、大盘价值(-2.3%)、大盘成长(-2.2%)等指数跌幅居前。市场下跌的主要原因:一方面,本周国家统计局公布二季度经济数据,2023Q2 GDP增速不及市场预期且两年增速来看呈现放缓特征,在当前政策定力较为充足的背景下市场或担心全年经济目标能否完成,引发市场短期内迎来调整;另一方面,下周美联储即将召开7月议息会议,尽管市场认为7月大概率加息25BP且定价已经较为充分,但在美国通胀具备粘性的背景下市场或仍然存在担忧。
行业方面,本周(7.17-7.21)一级行业跌多涨少。房地产(3.6%)、建筑材料(2.6%)、农林牧渔(2.2%)、轻工制造(1.6%)、商贸零售(1.5%)等行业领涨,而通信(-6.2%)、计算机(-5.2%)、传媒(-4.8%)、电子(-4.6%)、电力设备(-3.8%)等行业跌幅领先。领涨行业的主要原因:(1)房地产、建筑材料、轻工制造等,主要受到存量房贷利率可能调整的刺激,地产及地产产业链相关板块迎来上涨;(2)农林牧渔,7月18日国家发改委7月例会上表示国内生猪产能总体处于合理水平,而后续伴随高校陆续开学、中秋国庆等节假日来临,猪肉消费有望逐步增加。从生猪价格来看,7月首周出现回升出现企稳迹象。领跌行业的主要原因:通信、计算机等TMT板块,该板块前期热度较高,本周市场风险偏好回落或对板块有所压制。
海外权益市场方面,本周(7.17-7.21)全球主要经济体权益指数涨跌互现,英国富时(3.1%)、道琼斯(2.1%)、法国CAC40(0.8%)、标普500(0.7%)等指数涨幅居前;恒生国企指数(-2.2%)、恒生指数(-1.7%)、韩国综合(-0.7%)等指数跌幅居前。港股下跌的主要原因:主要受到二季度国内经济数据不及预期的拖累。
大宗商品方面,本周(7.17-7.21)大宗商品价格跌多涨少,天然气(7.3%)、小麦(5.3%)、玉米(4.5%)等大宗商品价格领涨,而波罗的海干散货指数(-10.3%)、镍(-3.8%)、铝(-2.8)、铜(-2.7%)、锌(-2.1%)等大宗商品价格领跌。领涨大宗商品的主要原因:(1)小麦、玉米等,近期俄罗斯退出了黑海粮食外运协议,并对黑海货轮发出航行警告,加剧了该地区的军事风险,降低乌克兰重启黑海出口粮食的希望;(2)天然气,美国天然气库存增幅不及市场预期,带动天然气价格上涨。领跌大宗商品的主要原因:(1)波罗的海干散货指数,主因较大型船需求疲弱;(2)镍、铝、铜等金属,市场预期美联储7月再次加息为大概率事件,叠加当前处于淡季,需求端支撑仍偏弱。
图表8:本周(7.14-7.21)A股主要指数全线下跌,海外权益市场主要指数涨跌互现
来源:Wind、国金证券研究所
图表9:本周(7.14-7.21)一级行业跌多涨少,房地产、建筑材料、农林牧渔等行业涨幅居前

来源:Wind、国金证券研究所
3.2 市场估值:A股主要指数估值全线下跌
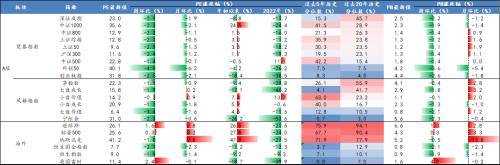
A股方面,本周(7.17-7.21)主要指数估值全线下跌,风险偏好回落。从PE(TTM)历史分位数来看,宽基指数创业板指、科创50处于较低历史分位数水平,其中创业板指的估值水平低于“1倍标准差下限”。近一周万得全A的 ERP水平有所上升,反映市场风险偏好回落。海外方面,本周海外市场主要指数估值水平涨跌互现,其中英国富时和道琼斯涨幅领先。
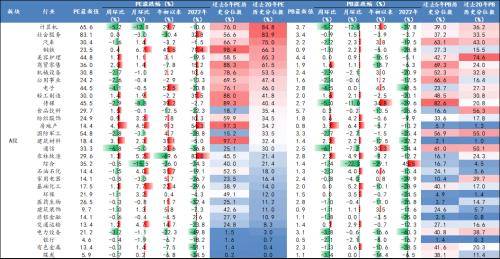
行业方面,本周(7.17-7.21)各行业估值跌多涨少。从PE_ttm来看,房地产、建筑材料、商贸零售、美容护理等行业估值涨幅领先。
图表10:本周(7.14-7.21)A股主要指数估值全线回落,海外主要指数估值涨跌互现
来源:Wind、国金证券研究所
图表11:本周(7.14-7.21)各行业估值多数下跌
来源:Wind、国金证券研究所
3.3 市场性价比:主要指数配置性价比上升
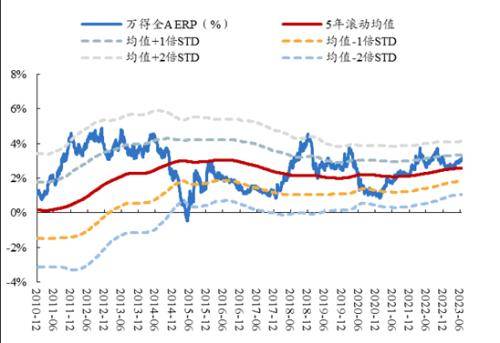
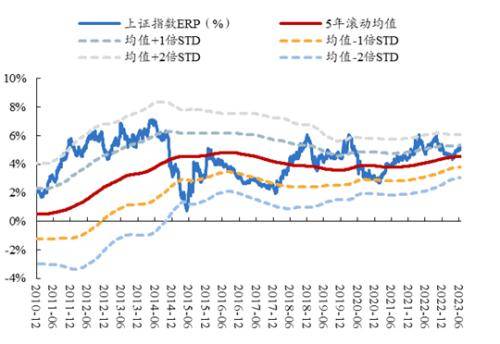
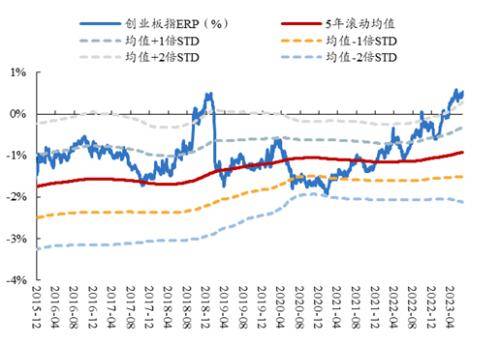
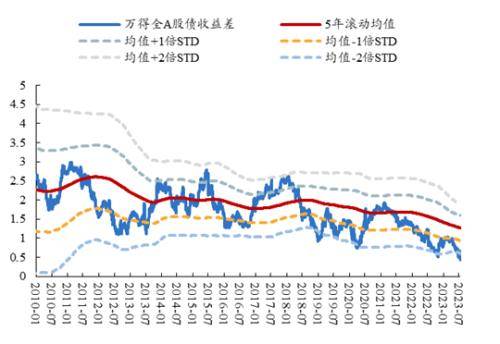
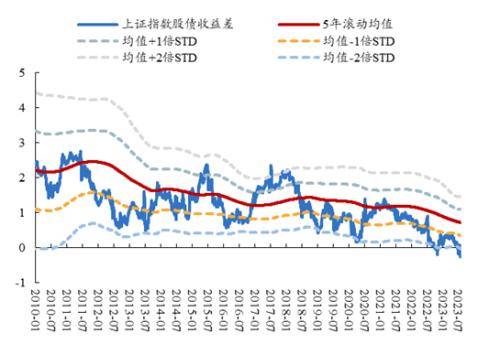
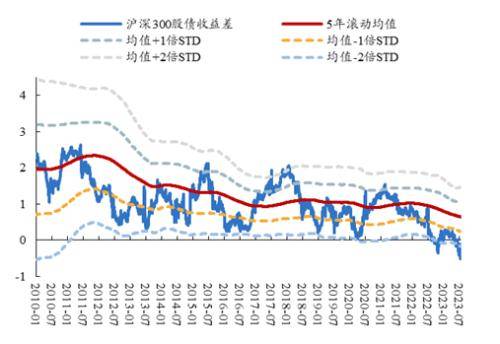
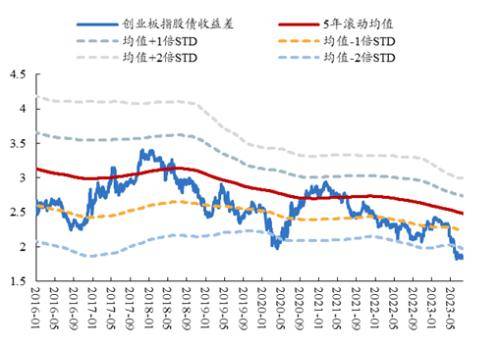
指数方面,本周(7.17-7.21)主要指数的ERP水平上升,股债收益差回落。ERP水平方面,本周主要指数的ERP水平已经处于历史顶部区间。按照五年滚动来看,万得全A、上证指数接近“1倍标准差上限”,沪深300已经刺破“1倍标准差上限”,创业板指已经刺破“2倍标准差上限”。股债收益差来看,本周主要指数的股债收益差指标已经处于历史底部区间。按照五年滚动来看,万得全A、上证指数、沪深300和创业板指均已经刺破“2倍标准差下限”。这意味着伴随近期市场调整,A股或已经逐步反映前期的悲观预期,后续市场的下行空间较为有限;而一旦基本面出现改善及海外流动性掣肘下降,后续A股具备上涨动力。
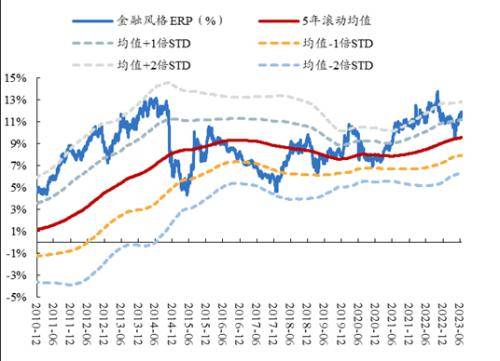
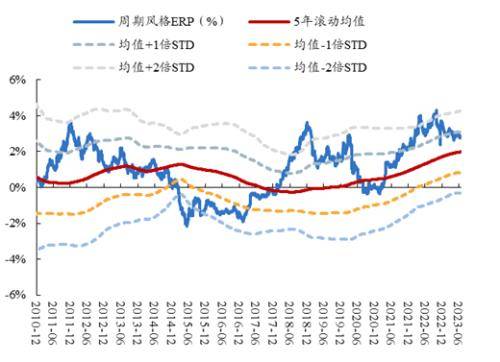
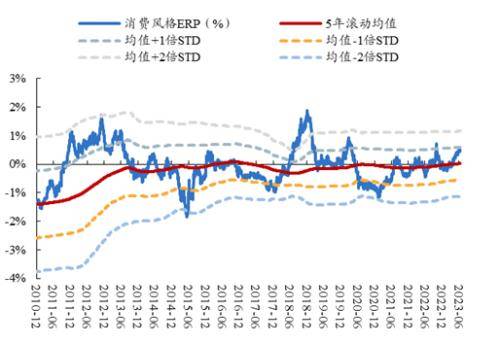
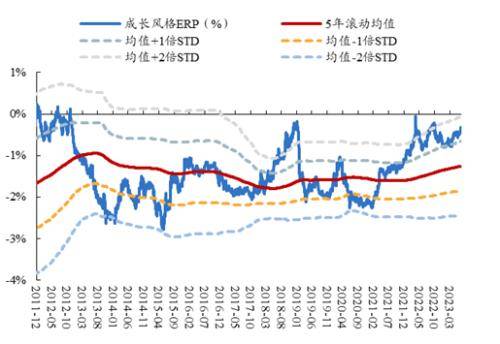
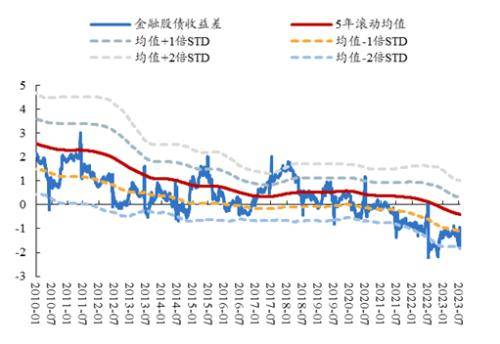
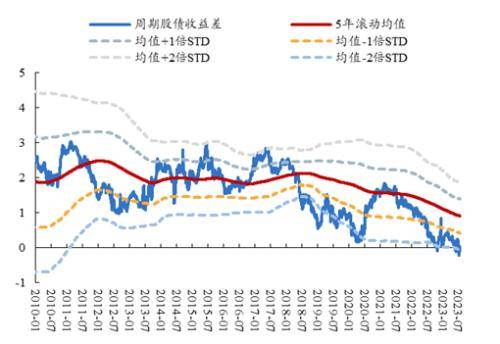
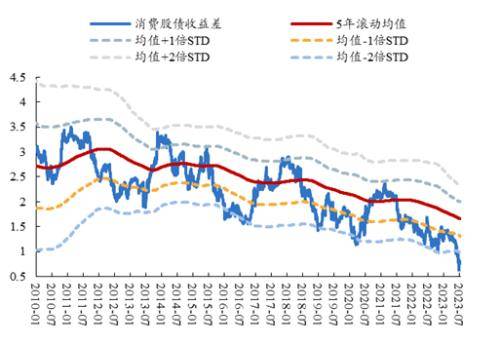
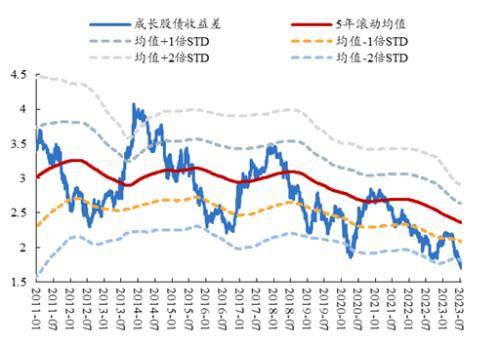
风格方面,本周(7.17-7.21)主要风格指数的配置性价比上升。ERP水平方面,各风格指数的ERP水平已经处于历史顶部区间。按照五年滚动来看,周期、消费的风格指数已经接近“1倍标准差上限”,金融、成长的风格指数已经超过“1倍标准差上限”。股债收益差来看,各风格指数的股债收益差指标已经处于历史底部区间。按照五年滚动来看,金融风格指数接近“2倍标准差下限”,周期、消费和成长风格指数已经刺破“2倍标准差下限”。
图表12:万得全A ERP接近“1倍标准差上限”
来源:Wind、国金证券研究所
图表13:上证指数ERP接近“1倍标准差上限”
来源:Wind、国金证券研究所
图表14:沪深300 ERP超过“1倍标准差上限”

来源:Wind、国金证券研究所
图表15:创业板指ERP超过“2倍标准差上限”
来源:Wind、国金证券研究所
图表16:万得全A股债收益差刺破“2倍标准差下限”
来源:Wind、国金证券研究所
图表17:上证指数股债收益差刺破“2倍标准差下限”
来源:Wind、国金证券研究所
图表18:沪深300股债收益差刺破“2倍标准差下限”
来源:Wind、国金证券研究所
图表19:创业板指股债收益差刺破“2倍标准差下限”
来源:Wind、国金证券研究所
图表20:金融的ERP超过“1倍标准差上限”
来源:Wind、国金证券研究所
图表21:周期的ERP接近“1倍标准差上限”
来源:Wind、国金证券研究所
图表22:消费的ERP接近“1倍标准差上限”
来源:Wind、国金证券研究所
图表23:成长的ERP超过“1倍标准差上限”
来源:Wind、国金证券研究所
图表24:金融股债收益差接近“2倍标准差下限”
来源:Wind、国金证券研究所
图表25:周期股债收益差刺破“2倍标准差下限”
来源:Wind、国金证券研究所
图表26:消费股债收益差刺破“2倍标准差下限”
来源:Wind、国金证券研究所
图表27:成长股债收益差刺破“2倍标准差下限”
来源:Wind、国金证券研究所
3.4 盈利预期:多数指数盈利预期下调
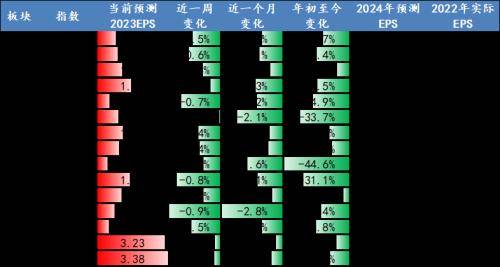
指数方面,本周(7.17-7.21)多数指数盈利预期下调。主要宽基指数中,中证500(-0.7%)、深证成指(-0.6%)、上证指数(-0.5%)等指数盈利预期下调幅度较大,仅科创50指数盈利预期与上周持平;主要风格指数中,小盘成长(-0.9%)、大盘成长(-0.8%)、小盘价值(-0.5%)等指数的盈利预期下调幅度较大。
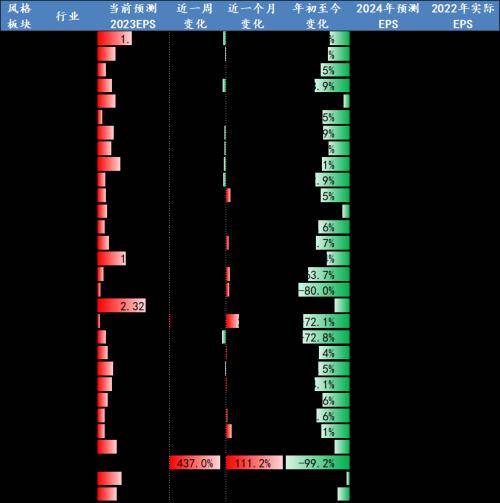
行业方面,本周(7.17-7.21)多数行业盈利预期小幅下调。周期板块中仅公用事业(0.8%)和环保(0.1%)盈利预期小幅上调;而煤炭(-3.8%)、电力设备(-1.6%)、基础化工(-1.3%)等行业盈利预期下调;传统消费板块中社会服务(5.8%)、商贸零售(0.6%)等行业的盈利预期上调幅度较大;成长板块中传媒(1.8%)、美容护理(0.7%)盈利预期上调;金融板块中房地产(437%)盈利预期上调幅度最大。
图表28:本周(7.14-7.21)主要指数盈利预期均下调
来源:Wind、国金证券研究所
图表29:本周(7.14-7.21)多数行业盈利预期下调
来源:Wind、国金证券研究所
四、下周经济数据及重要事件展望
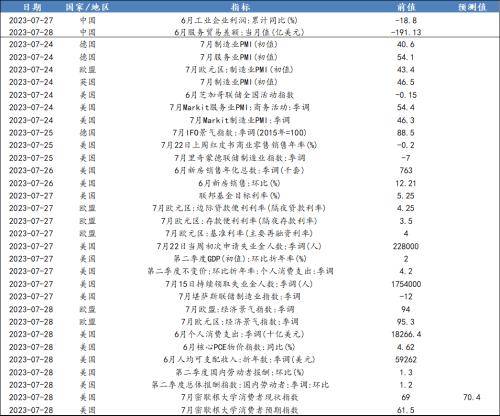
图表30:下周全球主要国家核心经济数据一览
来源:Wind、国金证券研究所
图表31:下周全球主要国家重要事件一览
来源:Wind、国金证券研究所
风险提示
1、国内经济复苏不及预期;2、美国通胀及货币紧缩超预期。
来源:券商研报精选