
毛戈平股份IPO:核心产品成本仅约15%,研发吝啬,培训业务仍在调整
导读
一、综合毛利率高于同行,全部产品生产靠外协加工;
二、研发投入吝啬、定价高昂却用料“节俭”;
三、寄予厚望的培训业务仍在调整中;
四、最大外部股东曾暴雷。
作者 | 左岸信使
封面图片 | 毛戈平MGP官方
今年3月,毛戈平化妆品股份有限公司(以下简称:毛戈平股份)再度披露招股书,拟登陆上海证券交易所主板。
毛戈平股份主要从事彩妆、护肤系列产品的研发、生产、销售及化妆技能培训业务,旗下拥有“MAOGEPING”和“至爱终生”两大品牌。
毛戈平股份是一家充满创始人个人色彩的企业,其发展深度依赖创始人毛戈平个人的审美和化妆技术。1995年,毛戈平凭借《武则天》走进了大众的视野。2019年凭借堪比“换头”的化妆技术,毛戈平本人再次走红,撬动公司业绩“狂飙”。
产品营销极具网红特质之外,毛戈平股份到底算不算一个实力派?
1
高价能否持续:产品均为代工,
毛利率超国际一线大牌
2020年-2022年,毛戈平股份营收分别为8.82亿元、14.31亿元、16.82亿元。2021年、2022年毛戈平股份营收分别同比增长62.33%、17.50%;净利润分别为1.98亿元、3.27亿元、3.49亿元,同比增长64.88%、6.63%。
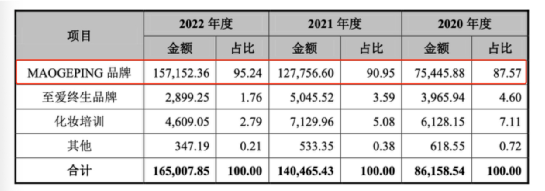
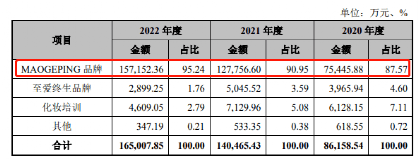
其中,“MAOGEPING”品牌贡献了绝大多数营收。报告期内,“MAOGEPING”品牌营收分别为7.54亿元、12.78亿元、15.72亿元,分别占当年主营业务营收比重的87.57%、90.95%、95.25%。
“MAOGEPING” 品牌定位为专业、高端彩妆护肤产品,产品定价整体较高。
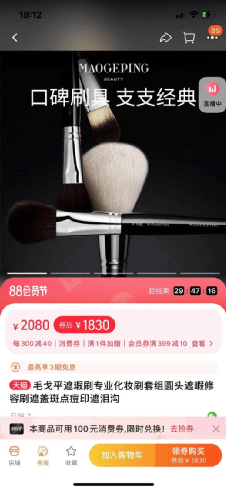
查阅淘宝MAOGEPING毛戈平官方旗舰店,黑金焕颜精华液仅35ml售价达到1880元,光影轮廓粉修盘售价为880元,东方底化妆刷6件套售价2080元,价格可以媲美国际一线大牌产品。
高端定价背后,是毛戈平股份高于同行的毛利率。2020-2022年,毛戈平股份主营业务毛利率分别为 82.92%、81.82%和82.52%,综合毛利率为81.20%、80.54%、81.17%,高于同行平均值(根据披露,2020年与2021年分别为72.71%和72.85%)。
而其核心品牌“MAOGEPING”毛利率更是始终远高于同行。报告期内,“MAOGEPING”品牌毛利率分别为 86.70%、84.45%和84.22%。 2013年-2016年上半年,该品牌毛利率分别为85.96%、87.21%、86.36%、85.02%。
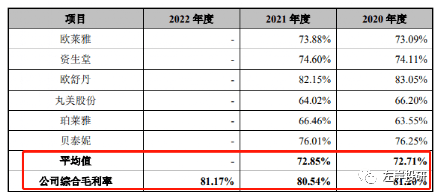
毛戈平并未建设自身生产线,而是主要依靠外加工等方式来完成产品生产,或许是造成其高毛利率水平的原因之一。
招股书显示,毛戈平股份生产环节主要依靠外协的方式来完成。其中生产方式包括委外加工、外协定制和直接外购。委外加工模式下,毛戈平股份向外协厂商提供已经采购好的料体及包装材料,外协厂商检验合格后,执行灌装、包装等程序生产出产成品。除委托加工产品外,毛戈平股份也会提出产品需求,向外协厂商直接定制或外购成品,外协定制的产品主要为彩妆和护肤产品成品,原材料和加工均由外协厂商提供。
而这一生产模式下,毛戈平产品的品质如何?
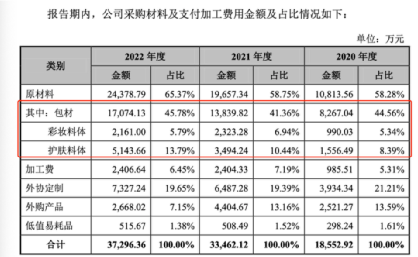
毛戈平股份招股书中提到了采购材料及支付加工费用金额及占比情况。在2022年度委外加工模式下,公司所购的包材采购费用为1.71亿元,占比为45.78%;公司所购的彩妆料体和护肤料体采购费用仅为2161万元和5143.66万元,分别占比5.79%和13.79%。
以此来看,2022年,毛戈平股份在委外加工模式中包材采购费用约为彩妆料体和护肤料体采购费用总和的2.34倍。
不由让人产生疑惑,定价如此“高端”,为何毛戈平产品料体费用如此“节俭”?其中究竟含有多少有效成分,能发挥出多少“功效”?“用心做包装,用脚做产品”的模式下,究竟能还有多少消费者能够持续买单?
而外协加工的生产模式,同时也为毛戈平股份的产品质量带来了隐忧。2022年,毛戈平光感滋润粉膏就曾出现在媒体报道的“3·15十大不推荐产品榜”中,其中检测出了重金属铬含量相对较高的情况。
此前,毛戈平股份对此回应称,“该报道所称之检测,未通过我公司取样,具体样本来源无从考证。我公司所有产品均需通过包括但不限于卫生安全测试、毒理学试验、多次皮肤刺激性试验等多项测试,且符合国家《化妆品安全技术规范》等所有相关标准后才予以上市销售,不会对健康产生影响。
毛戈平股份本次募集资金拟投资于渠道建设项目、研发中心建设项目、形象设计培训机构建设项目以及信息系统升级建设项目。募集资金规划中未包含自身的化妆品生产设施,可见毛戈平股份未来还将长期依赖外协。
2
研发投入不足,三年砸超6亿打广告
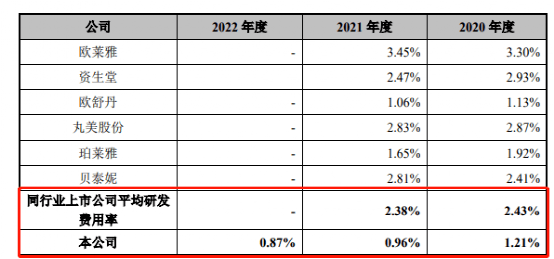
更值得一提的是,报告期内,毛戈平股份的研发费用分别为1067.04万元、1370.3万元、1456.2万元,研发费用率分别为1.21%、0.96%、0.87%,低于同期同行业均值。
与低投入研发形成鲜明对比的是毛戈平股份巨额的销售费用。据统计,2020年至2022年,公司销售费用分别为3.71亿元、6.02亿元和7.86亿元,占营业收入的比例分别为42.09%、42.07%和46.74%。销售费用分别是同期研发费用的约35倍、44倍、54倍。
而仔细拆解销售费用,报告期内广告费及业务宣传费金额分别为0.96亿元、2.09亿元和3.05亿元。仅仅三年时间,毛戈平股份花在广告宣传上的费用就高达6.10亿元。
对此,毛戈平股份在招股书中表示,研发费用低于行业平均水平,主要原因为由于研发模式和研发阶段存在差异,发行人的研发团队以设计、展现及应用为研发方向,着重研发流行元素、色彩、使用效果、外观创意及展示方式等内容,并结合东方人肤质和面部结构特点,对原料的水油性、香气、粉体细度、色泽等进行改进调整,注重研发人员的行业积累和实践经验,而同行业化妆品企业以化妆品原料、生物技术、化妆品配置工艺等方面的研发为主,发行人与其相比具有物料投入少,设备需求少的特点。
而毛戈平股份依旧在延续“重营销,轻研发”的发展思路。毛戈平公司此次IPO拟募集的11.21亿元中,拟投入9713.74万元用于研发中心建设项目,占比不到10%,而计划投入8.06亿元用于品牌及渠道建设计划,占比却超70%。
近年来,美妆国货品牌层出不穷,面对激烈的市场竞争,毛戈平股份对于研发和营销的投入却严重失衡,不免让人质疑其品牌营收和高毛利率的可持续性。
3
高度绑定个人IP ,突击“改道”的培训业务
能否成为毛戈平第二条腿?
毛戈平股份似乎也已意识到,仅靠化妆品品牌的毛高利率远远不够,正寻找新的增长曲线。
招股书显示,化妆培训业务是毛戈平股份的另一大核心业务,毛戈平股份在杭州、北京、上海、成都、重庆、武汉、郑州、深圳、青岛等九座城市通过子/分公司开展培训业务。
2020年-2022年化妆培训业务分别产生营业收入6128.15万元、7129.96万元、4609.05万元。其中2022年,毛戈平股份培训收入大幅下降。
对此,毛戈平股份在招股书中表示,2022 年度受新型冠状病毒疫情影响,招生人数下降,开班时间减少,当期培训业务收入及学员平均收入金额较以前年度有所下降。
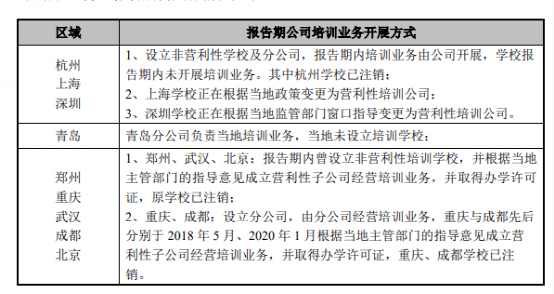
笔者进一步调查发现,此前毛戈平股份开展培训业务的主体多为非营利性学校。根据招股书的说法,由于培训学校为非营利性质的民办非企业单位,故培训学校未纳入公司合并报表范围。
而这一情况正在发生改变。2018年至今,毛戈平股份正在陆续变更培训业务的主体。
从招股书中披露的信息来看,毛戈平股份子公司毛戈平形象举办的八所非营利性培训学校中,已有六所注销,分别为重庆学校(2015年成立)、郑州学校(2012年成立)、武汉学校(2015年成立)、杭州学校(2000年成立)、成都学校(2008年成立)、北京学校(2006年成立)。
同时,毛戈平股份于2018-2021年间成立了5家用于培训的营利性子/分公司(分别位于重庆、郑州、武汉、成都、北京)。根据招股书显示,除武汉培训有限公司(2022年所有者权益为-208.89万元,净利润为83.30万元)外,其余郑州、重庆、成都、北京4家培训子/分公司2022年净利润均为负。
从目前来看,截至提交本次招股书时,毛戈平股份变更培训业务主体这一动作对其目前业务尚未产生影响。
根据招股书的说法,上海学校(2004年成立)正在根据当地政策变更为营利性培训公司;深圳学校(2017年成立)正在根据当地监管部门窗口指导变更为营利性培训公司,以上两所学校均未经营培训业务。
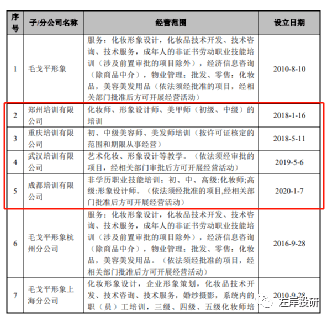
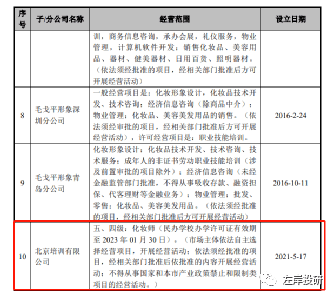
而从募集资金用途来看,毛戈平股份本次IPO仍将加码培训业务。根据招股书,毛戈平股份此次IPO募集的金额为11.21亿元,其中明确将投入1.09亿用于形象设计培训机构建设项目建设。
根据招股书的说法,2000年毛戈平股份就已开展化妆培训业务。但上市前夕,该部分业务仍在重新梳理当中,从非营利性质转向为营利性质公司,整块业务仍处于不稳定之中。为何毛戈平股份顶着业务波动压力进行此番调整呢?
目前,纯消费型企业IPO闯关的难度加大。若以化妆品业务进行上市,可能会被监管定义为消费型行业,但若将培训业务纳入上市体系则塑造了“化妆品+培训”多元发展模式,毛戈平股份或意在通过业务多元化,为整体业务提供新动力的同时,提升IPO成功率。
4
7年前首次IPO未果
值得注意的是,这已经是毛戈平第二次冲刺IPO。
早在2016年,毛戈平股份就曾经递交招股书申请上市。但在2021年过会后,直至2023年3月重新提交招股书期间,毛戈平股份却未获证监会批文。
据一位接近监管人士透露,此前毛戈平股份迟迟不能上市,和其投资方苏州浦申九鼎投资中心(有限合伙)(以下简称,,浦申九鼎)密不可分。早在2021年9月,因涉嫌违反基金相关法律法规,证监会启动对“九鼎系”实控人吴刚的立案调查。今年2月,九鼎投资实控人吴刚因违法干预基金经营活动,被证监会采取5年市场禁入措施。
其后不久,毛戈平股份便再度开启IPO。值得注意的是,浦申九鼎仍持有毛戈平股份10%股权,为公司最大外部股东。
沉寂七年后卷土重来,此次毛戈平股份最终能否如愿上市?让我们拭目以待。
END