
两次“失效”后再度递表港交所,KK集团成色几何?
图片来源@视觉中国
文 | 雷达财经,作者 | 莫恩盟,编辑 | 深海
两次递表、两次“失效”后,累计获得13轮融资的KK集团三度征战港股IPO。
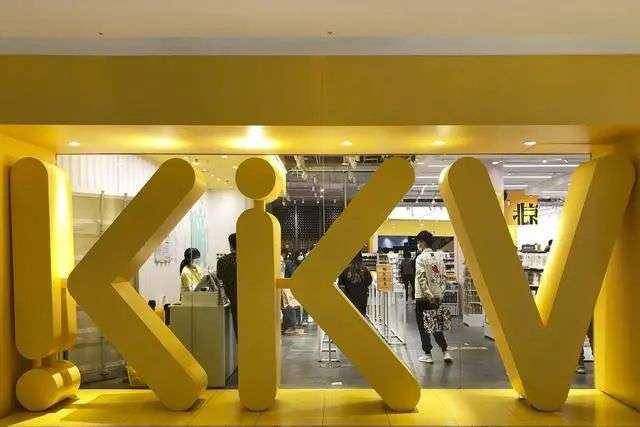
雷达财经了解到,自2015年成立以来,KK集团已经陆续搭建起了由KKV、THE COLORIST、X11、KK馆四大零售品牌共同组成的品牌矩阵。不过,KK集团目前营收的大头主要是KKV,而另外三个品牌所取得的收益均不及KKV。
三度冲刺港股的背后,KK集团2020年至2022年期间营收增速放缓、经营亏损及经调整净亏损不断扩大等问题也一并被披露了出来。尽管今年第一季度KK集团的营收、经营利润、经调整净利润指标均有所好转,但由于公司按公平值计入损益的金融负债增加,KK集团当前的负债仍处于高位。
截至今年第一季度末,KK集团共拥有690家门店,但与名创优品同期超过5500家的门店数量相比存在着巨大的差距。且若将时间线拉长,自2021年后,KK集团的门店数量整体呈现出不断下滑的趋势,而自有门店数量占KK集团所有门店数量的比重却在不断攀升。
KK集团三战港股IPO
7月31日,KK集团向港交所递交招股书,向着港股“潮流零售第一股”的目标再次发起冲刺。雷达财经了解到,其实此番并非是KK集团首次向港股发起冲击。在此之前,KK集团曾分别于2021年11月、2023年1月两次向港交所递交招股书。
不过,按照港交所的相关规定,如果一家公司未能在递交上市申请后的六个月内完成聆讯或上市,招股书便会处于“失效”状态。
值得一提的是,二次递交招股书“失效”后,有自媒体发表题为《KK集团二次上市失败,资金面临严峻危机》的文章。对此,KK集团表示,IPO进度正常, “二次上市失败”说法严重失实,已向监管部门投诉,不排除以法律手段维护自身权益。
回顾KK集团的发展,最早可以追溯至2015年。彼时,KK集团的主体运营公司广东快客电子商务有限公司正式成立。同年12月,广东快客电子商务有限公司开设了自己的首家KK馆门店。
在公司成立至今的几年时间里,KK集团频频获得资本的关注,累计获得过13轮融资。早在2016年4月,公司便完成了种子轮融资。此后,KK集团相继完成了A轮至F轮的多轮融资,成功吸引到了包括深创投、经纬创投、璀璨资本、CMC资本、京东等在内的诸多明星投资方。
2021年6月,KK集团的F++轮融资结束后,其估值达到29亿美元(约合人民币208亿元),与2016年初完成种子轮时的1亿元估值相比,KK集团5年时间里估值增长了约200倍。
KK集团之所以能获得众多投资方的青睐,与其在潮流零售赛道的领先地位有关。据弗若斯特沙利文报告,若以GMV计,KK集团是2022年中国三大生活方式消费品潮流零售商之一,且是中国前十大市场参与者中增长最快的生活方式消费品潮流零售商,2019年至2022年的GMV复合年增长率为88.6%。
发展至今,KK集团旗下共孵化出4个零售品牌,它们分别为精致生活潮流零售品牌KKV 、美妆潮流零售品牌THE COLORIST调色师、全球潮玩文化潮流零售品牌X11和进口商品集合店KK馆。
不过,由于各个零售品牌的所售商品和目标客户不尽相同,KK集团旗下4个品牌在市场上的表现也各不相同。截至今年第一季度末,KK集团旗下的KKV、THE COLORIST、X11、KK馆分别拥有387家、196家、47家、60家门店。
以今年第一季度的表现来看,KKV以一己之力为KK集团贡献69.2%的收益,同期THE COLORIST、KK馆、X11取得的收益占KK集团第一季度总收益的比重分别为16.3%、2.5%、6.1%。
而毛利率指标方面,THE COLORIST以高达49.5%的毛利率一骑绝尘,KKV则以47.1%的毛利率紧随其后,而KK馆、X11的毛利率分别为30.8%、40.5%。
值得一提的是,KK集团绝大部分的销售额来自第三方品牌的商品。招股书显示,2020年至2022年,第三方品牌商品销售额占KK集团同期货品销售所得总收益的比重分别高达87%、87%、89.5%,而自有品牌商品销售额占同期货品销售所得总收益的比重仅有13.0%、13%、10.5%。
近年业绩略显颓软,一季度有所好转
尽管KK集团自诩为国内领先的潮流零售企业,但公司的财务指标仍有进一步优化的空间。
招股书显示,2020年、2021年,KK集团分别取得16.46亿元、35.24亿元的营收。但去年一整年,KK集团的营收为35.51亿元,与上年相比基本持平,并未展现出亮眼的增长态势。这期间,KK集团的营收增速从2020年、2021年的254.9%、114.1%下降到了2022年的0.8%。
与此同时,KK集团的经营亏损却呈现出不断扩大的趋势。财报显示,2020年至2022年期间,KK集团的经营亏损分别为1.43亿元、2.38亿元、3.23亿元,经营利润率分别为-8.7%、-6.7%、-9.1%,经调整净亏损分别为1.71亿元、3.04亿元、4.12亿元。
对于前述时间段内所取得的经营亏损不断增加,KK集团解释称主要是由于疫情以及公司进行门店及总部层面投资,以扩展全国门店网络。
不过,此次招股书更新的数据,KK集团的部分财务指标有进一步好转的迹象。招股书显示,2023年第一季度,KK集团录得营收14.46亿元,与上年同期9.78亿元的营收相比实现47.8%的增长。同期,KK集团录得1.31亿元的经营利润,经营利润率为9.1%;而KK集团该报告期内的经调整净利润为0.86亿元,同比扭亏为盈。
公司业绩向好的同时,KK集团仍背负着不小的债务压力。招股书显示,2020年至2022年,KK集团的负债总额分别为58.24亿元、138.31亿元、137.62亿元。今年第一季度末,KK集团的负债总额仍高达135.5亿。
有财会人士指出,KK集团相关负债,与公司前期多轮融资后估值上涨存在一定关联。KK集团在招股书中也提到,其非流动负债由截至2020年末的人民币49亿元增加至截至2021年末的人民币125亿元,主要归因于公司按公平值计入损益的金融负债增加。
招股书显示,2020年至2022年,KK集团的现金和现金等价物分别为1.68亿元、4.66亿元、2.48亿元。今年第一季度,KK集团的现金和现金等价物增加到了6.66亿元,但在高额的负债面前仍显得有些渺小。
在此次更新的招股书中,KK集团表示,此次IPO募集所得资金净额将主要用于持续发展门店网络并进一步提高市场渗透率;进一步投资技术举措以提升业务的数字化程度;扩大并优化物流和供应链;以及用作营运资金及一般企业用途。
门店数量有所下滑,未来欲加快扩张
凭借对于Z世代消费者喜好较为精准的把控,KK集团目前已在国内和海外建立起属于自己的商业帝国。
截至第一季度末,KK集团旗下共开设有690家门店,覆盖国内包括北京、上海、广州、深圳、杭州、成都等在内的31个省的190多个城市;而在海外地区,KK集团的足迹也已延伸至印度尼西亚的22个城市。
不过,与名创优品相比,KK集团的门店数量还存在不小的差距。据名创优品发布的一季报显示,截至今年第一季度末,名创优品共有5514家门店。以此计算,名创优品的门店数量约为KK集团的8倍。2023年,名创优品还预计在海外新增350个至450个门店。而目前拥有不到700家门店的KK集团,门店布局版图的规模显然不及名创优品。
整体来看,KK集团的门店规模自2021年后不断收缩。招股书显示,2020年KK集团共有556家门店。到了2021年,KK集团的门店数量增加至721家。但2022年,KK集团的门店数量却减少至707家,同比减少14家。
今年第一季度末,KK集团的门店数量再度减少至690家,这意味着仅仅三个月的时间,KK集团就减少了17家门店,超过了其2022年全年门店减少的数量。
值得注意的是,门店数量有所下滑的同时,KK集团的门店布局策略也在悄然发生着变化。2020年,KK集团556家门店中有132家为自有门店,另外424家为加盟店。但今年第一季度末,KK集团690家门店中自有门店的数量飙升至595家,而加盟店的数量却降至95家。
从前述数据不难发现,近年自有门店在KK集团门店网络中的占比不断提升。在此期间,KK集团自有门店数量占所有门店数量的占比,从2020年的23.7%上升至今年第一季度末的86.2%,而加盟店数量占所有门店数量的占比,则从2020年的76.3%一路下滑至今年第一季度末的13.8%。
事实上,KK集团的不少自有门店系由其他类型的门店转变而来。具体而言,KK集团的门店网络优化措施主要包括两种方法,一个是通过取代或股权收购将加盟店转为自有门店,另一个则是通过股权收购将非全资门店转为全资门店。
招股书显示,自2022年10月至2022年12月,KK集团四家合资企业下的161家加盟店通过股权收购转为全资门店,其中四个加盟商将该等合资企业的50%股份转让予KK集团。于2023年2月,一家合资企业下的14家加盟店通过股权收购转为全资门店,其中一个加盟商将合资企业的50%股份转让予KK集团。
KK集团认为,持续监控及优化门店网络对公司而言至关重要,这可以使其能够提升品牌知名度,确保门店位置优越,并提高门店的运营效率。KK集团考虑不同零售品牌的搭配及协同效应的同时,在地域覆盖和渗透方面优化门店网络。
随着疫情对企业的不利影响逐渐消退,此前门店规模有所下滑的KK集团接下来打算大举扩张,“由于生活方式消费品潮流零售市场的强劲市场需求、我们的可持续扩张计划及实现持续增长和盈利能力方面的努力,预期于2023年将开设250家至300家新门店”。
具体来看,新开的这些门店包括在国内开设的80家至90家KKV门店,以及于印度尼西亚开设的约30家KKV门店、120家至129家THE COLORIST门店、19家至50家X11门店及约一家KK馆门店。2024年、2025年,KK集团还打算每年各开设约250家新门店,将主要针对国内的二线及低线城市。
然而,开设新零售店的能力受诸多因素影响,因此这有可能会进一步影响到任何新开零售店实现与现有门店相若销售额和盈利水平或实现盈利的能力。如果KK集团不能有效地管理扩张或控制与扩张相关的成本上升,公司的增长潜力和盈利能力可能会因此受到不利影响。
再次举起扩张大旗的KK集团,能否成功摘得港股“潮流零售第一股”的称号?雷达财经将持续关注。