
新茶饮活成了蜜雪冰城的样子
图片来源@视觉中国
文 | 惊蛰研究所,作者 | 白露
沉寂许久的新茶饮赛道近期引发市场关注,继喜茶、乐乐茶相继宣布开放加盟后,奈雪的茶在20日宣布开放加盟,这也意味着头部新茶饮品牌的竞争再次进入线下扩张阶段。
近年来,围绕新茶饮赛道的融资活动明显减少。红餐大数据以及餐企老板内参数据显示,2021年新茶饮融资金额超过83亿元,较2020年大幅增长。但2022年茶饮赛道仅披露26起融资事件,融资总金额仅45亿元。
资本的态度变得更加审慎,一方面是因为消费市场的整体氛围变得更加理性,另一方面,新茶饮赛道过去一段时间经历了相当长的窗口期,从品牌数量、市场到用户规模都实现了爆发式的增长。伴随着新茶饮市场增长中心的转移,以及消费者偏好的新一轮迭代,新茶饮品牌们正在迎来新一轮的规模大战。
新消费变调,新茶饮降温
2021年6月,奈雪的茶以“新茶饮第一股”的身份登陆港交所,上市首日高达240亿人民币的市值巅峰,也宣告了资本在新消费赛道的成功。然而,对比一级市场的热闹与喧嚣,奈雪的茶在二级市场并没有延续资本的神话。
自上市以来,奈雪的茶股价最低值较最高值一度跌超80%,且进入2020年之后,奈雪的茶营收增速开始出现下滑。财报数据显示,自2018年以来,奈雪的茶已经连续5年亏损,2021年更是亏了45个亿。
去年,奈雪的茶营收42.92亿元,同比下降0.1%,经调整净亏损4.61亿元,同比扩大217.48%。细分业务的增长情况,更反映出奈雪的茶已经陷入增长停滞。2022年,奈雪的茶占总营收比重达73.1%的现制茶饮收入为31.35亿元,同比下降1.62%,占总营收比重18.1%的烘焙产品收入7.76亿元,同比下降17.49%。两大主营业务的营收下降,让奈雪的茶“一杯好茶,一口软欧包”的slogan也少了许多底气。
不只是奈雪的茶遭遇了增长困境,据第一财经估算,喜茶在2022年的全年销售额也仅有47亿元,远低于2021年的53.52亿元营收。新茶饮头部品牌两大寡头,同一时间出现增长乏力的现象自然与行业风向的转变有关。
2016年前后,新茶饮品牌们开始在一线城市全面开花,社交媒体种草、线下大排长龙的饥饿营销,一同将高端化的新茶饮产品推上了消费新潮流的历史性地位。加之各大消费市场不约而同地营造消费升级氛围,越来越多年轻消费者很快接受了人均30元的新茶饮。
彼时,资本也看到了新茶饮的差异化优势。对比其他主要依靠DTC模式跑通商业模式的互联网新消费品牌,新茶饮不但拥有亲眼可见的线下消费场景,而且已经积累了成熟的消费群体,从商品生产到终端销售的商业链路已经非常完整。只剩下通过扩大规模完成营收增长的持续性目标。因而,资本在这一期间也无比看好新茶饮新赛道。
《2021新茶饮研究报告》显示,全国茶饮门店数在2017年-2019年间,从25万家翻倍增长到50万家,截至2020年年底,茶饮门店数量已近60万家。其中,新茶饮类门店占比最高,达65.5%,门店数约37.8万家。而2021年仅前4个月,就有2.84万家新注册的茶饮品牌。
然而,线下商业在2020年遭遇疫情冲击,线下客流量的锐减给新茶饮的营收增长带来了巨大压力。资本的加持能够帮助处于扩张阶段的新茶饮品牌迅速扩大门店规模,却无法应对疫情的不可抗力因素。
更重要的是,疫情之后的年轻消费者们一边开始重视健康问题,一边在消费观念上趋于理性,而新茶饮的高糖属性以及动辄30元的客单价,让很多注重性价比的年轻消费者主动减少消费频次,由此导致了新茶饮消费市场的集体降温。
咖啡赛道抢风头,打不过就加入
事实上,近几年新茶饮面对的困境不只是失去资本的助力和消费者购买意愿的减退。在商业模式上与其高度相似的咖啡赛道,正在替代新茶饮成为资本的新宠儿。据赢商网不完全统计,2022年茶饮及咖啡赛道发生的融资事件分别为35起和29起,茶饮品牌在数量上略胜一筹。但2023年一季度,茶饮赛道融资仅9起,咖啡赛道融资则高达14起。
咖啡之所以能够吸引资本的注意,除了拥有和新茶饮一样近乎完备的商业转化路径外,更因为咖啡行业的市场规模正进入快速增长期。艾媒咨询数据显示,2021年中国咖啡行业市场规模达到3817亿元,2022年预计达4856亿元,2025年将达到万亿元量级。
咖啡市场规模的持续增长,一部分得益于咖啡品类在年轻群体中的普及与流行,另一方面则是由于瑞幸等连锁咖啡品牌,主动在口味和产品价格上向年轻群体靠拢。
比如瑞幸在2021年推出的“生椰拿铁”,通过加入水果成分平衡了咖啡的苦味,打造出更容易被年轻人接受的“奶茶化”咖啡,两年的时间卖出3亿多杯,还成为其他咖啡品牌争相模仿的爆款产品。而在价格方面,瑞幸经历了早期的大额补贴活动之后,将大部分产品价格控制在25元以下,其客单价与喜茶、奈雪的茶相当。
因此,瑞幸等一批咖啡品牌在饮品赛道上,向上抢走了星巴克等传统连锁咖啡的入门级消费者,向下又与新茶饮品牌形成差异化的品类竞争。当越来越多的“奶茶粉”被转换成入门级的咖啡消费人群,头部新茶饮品牌自然不好过。
正所谓“打不过就加入”,咖啡赛道的崛起也被茶饮品牌们看在眼里。近两年,头部品牌喜茶、奈雪的茶,中腰部品牌书亦烧仙草等先后以投资入股的形式入局咖啡赛道;蜜雪冰城、茶颜悦色则直接孵化出全新咖啡子品牌“幸运咖”“鸳央咖啡”;即使营收规模不如头部品牌的CoCo、益禾堂、古茗等,也通过新增咖啡品类的方式,试图赶上咖啡消费的新风口。
新茶饮赛道刚刚降温,围绕咖啡市场的明争暗斗又紧锣密鼓地进行起来。更令新茶饮们始料不及的是,咖啡赛道的竞争重点也进入到规模化阶段,并且迅速转移到下沉市场。而在新茶饮市场,蜜雪冰城、茶颜悦色、古茗、茶百道等中腰部品牌,本身就占据了相当体量的下沉市场,这让一直以来聚焦一线城市的新茶饮头部品牌被两面夹击,下沉策略面临空前阻力。因而开放加盟成了喜茶和奈雪的茶们在当前环境下,借助外部力量抢占市场的最后希望。
降价、加盟,新茶饮重启规模化
坦白来说,近几年新茶饮头部品牌遭遇经营困境,主要是因为品牌定位与市场需求脱节导致的“供求失衡”。
在消费升级时代快速成长起来的喜茶和奈雪的茶,因为堪比奢侈品门店的“排队现象”,媲美精品咖啡馆的精致装潢,以及打造中式新茶饮生活方式的品牌理念,获得了一线城市消费者的认可和远超传统奶茶产品的利润空间。但在如今的市场环境下,头部新茶饮的品牌溢价反而成为一种竞争劣势。
不久前,茉酸奶因为定价过高引发公众质疑,也反映了当前消费者对茶饮市场的价格预期。惊蛰研究所观察到,茉酸奶的主力产品价格普遍在30元左右,大众点评显示其门店人均消费在26元-34元之间。其价格与喜茶、奈雪的茶在降价前的客单价不相上下,但是在过去被认可的价格已经不被现在的消费者所接受。
另外,茉酸奶在近日还上线了一份问卷调查消费者对即将上新的猫山王榴莲奶昔定价的心理预期,并且提示“由于主打真材实料,无法避免昂贵的价格。”但是从68元、88元到108元的定价范围,直接让消费者破防,有网友表示,“知道榴莲不便宜,但是68元的确觉得不太划算,宁愿加钱直接吃榴莲”。
如果将茉酸奶的遭遇类比到新茶饮头部品牌,消费者因为价格问题直接“弃坑”并非完全不可能。好在2022年初,喜茶、奈雪的茶率先开启降价策略,将产品均价稳定在25元以下,及时缓解了新消费退潮带来的业绩骤降。
但是,降价就意味着利润空间进一步压缩,此时继续坚持采用自营方式进行规模化扩张,很大概率会导致一个结果:营收规模增长,利润率持续下滑。再加上在下沉市场同时与中腰部品牌以及咖啡品牌同台竞争,头部品牌的下沉之路只能是如履薄冰。唯一的转机,就在改自营为加盟。
在很早就跑通加盟模式的蜜雪冰城身上可以看到,大量的加盟门店能够帮助品牌在原料采购环节获得更大的议价权。同时,遍布全国市场的门店也能很好地形成规模效应,将广告投放、运营活动的促销效果发挥到极致,压缩运营成本、提高毛利。
更重要的一点是,加盟模式不但能够扩大市场份额,带来加盟费、原材料供应费等营收增长,门店的经营压力也转移到了加盟商身上。
其实喜茶在去年11月开放加盟至今,已经收获了一些战果。窄门餐饮数据显示,喜茶今年3月-5月间新增了278家门店,大多集中在三、四、五线城市。另据消息人士透露,在开放加盟的8个月时间里,有部分门店已经回本。
不过,与主推50平米以内大小、加盟费用在50万元以内店型的喜茶有所不同,奈雪的茶的加盟门槛显然高出一截。根据奈雪的茶公众号“合伙人计划”细则显示,奈雪的茶对加盟门店的面积要求为90—170平米,单店投资金额约为100万元,同时还需提供150万元及以上流动资金的验资证明或其他资产证明,区域合作的资产要求则在450万元及以上。
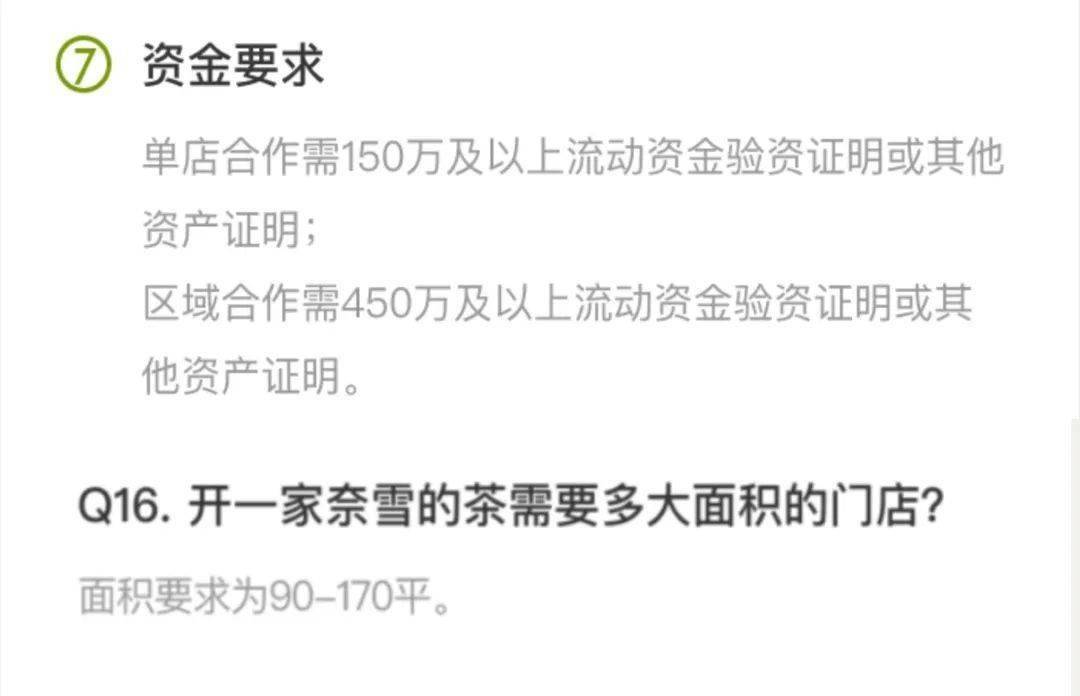
奈雪的茶开出的加盟条件,对于一线城市的加盟商尚可接受,但对三、四、五线城市加盟商来说未免过高。
一般来说,品牌设置加盟门槛的目的在于筛选出有实力的加盟商、确保加盟门店的经营稳定。但是由于不同城市商业门店资源的差异,很多品牌在低线城市开设加盟门店时也会对面积做出让步。奈雪的茶要求门店面积90-170平米的做法,更像是为了延续创始人彭心对大店铺与第三空间相结合的经营模式的坚持。
这也不禁令人疑惑:市场竞争如此激烈的当下,在低线城市继续坚持只适用于高线城市消费者的经营概念,是否有必要?品牌创始人不合时宜的理想,该不该让加盟商来买单?
在理性消费趋势下,低线城市的价格敏感型人群,更容易对蜜雪冰城这一类下沉品牌建立品牌好感度和忠诚度。而一线品牌在进入下沉市场时,常常会经历一段由品牌效应带来的甜蜜期,此后的经营逻辑仍然要回归到性价比的竞争主题当中——喜茶就有加盟商透露,加盟门店的营业额从第二个月起,出现了明显的下降。头部品牌的号召力在低线市场能否持续转化成营业额,成为了转嫁给加盟商的最大难题。
惊蛰研究所不止一次在分析新消费行业的爆发时指出,新茶饮以及中式烘焙等新消费赛道本质上都是规模游戏,凭借迎合早期市场环境的产品创新、成功的品牌营销以及资本助推,不少品牌创造了新消费赛道的商业神话。
但是市场环境终究是会发生变化的。在脱离一线城市特定消费群体、失去资本持续输血之后,通过创造需求、让消费者被动接受消费升级的新消费品牌,往往无法继续其无比美好的商业故事。
正如理性消费的大趋势下,消费者们也会同时捂紧嘴巴和钱包,在竞争加剧的行业环境中,新茶饮们已经不可避免地要活成蜜雪冰城的样子。