
兴证策略:半导体是顺周期的成长股,或成下半年科技行情的领军者
引言:半年度展望中,我们判断半导体或成为下半年科技行情的领军者。站在当下,我们认为其战略性机遇正在临近。本篇从半导体的周期性与成长性出发,剖析当前半导体所处周期位置以及后续增长空间。详见报告。
1、半导体:顺周期的成长股
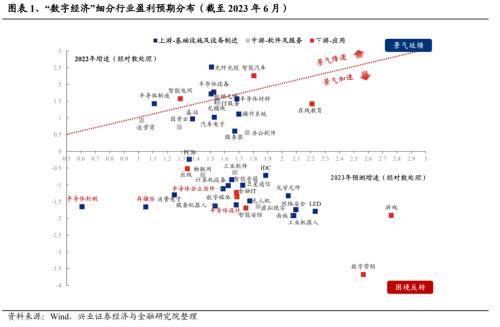
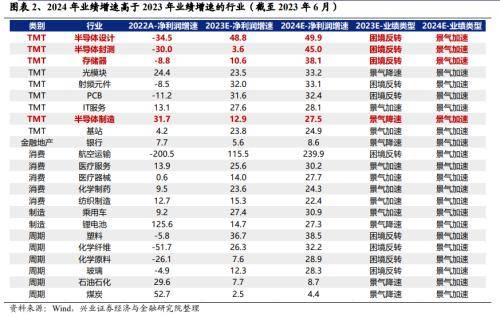
半导体下游需求与宏观经济密切相关,且自身又具备较强的成长性,是典型的顺周期中的成长股,未来一到两年业绩有望持续加速。下半年,随着海内外经济逐步企稳,半导体景气周期有望触底反转,并且科技创新周期、国产化周期为半导体带来新的增长极。并且展望 2024 年,半导体更有望从“困境反转”走向“强者恒强”,未来一到两年业绩有望持续加速,是中长期战略布局的方向。
2、周期性:半导体周期与经济周期相关度高,当前已处于周期底部
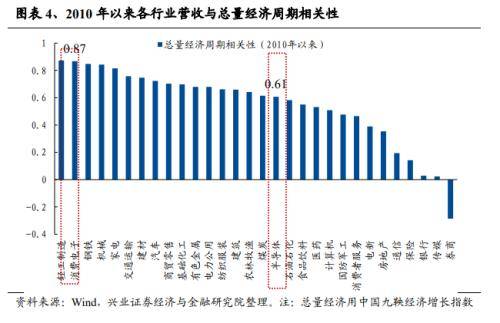
半导体营收销量与国内宏观经济高度相关,是成长股中的“顺周期资产”。各行业营收与中国九鞅经济增长指数相关性越高,代表行业的顺周期越强。半导体营收与经济指数的相关性高达0.61,其下游的消费电子与经济指数的相关性更是高达0.87,是典型的顺周期股,也是TMT中与宏观经济相关度最高的方向。
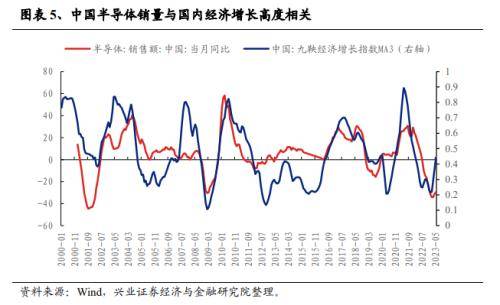
中国半导体销售已处于周期底部,随着宏观经济体感最差的时候正在过去,下半年经济企稳有望带动半导体周期底部反转。今年上半年宏观经济增长疲软,中国半导体销量增速仍在下行,基本面尚未企稳,这也是半导体股价表现靠后的主要原因。但展望下半年,当前半导体销量同比增速已处于历次周期底部位置,且经济体感最差的时候正在过去,6月PMI、中国九鞅经济增长指数等指标也已触底回升,下半年经济有望企稳,从而带动半导体周期见底回升。
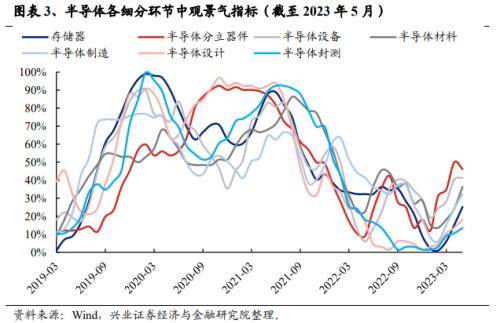
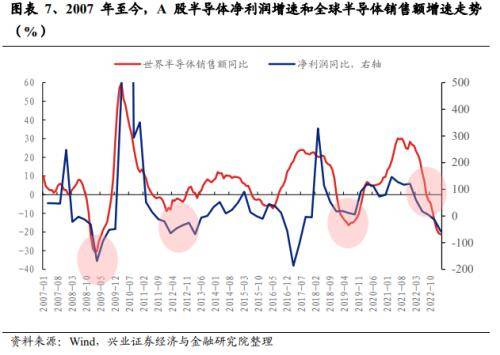
A股半导体的净利润增速和市场表现与全球经济周期以及全球半导体周期也密切相关,而当前全球半导体景气同样处于周期底部。2005 年以来,A 股半导体超额收益、净利润增速和全球半导体景气周期高度相关,全球半导体销售增速的拐点往往对应了半导体股价的拐点。当前半导体行业已处于本轮周期底部,盈利底部临近。从 2021 年 12 月至 2023 年 4 月,全球半导体月度销售额同比增速持续下滑,今年 2 月至 4 月更是连续三个月销售额同比减少 20%以上,且 4 月同比降幅几乎较 3 月持平,同比增速达到近十年来的最差情况。与此同时,根据中报业绩预告(24.8%披露率),可比口径下,半导体利润同比进一步由-58.28%下滑至 67.86%,指向 A 股半导体盈利增速接近底部。
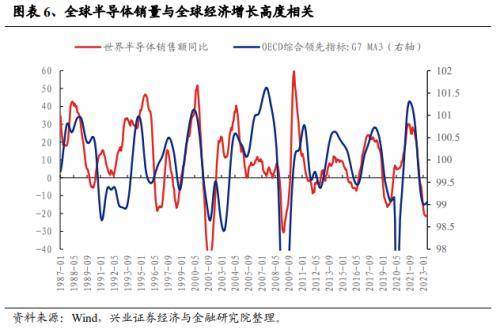
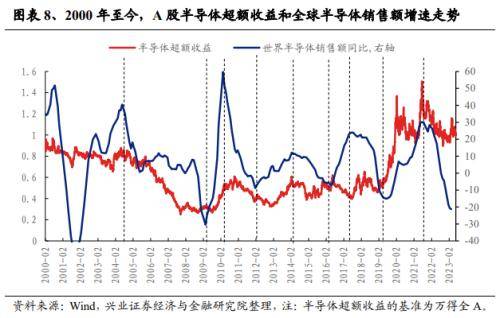
展望下半年,全球半导体景气度有望伴随需求复苏和库存见底迎来复苏。半导体行业景气度已处于历史底部区间,预期伴随需求复苏和半导体企业主动补库,下半年半导体行业有望重回增长。
2.1、库存:海内外正加速去库存
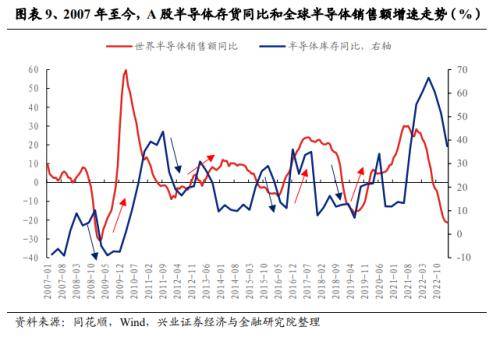
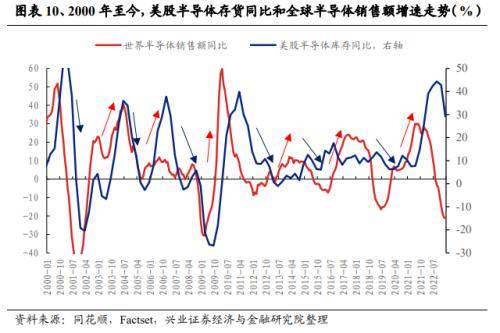
从库存来看,海内外半导体企业正在加速去库存,下半年补库存有望成为推升景 气周期上行。历史上,随着企业由去库存转为补库,半导体景气周期有望反转, 而截至今年一季度,海内外半导体企业正在加速去库。据兴证电子团队的分析, 三大高频数据表明半导体行业主动去库存已经开启,随着库存回落、未来企业再度开始主动补库存,预期半导体有望开启新一轮景气上行周期。
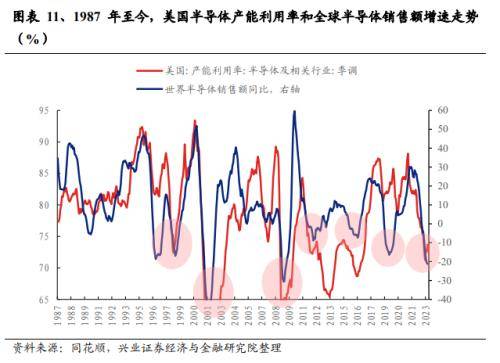
信号一:半导体及相关行业产能利用率处于历史底部。由于 2021 年产能的迅速扩 张,供给过剩,企业库存压力逐渐显现,2022 年美国半导体产能利用率持续下滑, 在 2023 年 1 月降至 71.25%,达到过去六年来的最低水平。
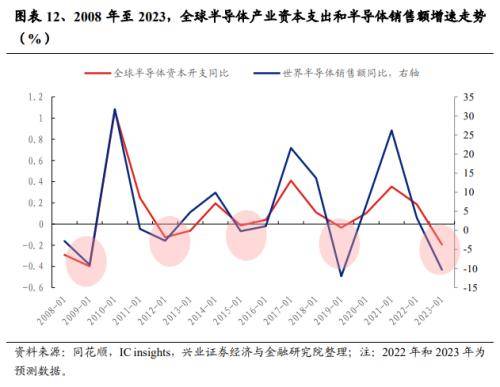
信号二:全球半导体产业资本支出同比增速明显放缓。根据 IC insights 的预测,2023 年全球半导体产业资本支出将减少,同比下降 19%,仅次于 2009 年。参考历史经验,半导体企业资本开支锐减后的第二年,行业景气往往迎来触底反弹。
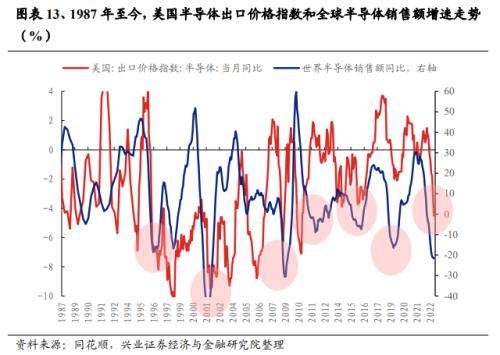
信号三:半导体价格变化处于历史底部。2022 年 8 月以来,半导体出口价格指数 同比由峰值的 1.5%降至 2023 年 4 月的-4.9%,处于 2011 年以来的最低水平。
2.2、需求:手机、计算机等商品的需求逐渐企稳改善
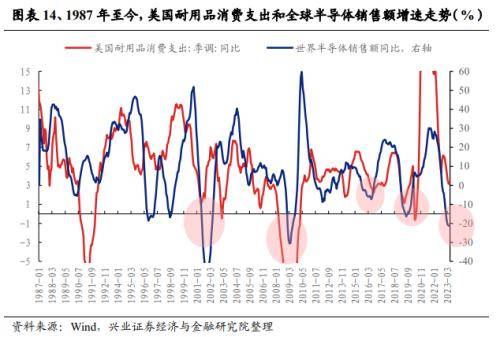
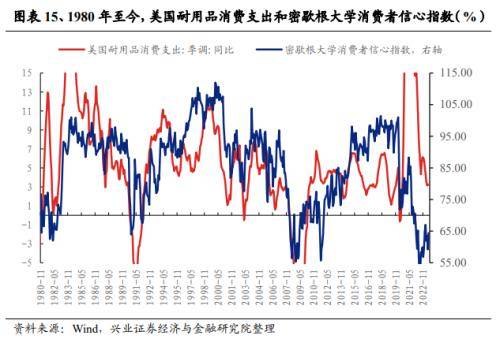
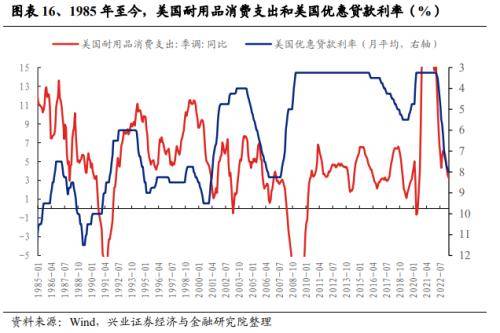
从需求来看,今年年底、明年年初,随着美国商品消费企稳回升,半导体下游需求同样有望触底反弹。美国作为全球最发达的经济体,其个人消费支出(尤其是耐用品消费)的同比增速和全球半导体销售额同比高度相关。今年年底、明年年初,随着美国经济实现“弱着落”,美国耐用品消费加速触底后有望企稳,或同步、带动半导体下游需求的企稳乃至回暖。一方面,偏大宗消费的耐用品消费和美国 居民的预期高度相关,四季度经济“软着陆”后,居民信心的回暖有望拉动商品消费的回升。另一方面,进入下半年后,随着美联储加息周期接近尾声、乃至最早年底有望进入降息周期后,或提振对贷款利率较为敏感的耐用品消费支出。
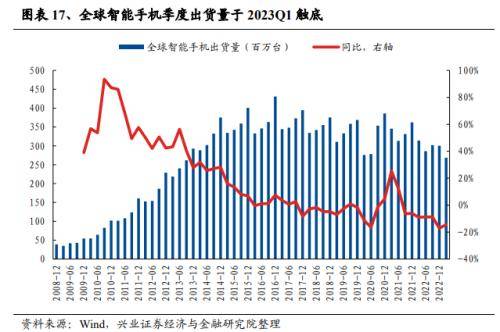
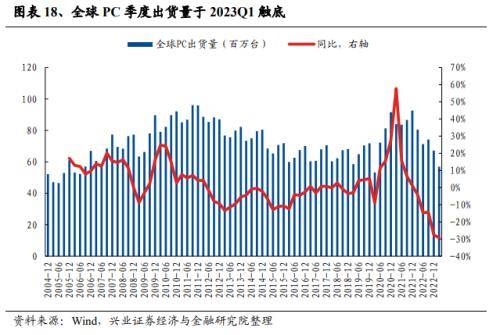
分下游产品来看,今年一季度是智能手机和 PC 出货量最差的季度之一,但展望2023H2,手机和计算机销量有望回暖,或带动半导体需求提升。根据世界半导体 贸易统计(WSTS)组织发布的 2022 年半导体终端应用调查,通信和计算机终端市场仍然占据了 2022 年半导体销售额最大的份额,分别为 30%和 26%。通信方面,据 Canalys 预测,智能手机库存在 2023Q2 末可以达到相对健康的水平,下半年,智能手机销售量将随库存的减少逐渐改善。计算机方面,Canalys 预测 2023Q1 会是今年 PC 出货量下滑最大的季度,下半年 PC 市场将逐渐回暖,2024 年 PC 市场有望迎来较快增长。
3、成长性:科技创新周期与国产化替代周期共振
半导体不仅有顺周期性,更具备成长性,因此相对传统顺周期资产弹性更强。考虑到国内经济并非强复苏、全球经济也处于触底企稳中,因此,传统顺周期资产弹性可能有限。但半导体除了顺周期性外,在当前科技创新周期与国产替代周期共振下,更具备自身的成长性,因此其弹性也更强。
3.1、科技创新周期:AI/XR 带来新的增长极
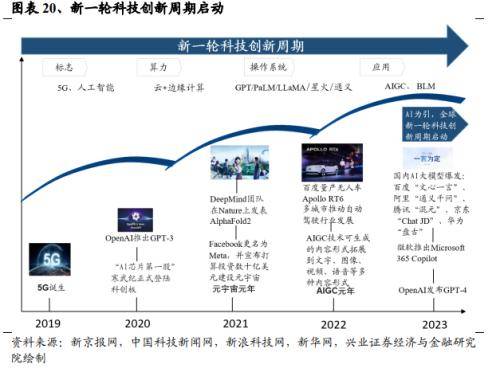
2000 年以来,半导体共经历了 3 轮科技创新引领的下游需求爆发周期,科技创新周期正是孕育半导体行业新增长极的温床。具体来看:1)2001 年至 2008 年, Windows 系统带来电脑需求增加以及 2G、3G 的诞生带来手机出货量稳步上升, 持续拉动半导体需求;2)2010 年至 2014 年,iphone4 的横空出世引爆全球智能 手机浪潮,智能手机渗透率加速提升带来半导体需求高增;3)2017 年至 2022 年, 高性能数据存储的兴起、光伏等新能源的快速发展以及 5G 的诞生为半导体行业注入强劲动力,半导体需求端迎来多点开花。可以看到,2000 年以来历次科技创 新周期均能为半导体行业孕育新的增长极,催生需求端拥抱高景气。
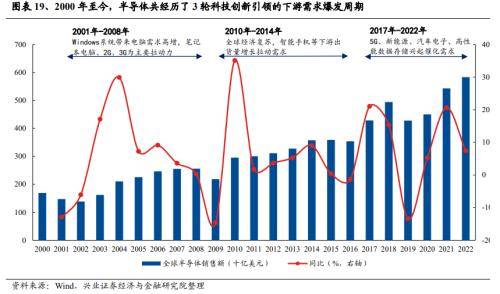
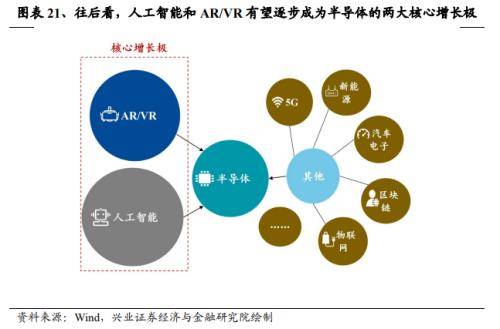
全球新一轮科技创新周期已经启动,以人工智能和 XR 为代表的新动能有望成为半导体需求端新的两大核心增长级。去年年底以来全球人工智能技术和 AR/VR 技术发展迅猛,从 OpenAI 发布的 ChatGPT 到微软推出的 Copilot,从英伟达研发的 Omniverse 到苹果近期发布的 Vision Pro,相关产业趋势加速演绎预计逐步催生 对于半导体的需求放量。人工智能方面,生成式 AI 产业趋势的爆发下,AI大模型参数量及训练数据集的大幅增加带动算力需求“狂飙”,算力芯片作为全球 AI军备竞赛的基石也将充分受益。XR 方面,苹果于北京时间 6 月 6 日凌晨 1 点发布了首款混合现实头显 VisionPro,正式开启“空间计算”新时代,后续产业趋势爆发将带动 XR 产品渗透率加速增长。作为现实世界与元宇宙的硬件接口,用到了包含主控 SoC、大容量存储器、多摄像头等在内的多种传感器等芯片,其高硅量可类比 TWS 耳机,将成为人工智能之外拉动半导体需求的另一大核心增长级。
3.2、国产化周期:孕育广阔增长空间
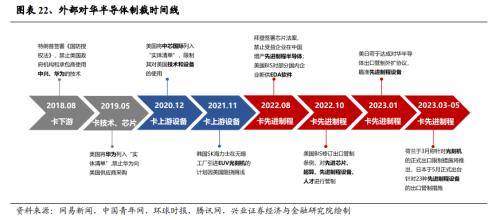
半导体产业制裁步步升级,国产替代势在必行。18 年以来美国开始对中国高科技公司采取管制、技术封锁等措施,半导体作为科技创新中的前沿领域,成为美国率先制裁的对象。美国对华半导体管制愈发频繁且不断加码,从华为、中兴等下游一路向上游设备延申。22 年 8 月发布的《芯片法案》再次升级,制裁范围扩大 至先进制程领域。进入 23 年,日本与荷兰跟进出口管制,制裁国范围扩大。美日荷于 1 月达成对华半导体出口管制外扩协议,瞄准先进制程设备,针对性极强。日本已于 5 月正式出台针对 23 种设备的出口管制措施,精准打击先进制程领域;荷兰也于 3 月称正式出口限制措施将在夏季前推出,未来高规格光刻机等设备出口或将受限。总体看,从卡芯片、卡制造到卡设备一路向上,美国已对中国半导体上中下游各个环节形成全方位封锁之势,日本与荷兰的加入进一步显示了美国拉拢盟友共同打击中国半导体产业发育的决心。外部制裁愈演愈烈之下,自主可 控紧迫性和必要性凸显,国产替代势在必行。
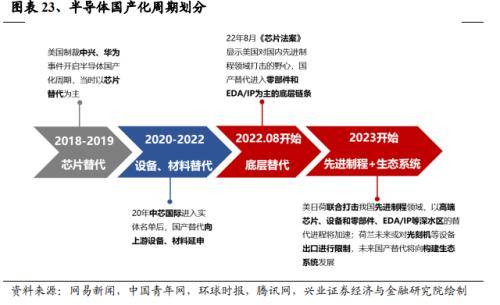
外部环境风云变幻,半导体国产化周期进入先进制程+生态系统构建新阶段。随着 外部制裁的层层深入,我国半导体替代进程也跟随经历了几个明显的阶段。18-19 年美国制裁中兴、华为事件开启半导体国产化周期,当时的替代以芯片为主;20 年中芯国际进入实体名单后,国产替代向上游设备、材料延申;22 年 8 月发布的《芯片法案》显示出美国对国内先进制程领域打击的野心,国产替代进入到零部件和 EDA/IP 为主的底层链条。进入 23 年,外部制裁再次发生边际变化,我们认为半导体国产化周期将进入先进制程+生态系统构建新阶段。一方面,美国联合日本、荷兰对我国先进制程的精准打击进一步确认了对华半导体封锁将不断向高端领域深入,叠加 AI 时代对于算力需求将大幅提升,以高端芯片、设备和零部件、 EDA/IP 等深水区的替代进程将持续加速;另一方面,荷兰未来或对光刻机等设备出口进行限制,其制造需要产业链上下游深度融合,未来国产替代将向加强产业链各环节联系、构建生态系统发展。
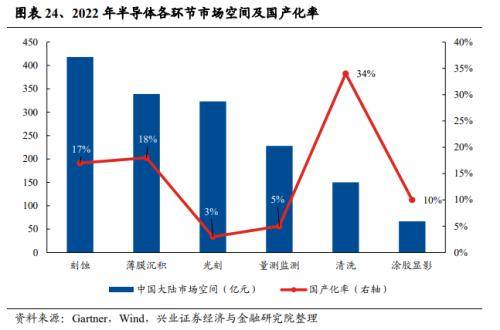
当前半导体众多环节国产化率仍低,国产替代带来的增量空间广阔,关注国产化率低+市场空间大的环节。虽然国产半导体厂商已在多领域实现突破,但仍有众多 环节国产化率低、市场空间大,例如刻蚀、薄膜沉积、光刻、量测监测等领域, 国产替代带来的增量空间广阔。近年来国家持续在半导体产业链核心卡脖子环节加大政策支持力度,国内企业也集中力量攻关核心技术,举国体制突破技术限制,在各个细分领域都涌现出一批引领国产替代的领军企业,国产化进程未来可期。在国产化周期的大主线(β)下,半导体产业链各环节国产替代率的提升将使得国 内半导体厂商在全球体现出更强的成长性(α)。α 与 β 叠加,持续看好相关公司的发展机遇。
风险提示
中美大国博弈超预期、人工智能产业发展不及预期、美联储加息超预期
来源:券商研报精选