

王宁敲锣,Keep的这份成绩单究竟怎么样?
来源 / 互联网江湖 作者:志刚
Keep终于上市了。
2023年7月12日,中国运动科技“第一股”Keep在香港上市,在经历过两次递表失效之后,Keep成功上市。
相比过去两年,美联储加息的背景下,资本市变得更冷,即便是首次募资,想要拿到足够的钱也变得更难了。
据第三方统计数据显示,2023年一季度,港股IPO市场共完成18宗交易,累计募资额为67亿元,募资金额下滑了51.8%.这样的环境下,Keep本轮IPO募资,能不能达到预期的目标,还很难说。
此时上市,也许并非最好时机,三年累计亏损16亿之后,Keep可能找不到上市之外更好的选择。天眼查APP显示,不完全统计,上市前Keep已经完成F轮融资。
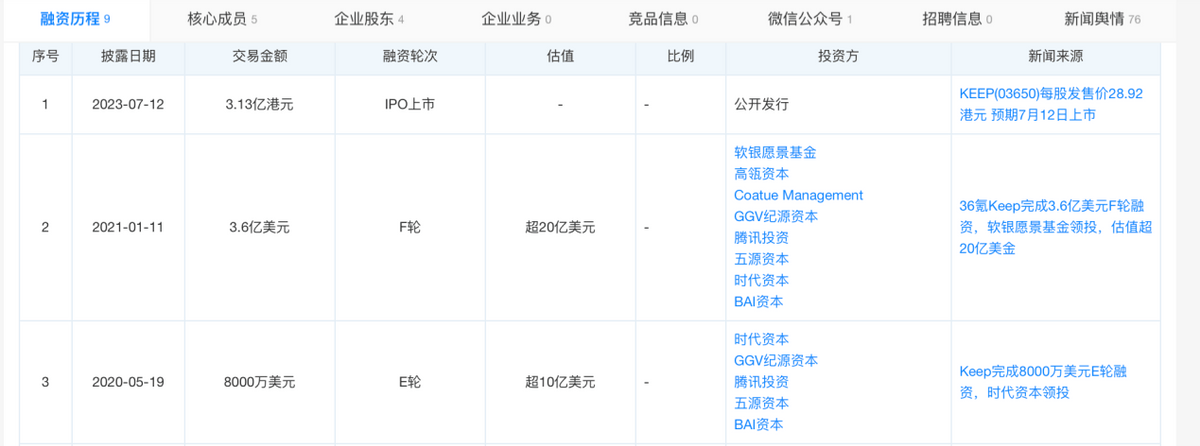
从估值的角度来看,虽然市场上的AI概念股大火,但传统互联网估值依旧在低点,此时Keep究竟能不能卖出个好价格?值得深究。
“自律”的Keep也有隐忧
过去的三年,是在线健身行业飞速发展的三年,也是Keep高速发展、扩张的三年。
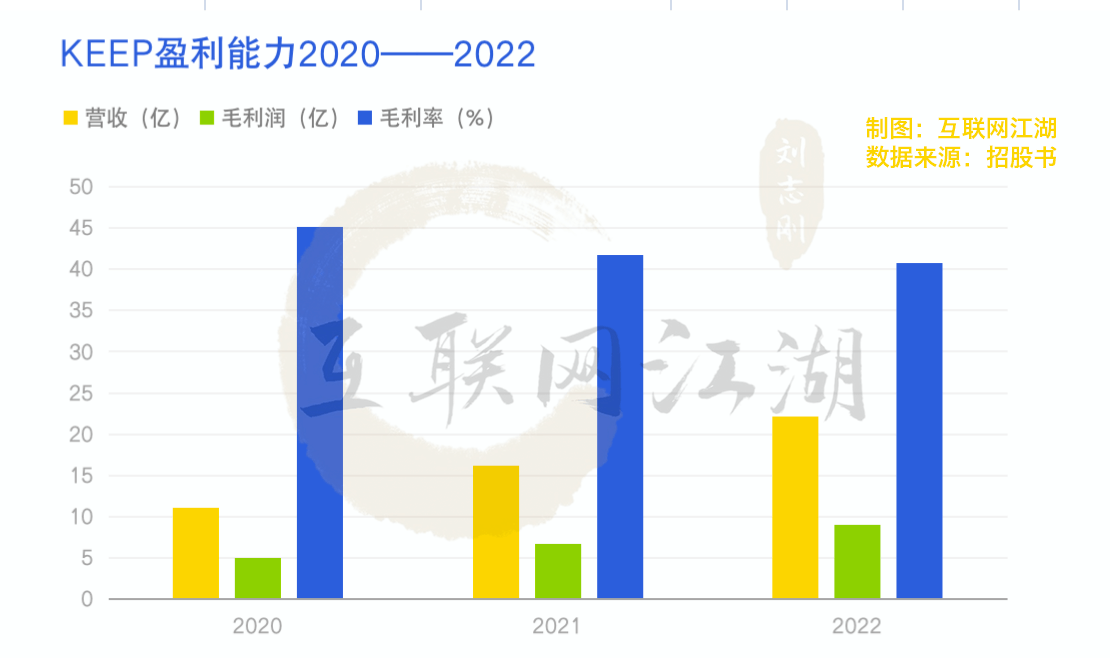
招股书显示,2020年到2022年,Keep营收分别为11亿、16亿、22亿,经调整亏损净额分别为1.06亿元、8.27亿元、6.67亿元,三年累计亏损16亿元。
高速增长期亏损不是问题,关键还是得看经营。
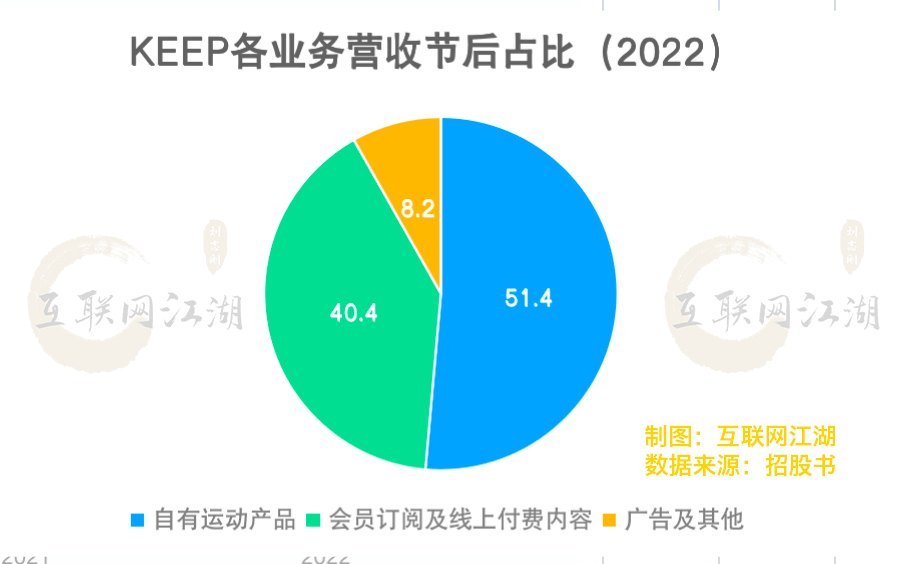
从招股书来看,Keep收入主要来自三方面:销售自有品牌产品、会员订阅及线上付费内容、广告和其他服务。
营收结构上,2022年,三大业务营收收入占比分别为51.4%、40.4%以及8.2%换言之,Keep的大分部营收是靠卖会员、卖健身课以及销售自家的配套产品。
先来看看线上收入的部分。
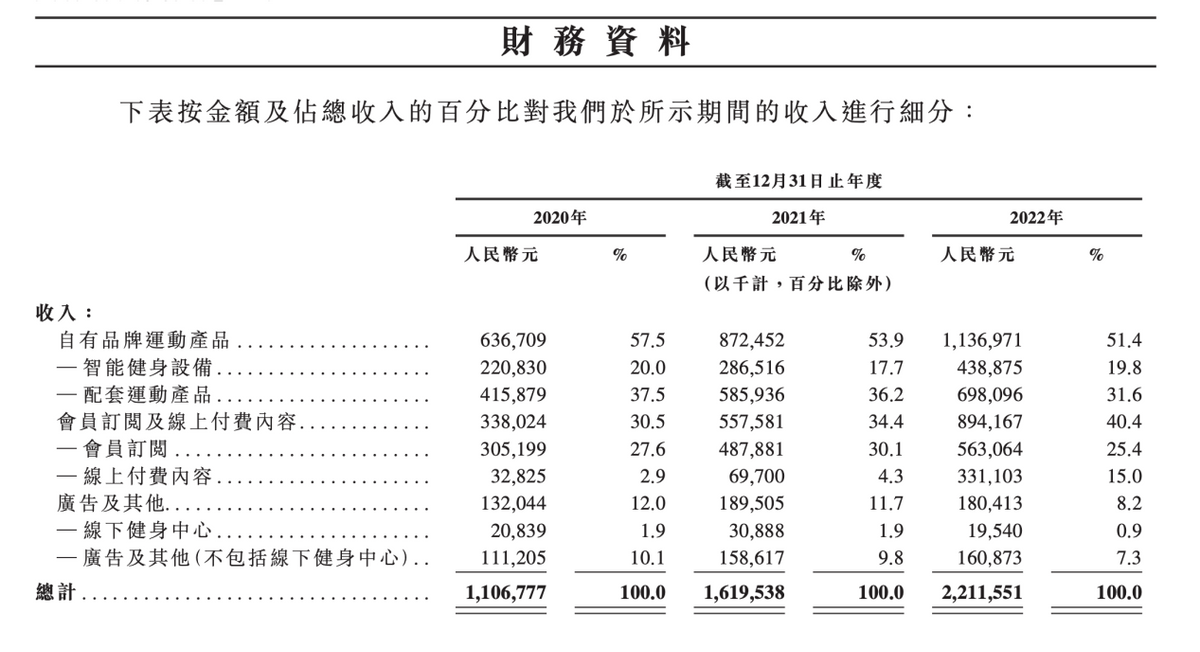
2020年,Keep会员订阅及线上付费内容收入3.38亿,到了2021年增长到了5.57亿,2022年全年,该业务营收8.94亿,营收占比从30%增长到了40%。
增长的情况确实很不错,但能不能支撑起来高估值,还要看接下来的增长情况。
财报显示,2020年到2022年,Keep的平均月活用户数量分别为2970万、3440万、3640万,而2019年第三季度,Keep的平均月活跃用户就已经达到了2924.5万。也就是说,2020年到2022年,人们居家之后Keep的用户活跃增长是肉眼可见的。
活跃用户增长的另一面,是会员渗透率的增长遇到了瓶颈。
而会员渗透率方面,从2020年的6.4%增加到2021年的9.5%,渗透率提升了3%,而2021年到2022年,渗透率仅增长了0.5%,为10%。
也就是说,疫情过去之后,活跃度仍在,但会员渗透率的增长更难了。
反映到营收增速上,整体的营收增速也在下滑,招股书显示,2020年到2022年,Keep的营收增速分别为66.9%、46.3%以及36.6%。
下滑背后的原因其实不难理解:打败Keep的可能不是另一个Keep,而是抖音、B站的健身区。
一方面,健身内容方面,Keep并非不可替代。
抖音、小红书等内容平台,抢走了原本属于Keep的用户、也抢走了健身达人和教练,抖音的刘畊宏、B站的Jo姐,也抢走不少属于Keep的流量和用户。
另一方面,UGC的内容平台,天然比健身工具类平台有更高的流量粘性。
用户使用Keep,还是更多的把它当成一个工具APP来使用,工具类的APP天生就不是Kill Time,而是用完即走,就像微信。
Keep其实早就意识到了这一点,并从2019年开始进一步增强社区氛围,想要把更的用户留下来。但Keep毕竟不是纯粹的UGC内容平台,天生自带的工具属性很难下场和抖音、小红书抢夺注意力。
因此,长期来看,Keep线上订阅以及付费内容增长,绕不开直面抖音、小红书的竞争。
当然,营收增速的下滑也有硬件业务的影响在。我们再来看看硬件业务。
对于王宁和Keep来说,要不断突破赛道、自身的天花板,关键的一点就在于硬件业务。毕竟硬件业务营收已经占到了40%。
从财报来看,Keep硬件业务的增长势头很好,但也有隐忧。
互联网江湖热额外,隐忧就在于产品销售结构变化引发的毛利率变化。
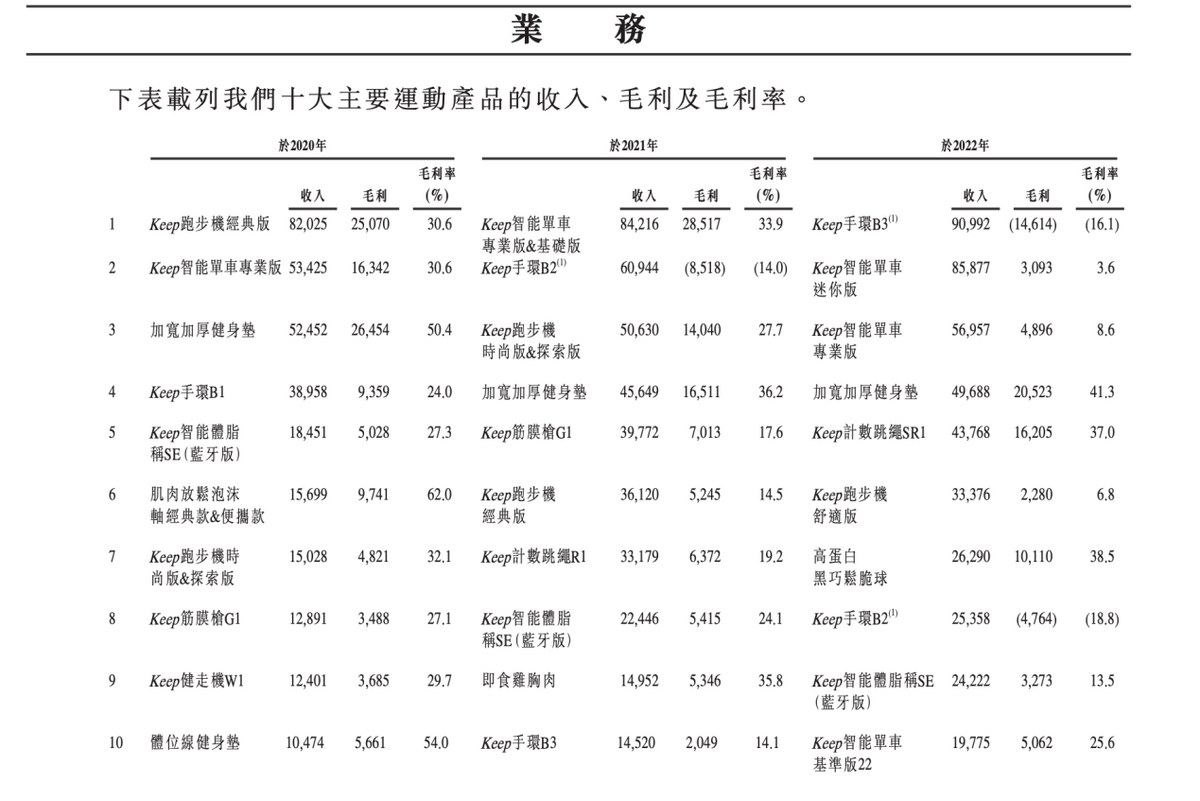
招股书显示,2020年收入前三的产品分别为Keep跑步机经典版、Keep只能单车专业版,以及健身垫,毛利率分别为30.6%、30.6%以及50.4%。
到了2022年,排名情况发生了变化,Keep手环B3、Keep智能单车MIni版以及Keep只能单车专业版位列前三,而对应的毛利率分别16.1%、3.6%以及8.6%。
换句话来说,销量前三的产品综合毛利率变得更低了。这可能也进一步影响到了公司整体的毛利率表现。
可以看到,整体来看公司的毛利率也在下滑。从2020 年的45.1%下滑到2021年的41.8%,2022年进一步下滑到40.7%。
一方面,硬件业务占比的提升可能会影响到公司整体的毛利率,因为相比线上订阅和内容付费,硬件业务的毛利率本就偏低。
另一方面,Keep硬件业务,模式是OEM,带来的一个问题就是毛利率很低,因为本身硬件产品的毛利率就不高,OEM模式下,毛利率就更低了。
另外,硬件领域大厂林立,华为、小米等科技企业都有涉足,如何面对接下来的竞争,是一个需要深思的问题。
接下来Keep的挑战在于,如果未来高毛利的订阅收入出现下降,那么的硬件业务能不能挑得起毛利率大梁并实现净利转正?这可能是需要进一步回答的问题。
经历过短暂破发,“自律与自由”该如何定价?
此次港股上市,Keep的发行价定为28.92港元,12日开盘之后股价上涨4.77%报30.3港元,随后两日,Keep股价最高涨到32港元,也经过短暂破发。
走势不稳,可能说明市场还有疑虑。市场的疑虑或许有两点:一个是成长性,另外一个是估值天花板。
成长性的核心是增长的持续性问题。
很多公司上市初期都经过了增长阶段,但股价终归于平淡,核心就是在于增长持续性有了问题。
其中的原因之一在于市场增长的空间被高估了。
比如前几年上市的To B赛道,一开始营收增速很猛,但后来发现市场空间其实没有那么大,于是开始进入市值回撤阶段,典型的比如微盟、有赞。
线上健身赛道的增长空间究竟有没有被高估?这个问题可能谁心里也没有底。
第三方机构的统计数据显示,2022年,中国健身人群的平均年支出为每人2518.3元,远远不及某海外市场的年人均消费为16425.2元。
看起来潜在的市场空间很大,但愿意为健身掏钱的用户真的有那么多吗?
另外,健身的线上体验感是不如线下的,而愿意为健身付费的用户,其实就是有健身习惯的用户,这些用户大多数是健身房的常客。
Keep不是没有尝试过线下,但还是失败了。比如2018年Keep曾经推出Keepland,但由于成本问题,模式并没有跑通。
Keepland的尝试至少证明了一件事:作为一个线上玩家,Keep不可能用健身房+线下零售的模式去讲一个“重模式”的健身故事,因为规模化带来的高成本最终会拖垮整个管理体系。
此后,Keep明显变得更“轻”了,并开始与传统健身房进行合作,合作运营团课,Keep只提供专业教练和团课运营。
从2022年开始Keep先后推出实感骑、直播课等新的内容产品,到2023年尝试启动新的会员订阅模式“直播畅练卡”,Keep一直都在从运营端始发力,希望找到新的增长动力。
王宁也曾经表示,希望Keep不再是一个APP,而是影响一代年轻人的生活,成为年轻人的运动生活方式。
兜兜转转,到头来Keep所讲的,还是最初的那个大家都知道互联网生态的故事:内容、产品。
内容是流量池,产品是现方式。
Keep成为年轻人的运动生活方式的途径,其实就是卖货。
2018年~2019年,Keep发布了多款智能健身产品,包括跑步机、智能体脂秤、智能手环、健走机和动感单车。这些健身硬件,是Keep的第二增长曲线。
招股书显示,2022年,Keep品牌运动产品卖了11.3亿。线上付费内容仅仅卖了3.3亿。
从这个角度来讲,市场给Keep估值的方式或许不应该科技公司普遍采用的成长性估值,而应该采用看GMV规模的电商平台估值。
因为从变现方式上来看,Keep确实更像是一家卖运动器械的“电商公司”。
另外,从成本结构上来看,Keep的表现也更像是一家电商公司,毕竟公司2022年的销售以及营销开支高达6.4亿。
不过,公司的研发投入也并不低,高达5.3亿。
如果从科技公司的成长性估值来看,24亿营收对比155亿的估值,还是有成长空间的,但如果从运动产品垂类电商公司角度来看,155亿的估值,可能已经离天花板不远了。
从估值的角度来看,Keep的目标很明确,就是要做中国的Peloton。可问题在于,Peloton的估值看起来很高,但亏损依旧问题。财报显示,Peloton已经连续六个季度亏损。
财报显示,Peloton最新一个财季亏损扩大至12亿美元,而2022年四季度,营收同比下滑28%至6.787亿美元。
估值方面,Keep目前市值155亿,而Peloton市值跌至30亿美元,即便是营收毛利规模能够追的上Peloton,但如果按照当下汇率来计算,只有几十亿元的市值空间,
只不过,Peloton还没有走完的盈利路,Keep能先一步走完吗?恐怕很难。
更何况,如今的经典互联网企业,已经告别了高估值时代,未来靠什么来支撑估值?再讲一个老掉牙的“生态”的故事,恐怕很难说服市场买单。
写在最后:
Keep上市一波三折颇有些时代印记,最终敲锣成功,也为互联网企业IPO时代划上了一个分隔符。
对于商业创新来说,Keep成功上市也是一种激励,激励着无数创业者通过积累和沉淀去创新,并最终通往成功。
如今,互联网公司的IPO早已进入了技术估值时代,曾经互联网时代的创业、融资、上市已经成为了过去的记忆。
新时代下,历史的车轮依旧滚滚向前,新的创业故事也在继续上演。
免责声明:本文基于公司法定披露内容和已公开的资料信息,展开评论,但作者不保证该信息资料的完整性、及时性。另:股市有风险,入市需谨慎。文章不构成投资建议,仅供以文会友,行业交流。