

下半年决断,A股剑指何方?
2023年上半年行情结束,A股经历了震荡波动的上半年。回顾过去这半年,权益市场呈现出主题交易极致化和机构博弈极端化的特征,波动较大行情极度分化:受益于人工智能行情的科创50指数上涨4.71%,“中特估”浓度较高的上证指数上涨3.65%;而生物医药和新能源表现低迷,创业板上半年下跌5.61%,深证成指则以0.1%的涨幅几乎平收。(数据来源:wind,2023.01.01~2023.06.30)
站在下半年初始向后展望,下半年资本市场行情将如何演绎?行业配置机会应该遵循哪些主线?
01上半年市场回顾
回顾上半年,A股呈现先扬后抑的走势。一季度国内经济复苏的预期加强,外资大幅流入并成为带动市场回暖的主要增量资金。然而国内市场对经济复苏分歧加剧,叠加美联储加息预期、硅谷银行破产等海外风险扰动,外资流入放缓,后两月市场整体震荡。中证1000、中证500、沪深300和创业板指分别上涨9%、8%、5%和2%。
二季度经济整体弱复苏,市场持续震荡调整,直到6月OMO超预期降息、政策边际放松的预期提振了市场情绪,但海外多重因素扰动下近两个交易日大幅下跌,回吐了前期所有涨幅。
债市方面,一季度10年期国债小幅上行3BP,10年期美债收益率大幅回落40BP。二季度,10年期国债下行19BP,10年期美债上行24BP,其中4月10年期国债和美债分别下行7BP和4BP;5月10年期国债下行9BP,10年期美债上行20BP;6月10年期国债下行2BP,10年期美债上行8BP。

数据来源:Wind,国泰基金整理,数据截至: 2023年6月。我国指数运作时间较短,指数过往表现不代表未来。市场利率存在波动的可能性,以上数据仅供参考。
结构性行情中,市场热点和主线也在快速变化中。
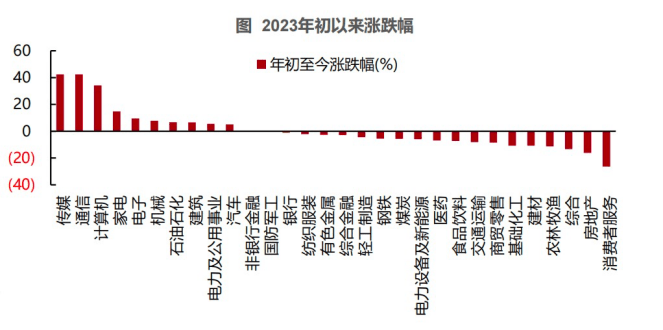
一季度,政策和热点催化下,“数字经济”和“中特估”逐渐成为市场主线。计算机、传媒、通信、电子和建筑行业涨幅居前,分别上涨39%、34%、30%、17%和12%;房地产、消费者服务、银行、电力设备及新能源和交通运输行业表现相对靠后。
到了二季度,通信和传媒板块经历调整后再度领涨,政策支持下家电和汽车等大宗消费板块也有所回暖。通信、传媒、家电、电力及公用事业和汽车行业涨幅居前,分别为10%、6%、5%、4%和1%;消费者服务、农林牧渔、基础化工、建材和食品饮料行业表现靠后,分别下跌22%、13%、12%、12%和11%。
数据来源:Wind,国泰基金整理,数据截至: 2023年6月。我国指数运作时间较短,指数过往表现不代表未来。市场利率存在波动的可能性,以上数据仅供参考。
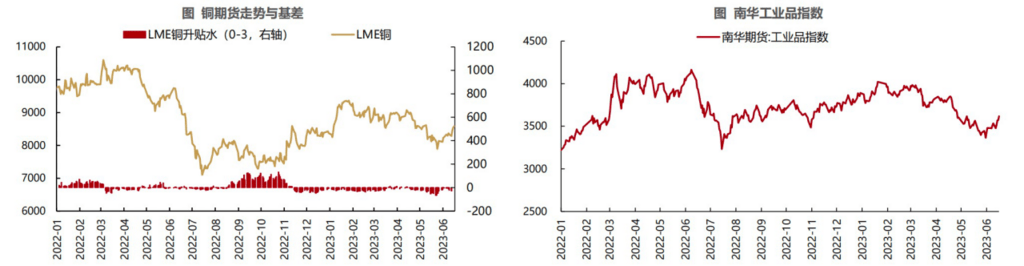
商品市场上半年经历了“先抑后扬”的过程。一季度商品市场整体表现不佳。开年商品价格在经济复苏预期下和稳增长政策刺激下快速回暖,但受春节等假期影响,一季度前期各类工厂开工率不高,下游采购情绪也较为低迷,市场交易热度不佳。动力煤库存偏高+需求不见明显回升;焦煤和铁矿石受下游钢厂需求不佳,市场成交清淡;螺纹钢也因钢厂利润欠佳影响,价格承压;玻璃下游行业接货情绪较好,库存积极消化,整体呈现回暖态势。海外市场受美联储加息预期和硅谷银行破产等金融风险事件影响,一季度商品价格明显震荡下行。
进入二季度之后,经济复苏斜率放缓,商品价格继续震荡回落,此后又在6月政策预期转好下整体有所回暖。动力煤进入传统用煤需求淡季,高库存和高进口使得价格承压下行;前期焦煤和铁矿石仍受下游需求不佳的影响,价格下行,螺纹钢价格也继续承压,但随着政策边际宽松,6月价格均有所回升;经济弱复苏被逐步证实,叠加地产低迷,玻璃价格先涨后跌。海外主导定价的商品方面,银行破产和债务上限危机等事件扰动,市场对美国经济衰退的担忧情绪加强,原油价格持续下行,但随着金融危机暂缓、OPEC主动减产和地缘政治因素,近期价格有所回升;铜和铝价格同样先跌后涨。
数据来源:Wind,国泰基金整理,数据截至: 2023年6月。我国指数运作时间较短,指数过往表现不代表未来。市场利率存在波动的可能性,以上数据仅供参考。
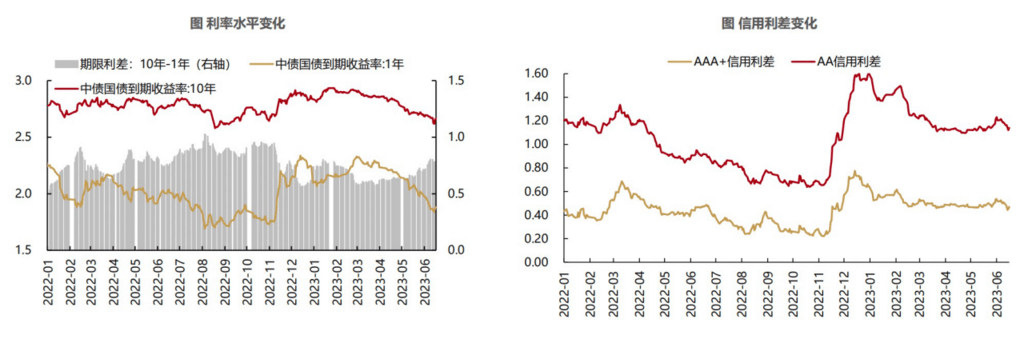
此外,上半年国债收益率表现则是“先扬后抑”。一季度国债收益率整体有所上行。随着防疫政策进一步优化,市场对经济恢复预期增强,收益率整体延续回调态势。2月以来,由于国内缺乏基本面增量信息,且市场对于经济复苏仍存一定分歧,强修复预期的支撑力度在边际减弱,而海外风险事件发酵,利率震荡下行。 二季度国债收益率大幅回落,多项经济、金融数据不及预期,经济基本面修复的“弱现实”逐步被证实、资金面维持流动性合理充裕等支撑债市大幅走牛。不过随着6月MLF降息后,止盈情绪有所升温,国债收益率小幅回升。
数据来源:Wind,国泰基金整理,数据截至: 2023年6月。我国指数运作时间较短,指数过往表现不代表未来。市场利率存在波动的可能性,以上数据仅供参考。
02下半年股债市场前瞻
往后看,下半年行情将如何推演?
增长:经济增长预期偏弱
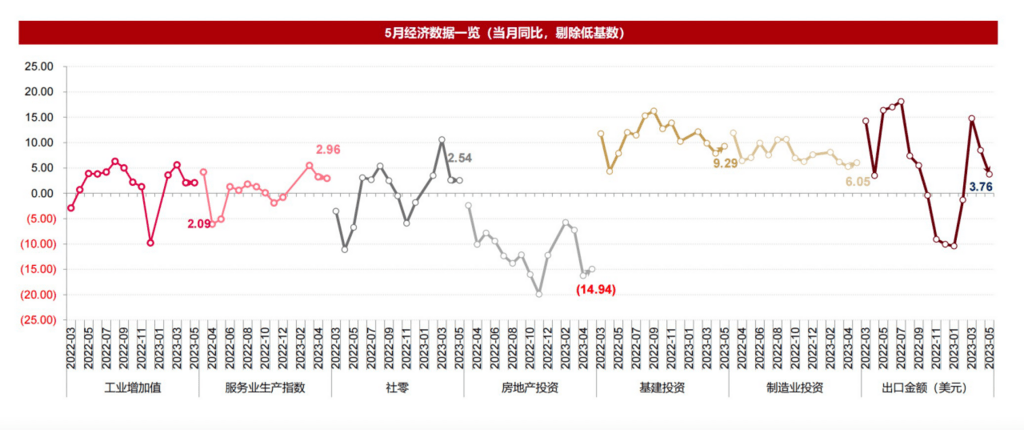
4-5月数据反映经济修复斜率下修。目前判断经济修复的节奏是“一季度修复→二季度震荡→三、四季度弱复苏”。具体来看,5月房地产投资增速-10.2%(前值-7.9%),地产链良性循环仍未回归,前端的销售和资金都尚未看到改善迹象;基建投资保持韧性,预计今年基建是新开工收敛+续建延续+实物工作量可观的组合;考虑到国内外制造业仍处于去库周期,预计制造业投资继续下行,但三季度若能看到制造业进入被动去库,结合国内脱虚向实政策有利于强化制造业投资韧性,有望看到制造业投资逐步筑底;此外,结构需求支撑出口慢回落,消费缓慢修复。
数据来源:Wind,国泰基金整理,数据截至: 2023年6月。
货币:通胀有望低位温和修复
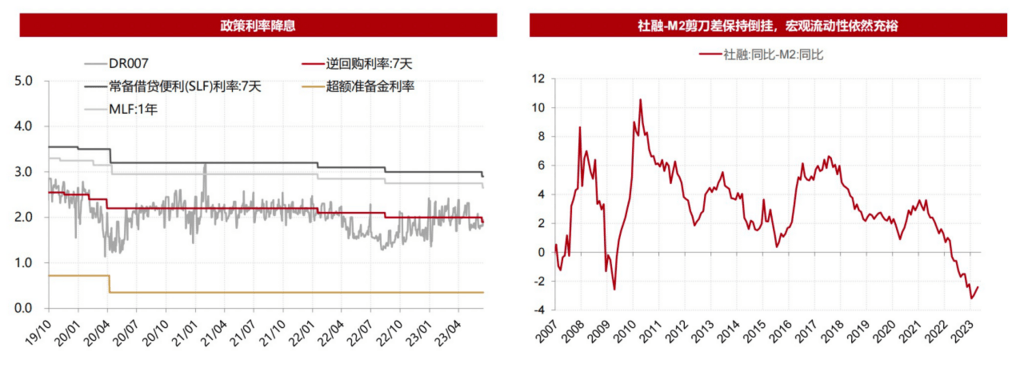
5月通胀读数基本符合预期,但趋势上继续下探,反映经济需求偏弱。通胀未来走势预测不变,二季度通胀趋势仍弱,CPI和PPI同比预计震荡探底,到2023H2再回升。但市场的关注点或更在核心CPI的回升强度,背后是地产后周期消费、服务消费等分项能否开启修复。政策方面,货币政策态度更为积极,三季度有望重回“宽货币+宽信用”,宏观上实体经济流动性和微观上银行间市场资金仍保持充裕,但私人部门风险偏好仍低,进而导致股市仍为存量市。
数据来源:Wind,国泰基金整理,数据截至: 2023年6月。
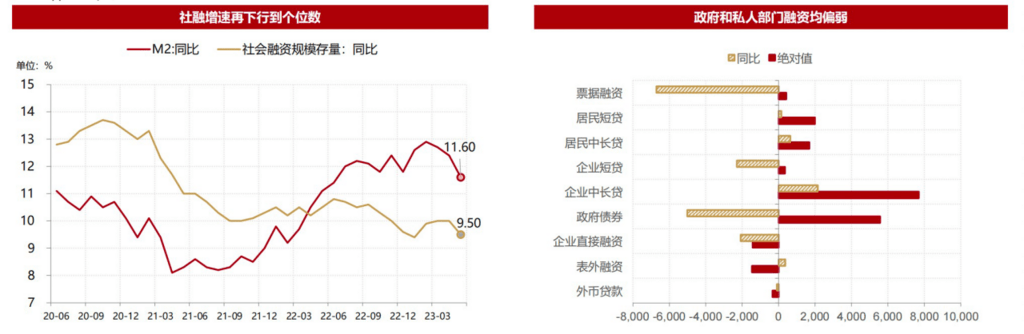
信用:融资意愿仍然低迷
5月金融数据低于预期,除了内生动能偏弱之外(企业和居民部门),政策二季度发力全面退坡也是原因之一。
数据来源:Wind,国泰基金整理,数据截至: 2023年6月。
海外:美联储处于加息尾声
美国经济继续下行。高利率环境对经济的负面影响已经在企业部门和金融部门体现。根据领先指标,美国制造业PMI仍在持续下行。通胀压力缓和,但长期薪资螺旋通胀并未解除,美联储暂缓加息,处于加息尾声。

数据来源:Wind,国泰基金整理,数据截至: 2023年6月。
总体来看,国内方面,经济增长预期偏弱,通胀有望低位温和修复,货币政策态度预计将更为积极。
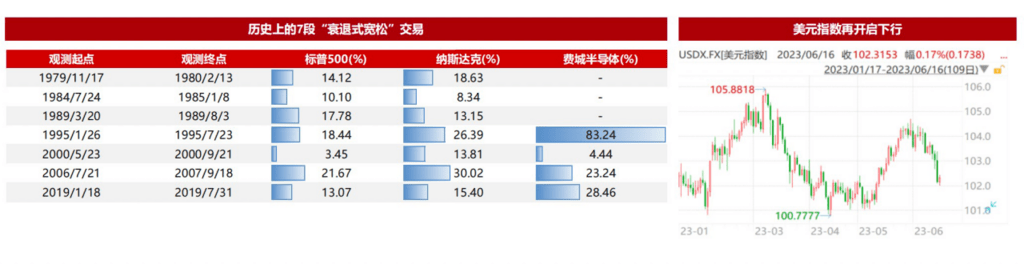
海外方面,“衰退式宽松”交易回归,美元指数走弱,全球风险偏好抬升。货币政策方面,美联储FOMC给出加息尾声预期,同时通胀阶段性回落,使得市场开始宽松交易;经济方面,经济短期温和衰退好于预期。
数据来源:Wind,国泰基金整理,数据截至: 2023年6月。
03大类资产配置建议
风格较为均衡:超额流动性对小盘风格解释程度最高。随着经济修复,预计2023年超额流动性逐步见顶,市场风格较为均衡。
权益计入较为充分的悲观经济预期:在5月以来的下跌过程中,权益市场已经计入较为充分的悲观经济预期,当前股指的股权风险溢价反映的经济预期,类似于2019年5-6月,ERP处于3年均值+1倍标准差。
行业配置考虑三方面视角:首先,从一季报看财务指标改善且估值偏低或基金仓位偏低的行业:电力设备、家电、非银、轨交、医疗设备/耗材、建筑、传媒;从库存周期位置观察景气有望改善行业:白电、小家电、血制品、调味品、火电、PCB、家居家具、文娱用品、生产线设备、钢结构、汽车零部件、智能汽车、消费电子、面板、安防等;从半年度视角来看,海外高利率和国内弱复苏的制约仍在。
基于上述逻辑,行业配置方面重点关注三条主线:一是消费+核心资产。包括家电、商贸零售、纺服、新能源、机械。二是科技。包括传媒、计算机、通信、电子。三是波动防御。包括中特估:运营商、石油石化、建筑、机械、非银;贵金属:受益于美元地位下降;电力等。
其中,尤其看好三个行业:
一是中特估。在各行业都可以找到估值偏低、未来ROE提升、业绩加速的央国企。同时未来2个月看仍有政策和基本面催化。
二是传媒。传媒板块具有监管边际放松下内容公司供给侧修复机会和疫情优化后的消费复苏机会,及央国企变化和AIGC技术变革下商业化落地机会。
三是家电。家电板块估值处于相对低位,下半年原材料成本红利仍能持续兑现,叠加收入端的恢复预期,板块有望继续维持高景气。
债券市场预计收益率宽幅震荡:预计三季度债券市场将转变为震荡格局,弱现实强预期是未来一段时间的主线,主要关注稳增长政策出台落地情况。随着全球增长放缓以及国内被压抑的需求得到释放,若无强刺激政策较难看到经济明显修复。基本面情况总体利好债市,全国房价普遍下跌、商品房销售明显弱于往年同期甚至大幅弱于2022年、土地成交持续恶化,短期内地产下行趋势未见触底回升迹象。消费方面,汽车销售同比增速、端午旅游消费均较前值有所回落,指向消费存在下行压力。政策方面我们认为可能推出特别国债、政金工具与地方债余额限额等财政刺激,均会对收益率造成上行风险。
关注同业存单与信用债:品种方面,在资金低于政策利率与债市整体偏强的情况下,短端的同业存单与中长端的信用债有较高配置价值。
注:观点仅供参考,不构成投资建议或承诺。市场观点将随各因素变化而动态调整,不构成投资者改变投资决策或选择具体产品的法律依据。市场有风险,投资需谨慎。