

收入净利停滞四年!这家公司“换道”冲刺IPO,能成吗?
深交所网站消息,7月13日将召开上市委会议,审议江苏金智教育信息股份有限公司的首发上市申请。
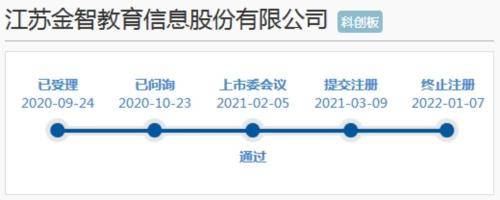
金智教育其实是一张资本市场老面孔,公司2015年6月至2020年3月曾在新三板挂牌近五年。新三板退市半年后,公司在2020年9月申报科创板IPO,不过在通过上市委会议甚至已经进入注册环节的情况下,却迟迟无法拿到注册批复,公司最终在2022年1月7日被迫终止上市。不到半年,2022年6月公司卷土重来,改道创业板继续冲上市。
金智教育主营教育软件开发,但其更像是一家人力密集型公司而非技术密集型公司。报告期各期(2020至2022年),公司的人工成本均在1亿元附近,占营业成本的比例最高达到57.55%。公司首次上市走到注册环节仍然折戟,正是源于科创属性问题。而此次冲击创业板,深交所同样较为关注公司是否符合创业板定位,两轮问询均涉及该问题。
公司的成长性也成为了监管此前问询关注的重点。公司报告期实现营业收入分别为4.75亿元、4.92亿元、4.55亿元,净利润分别为7332.05万元、7892.55万元、7754.94万元,基本是停滞徘徊状态。实际上,如果算上2019年,公司业绩已经停滞四年,2019年其营收和净利润已经分别是4.82亿元和8418万元,比2022年高出约6%和8.5%。
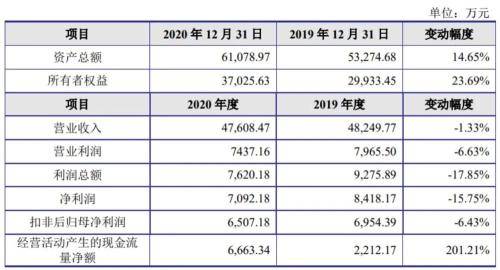
公司两版招股书关键财务数据还出现明显差异,冲科创板时招股书注册稿披露的2020年净利润是7092万元,冲创业板时披露的是7332万元,后面一版多了240万元,但公司在回复问询时却表示“会计差错更正均为重分类调整,不影响发行人总资产、净资产、销售收入及净利润等财务数据”。
营收净利润停滞不前
员工人数减少7.5%
金智教育招股书介绍称,公司是国内领先的高校信息化服务提供商,以自主研发的基于私有云和公有云架构的智慧校园运营支撑平台产品、应用系统产品为基础,为高等院校和中职学校提供软件开发、SaaS 服务、运维服务、系统集成等信息化服务。而公司最主要业务还是软件开发,报告期各期该业务占比均在80%以上。
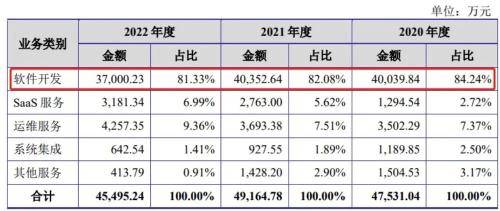
关键财务数据来看,2020年至2022年金智教育实现营业收入分别为4.75亿元、4.92亿元、4.55亿元,净利润分别为7332.05万元、7892.55万元、7754.94万元,基本处于徘徊停滞状态。与营收和净利趋势大体相仿,公司员工人数也是下滑态势,报告期各期末,公司在职员工总数分别为1256人、1283人和1166人,两年减员90人,约7.5%。
这与公司冲击科创板时展现的高成长性完全不可同日而语。
金智教育前次申报招股书显示,2017年、2018年、2019年,公司营业收入分别为3.02亿元、4.07亿元、4.82亿元,复合增速约35%;净利润分别是3017万、6874万和8418万元,复合增速甚至达到65%。不难发现,如果当时公司冲击科创板成功,将又多了一个上市前高增长,上市后失速的案例。
从上会前的两轮问询和审核中心意见落实函来看,监管对公司的成长性始终较为关注。
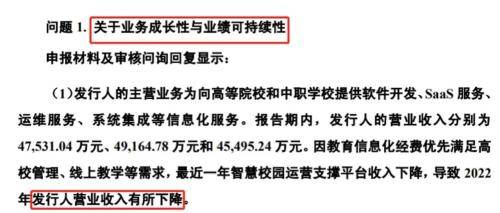
审核中心意见落实函中,深交所要金智教育结合所述教育信息化发展规划及其他主要产业政策、行业发展趋势、下游市场需求等进一步说明发行人所处细分行业及发行人主营业务的成长性。同时,结合教育信息化行业政策、发行人核心技术、订单获取能力与在手订单、期后业绩预计情况、除高校外其他客户的业务开拓情况、客户粘性及主要产品迭代周期等,说明未来业绩的可持续性,并完善经营业绩可持续性的相关风险提示。
而第二轮问询中,深交所要求公司说明智慧校园运营支撑平台的销售收入逐年下降的原因;结合行业发 展空间、发行人智慧校园运营支撑平台的市场地位、技术先进性、客户粘性、 新客户开发情况、在手订单等,说明智慧校园运营支撑平台销售收入是否存在持续下降的风险。
首轮问询中,深交所则要求其结合客户粘性、竞争优劣势等说明经营业绩增长的可持续性,业务是否面临需求饱和、市场竞争较为激烈、增速放缓的风险,相关风险揭示是否充分。
因科创属性问题折戟科创板
是否符合创业板定位?
因为有过申报科创板失败的经历,金智教育前次申报中的问题也不可避免地被监管问及。
首先是关于前次失败的原因。公司在回复问询时称,发行人曾于2020年9月申报科创板IPO,2021年2月5日经科创板上市委2021年第14次审议会议审核通过,2021年3月9 日提交注册稿申请文件,2021年12月31日撤回注册申请。
公司表示,申报科创板IPO后撤回的具体原因系:发行人主要从事高校信息化业务,属于“I65软件和信息技术服务业”下的“I6513应用软件开发”行业,在注册环节中,由于发行人科创属性相关事宜尚需进一步论证落实,发行人基于自身战略发展及未来资本运作规划考量,主动撤回科创板注册申请文件。
那公司这次改道创业板,是否就符合创业板定位呢?两轮问询深交所均问及该问题。
金智教育回复称,“公司深耕高校信息化行业,服务于高等教育人才培养、科学管理、师生服务等多个领域,坚持自主研发创新,持续推动云计算、大数据、人工智能等新一代信息技术与教育应用场景深度融合,推动数字经济在高等教育行业落地和发展,引领该细分行业的创新和变革,有效助推高等教育领域的创新和变革”。
公司还从多个方面说明其“创新、创造、创意”特征:率先在业内推出智慧校园平台化产品;在行业内较早投入SaaS产品的研发和运营;基于IPD的产品研发模式创新。
关于新旧产业融合,金智教育表示,新一代信息技术的发展和应用,不仅改变了经济社会对人才的需求,同时也在深刻改变教与学的方式,推动新时期教育理念的重塑和人才培养模式的变革。公司坚持研发创新,通过新一代信息技术与传统教育场景深度融合,推动院校师生服务、人才培养、科学决策与治理等业务领域的模式和流程重塑,助推我国高等教育的创新和变革。
不过,从公司的成本结构来看,其更像是一家人力密集型企业,而非技术密集型或知识密集型企业。
报告期各期,公司营业成本中的人工成本分别为9434.27万元、9733.79 万元和10086.72万元,占营业成本总额的比例分别为50.7%、52.27%和57.55%,成为公司最主要的经营成本。此情况下,公司的业绩对人工成本非常敏感,经测算,如果人工成本上升5%,则公司2020年至2022年税前利润分别下降5.95%、5.98%和6.31%。
从人均创收和创利来看,“效率”也不算高。公司2022年营业收入和净利润分别为4.55亿元和7756万元,而2022年平均员工数(年初数+年末数再除以2)为1224人,人均创造营业收入仅约37万元,人均创造净利润仅约6万元。
称会计差错更正不影响净利润
但新版招股书利润多了240万
公司两次申报招股书的财务数据也存在出入,深交所要求说明是否反映发行人存在会计基础工作薄弱、内控缺失等情形,如存在,请说明整改情况
金智教育回复称,本次申报报告期同前次申报报告期存在重叠年份为2019年度、2020年度,经逐项对比本次申报与前次申报关于重叠年份的财务报表,发行人存在会计差错更正,主要系质保金的重分类调整、按照新收入准则将合同负债中的待转销项税额重分类以及与企业日常经营有关的政府补助重分类。
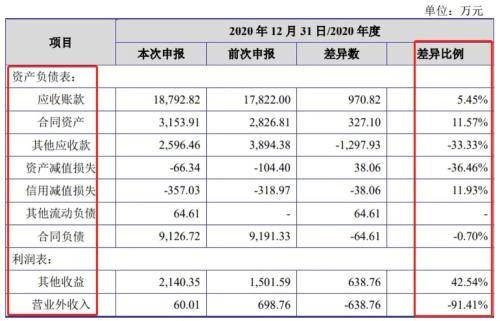
公司称,本次会计差错更正均为重分类调整,不影响发行人总资产、净资产、销售收入及净利润等财务数据,相关处理符合《企业会计准则第28号——会计政策、会计估计变更和会计差错更正》的规定。
不过中国基金报记者注意到,事实并非如此,至少在两版招股书的净利润上就存在明显差异。根据金智教育申报科创板时披露的招股书注册稿“财务报告截止日后主要财务信息及经营情况”,2020年的净利润是7092万元,而此次冲击创业板披露的2020年净利润则是7332万元,后者比前者高出240万元。
除了上述直接影响关键财务数据的差异,本次申报与前次申报关于主营业务的相关表述也存在差异。
本次申报材料显示,公司主要产品及服务包括软件开发、SaaS 服务、运维服务、系统集成及其他服务四类;前次申报的公开资料显示发行人业务分为软件开发、运维服务、系统集成三类。两次申报材料中列举的智慧校园应用系统相关产品也存在不一致之处。两次申报材料中关于运维服务的定义及内容也均存在差异。
此外,与前次申报招股说明书注册稿相比,本次申报招股书中调整了同行业可比公司,调整后可比公司同期毛利率、销售费用率、管理费用率、研发费用率等指标平均值均高于调整前。
应收账款高企、回款周期长
曾违法收集用户个人信息
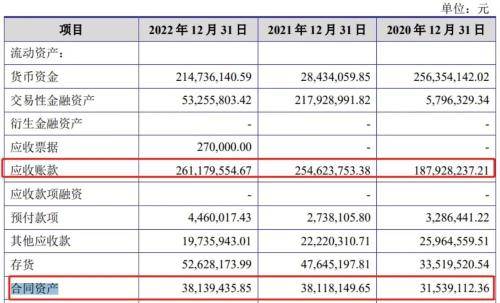
公司前述“会计差错更正”中,资产负债表变化比较大的就是应收账款和其他应收款等。实际上,公司报告期的应收款一直居高不下,最近年度甚至已接近营收的八成,一定程度上也影响经营性现金流。
报告期各期末,公司应收账款及合同资产合计余额分别为25304.07万元、33996.33万元和 35615.89万元,占各期营业收入的比例为53.24%、69.15%和78.28%,占比逐年提高。公司解释称,高校客户信息化建设资金主要来源于财政经费,资金审批、拨付的影响因素较为复杂,客户回款周期较长。
此外,报告期各期末,金智教育应收账款及合同资产期后回款比例分别为80.26%、68%、38.45%及18.81%,信用期外应收账款及合同资产占比分别为24.7%、22.24%、28.99%和40.05%,主要受院校客户预算管理、付款审批流程、人员岗位变动、财政资金到位时间等因素影响。
金智教育的经营也牵涉一定信息安全方面的风险。报告期内,公司因“今日校园”APP 违法收集用户个人信息,多次被工信部、网信办等部门通报并要求整改,但公司招股说明书及其他申报材料中未披露或说明该事项。分别为:2020年8月收到工信部信息通信管理局通报;2020年11月收到APP违法违规收集使用个人信息治理工作组、工信部信息通信管理局通报;2021年2月收到江苏省通信管理局通报。
公司表示,随着“今日校园”APP支持功能和用户量的提升,若公司未来在个人信息收集与使用方面未能严格执行相关法律法规的规定,出现被通报、责令整改或其他监管措施的情形,可能会影响“今日校园”APP在高校师生中的正常使用,进而导致公司接入今日校园的SaaS业务开展出现阶段性经营风险。
来源:中国基金报