

【原创】财报透视|红墙股份收年报问询函:详细说明报告期内主要业务收入变动的原因
6月6日,广东红墙新材料股份有限公司(以下简称“红墙股份”或“公司”)收到深圳证券交易所关于2022年年报的问询函。问询函要求红墙股份详细说明报告期内主要业务收入变动的原因,是否受到房地产行业的重大影响,收入变动趋势、主要产品或服务的毛利率与同行业可比公司相比是否存在重大差异等。
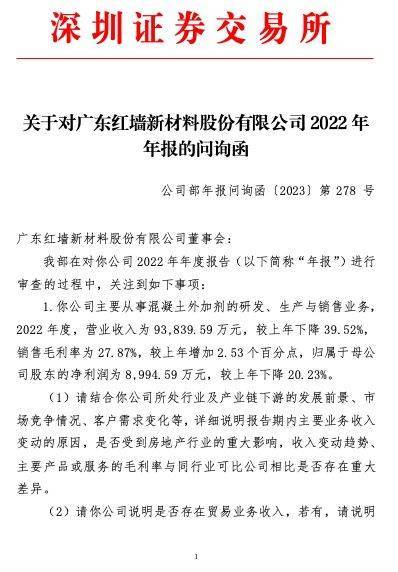
▲深交所问询函截图
问询函称,深交所在对红墙股份2022年年度报告(以下简称“年报”)进行审查的过程中,关注到如下事项:
1.红墙股份主要从事混凝土外加剂的研发、生产与销售业务,2022年度,营业收入为93,839.59万元,较上年下降39.52%,销售毛利率为27.87%,较上年增加2.53个百分点,归属于母公司股东的净利润为8,994.59万元,较上年下降20.23%。
(1)请结合红墙股份所处行业及产业链下游的发展前景、市场竞争情况、客户需求变化等,详细说明报告期内主要业务收入变动的原因,是否受到房地产行业的重大影响,收入变动趋势、主要产品或服务的毛利率与同行业可比公司相比是否存在重大差异。(2)请红墙股份说明是否存在贸易业务收入,若有,请说明业务内容、业务开展背景、收入规模、主要合同条款、是否存在实物流转、采用总额法还是净额法确认收入及相关会计处理的依据。
请年审会计师核查并发表意见。
2.2020年末至2022年末,红墙股份应收账款、应收票据、应收款项融资账面价值合计分别为146,122.21万元、151,598.81万元和111,165.43万元,占各年度营业收入比例分别为109.35%、97.68%和118.46%。2020年末至2022年末,应收账款账面余额分别为89,736.71万元、118,247.25万元和85,044.17万元,其中,单项计提减值准备的应收账款账面余额分别为0万元、7,470.78万元和6,693.10万元。红墙股份应收款项融资规模较大,除银行承兑汇票外还包含商业承兑汇票及数字化债权凭证,各年末已背书或贴现且在资产负债表日尚未到期的、已终止确认的应收票据金额分别为9,926.86万元、24,023.18万元和11,790.94万元,2021年末存在已背书或贴现且在资产负债表日尚未到期的、未终止确认的应收票据,金额为970.93万元。2022年末,公司应收票据期末余额为5,266.90万元,均为商业承兑票据,其中低风险组合未计提坏账准备,正常信用风险组合的坏账准备计提比例为3%,期末坏账准备金额为43.17万元,因出票人未履约而将其转应收账款的票据金额为2,122.18万元。
(1)请结合公司近三年信用政策(包括信用期)、合同约定付款条款、客户付款周期变化情况,说明近年来上述应收款项占营业收入比重较高的原因,并列示各年度前十大客户的收入金额、应收款项(包括应收账款、应收票据、应收款项融资)余额、账龄、信用政策。(2)请说明各年末应收账款逾期情况及截至回函日的期后回款情况,是否存在应收账款无法回收的风险,相关坏账准备的计提是否充分。请结合交易背景、诉讼进展情况、诉讼判决及执行情况等,说明对单项计提坏账准备应收账款方坏账准备的计提依据。
(3)请红墙股份说明应收款项融资中的商业承兑汇票以及数字化债权凭证的具体情况,包括但不限于出票人、到期日、金额等,说明确认为应收款项融资的依据及相关会计处理的合规性;说明各年末已背书或贴现且在资产负债表日尚未到期的、已终止确认的应收票据融资是否符合终止确认条件及理由,2021年末已背书或贴现且在资产负债表日尚未到期的、未终止确认的应收票据的具体情况;说明应收票据融资不适用预期信用损失模型计提减值准备的原因及合规性。
(4)请说明公司应收票据中低风险组合的票据的具体情况,包括但不限于出票人、到期日、金额等,说明未计提坏账准备的原因;结合未履约票据的具体情况,包括形成背景、应收对象、关联关系、逾期原因、公司应对措施等,说明应收票据坏账准备计提是否充分,与同行业公司是否存在明显差异。
请年审会计师对上述问题核查并发表明确意见,并说明针对公司上述应收款项的真实性所实施的具体审计程序、获取的审计证据及结论,涉及函证、盘点的,请说明函证、盘点金额及比例、是否存在回函不符的情形及执行的替代性程序等。
3.年报显示,红墙股份期间费用下降较多,销售费用为7,989.44万元,同比下降24.89%;管理费用为6,261.48万元,同比下降32.78%;研发费用为3,825.27万元,同比下降30.73%。
请红墙股份分析期间费用同比变动的原因及合理性,期间费用率与同行业上市公司是否存在较大差异,若有请说明差异原因;是否存在体外承担费用的情况,请年审会计师对公司费用完整性进行核查,并发表核查意见。
4.报告期内红墙股份涉及较多诉讼、仲裁事项。
请说明是否充分计提预计负债,相关风险提示是否充分。
请年审会计师核查并发表意见。
读创财经综合
审读:喻方华