

金融资产分类和会计处理比较
2018年1月新修订执行的金融工具准则发布后,对金融资产的类型重新作了分类,同时对会计核算科目设置和会计处理也作了重大修改。文章从新金融工具准则出发,针对三类金融资产取得、持有期间利息和股利确认、公允价值变动、信用减值损失、出售全流程的会计处理进行分析,比较会计处理异同,以期为执行新金融工具准则的企业提供一定的理论参考和实务指导。
一、金融资产的含义
新金融工具准则指出,金融工具实质上是社会经济活动中的一种合同,举例来说,甲、乙两个法人主体围绕资金签订一份投资和筹资的合同,如图1所示。
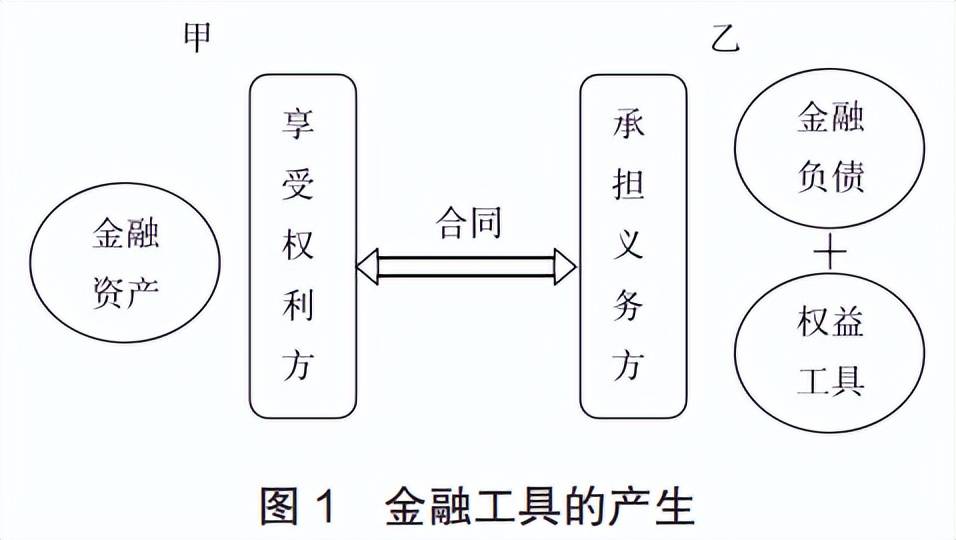
这份合同就是一项金融工具,根据合同关系可知,相对购买方甲而言金融工具就是其一项金融资产,并构成了发行方乙的金融负债或权益工具,而且这是一种基于双方协商一致签订合同而产生的市场行为,属于互惠互利性质,在实际工作中签订这类合同一般都采用书面形式。至于那些不是由于合同关系而产生的资产或负债,比如应交税费,是由于税法或相关制度的强制性规定而产生的法律义务,并非是由合同的原因所形成,因此不符合此项规定,也就不能划分为金融工具;再比如由于产品销售后的“三包政策”等形成的预计负债,则是一种估计或推定义务,同样也不能将其划分为企业的金融工具。
从金融工具的形成过程可以看出,金融资产是其构成内容之一,另外两个分别是金融负债和权益工具,本文重点探讨金融资产。金融资产相比于实物资产而言,是一种以价值形态存在的资产。如应收款项,就是因合同关系而产生的未来收取款项的权利,符合金融资产的定义。再比如看涨期权是一种合同关系,该合同给予持有方在未来特定日期可以用签订合同时的价格买进该种期权以获取相应收益的权利,可以确定为金融资产。看跌期权与之正好相反。
二、金融资产的分类
(一)分类依据
1.企业管理金融资产的业务模式。业务模式是指管理金融资产的企业用何种方法使其持有的金融资产为企业带来未来的现金流量,具体表现为以下三种管理方式:(1)以收取合同现金流量为目标。这种管理方式下,企业管理金融资产的目标是通过持有一定数量的金融资产,根据双方签订的合同按期收取相应固定款项从而实现现金流量,而不是根据市场行情的变化随时变卖金融资产以获取经济回报,也就是合同中约定的金融资产是如何进行资金回笼的,其现金是如何回流的,实质是强调合同现金流量收取的具体方式是收回本金和收取利息,即通过收本收息来实现合同目标。(2)以收取合同现金流量和出售金融资产为目标。这种管理方式下,企业的高层管理人员认为根据双方签订的合同收取固定款项并非是持有金融资产的唯一目标,可以理解为企业管理层持有金融资产一方面希望通过合同收本收息进行资金回笼,另一方面也可以根据市场行情变化随时准备出售以赚取差价来实现合同目标,即具有双重目标的特点。(3)其他业务模式。这种管理方式是除了以上两种模式之外的其他情形,主要是为了表述上的严谨性所作的兜底,目前实际工作中第三种类型就是指出售形式。
需要注意的是企业在确定其管理金融资产的具体目标时,同一家企业可能会采用多种方式来管理其金融资产,相应地就可以进行不同的分类处理。比如一家企业购买了若干股票和债券,就可以将其中部分债券划分为第一种方式、部分债券划分为第二种方式、将股票划分为第三种方式,等等。
2.金融资产的合同现金流量特征。是指双方事先签订合同,共同商定未来可以根据合同收取固定款项的现金,这部分现金具体表现为一部分是未来收回本金,另一部分则是以期末偿还本金数额为基数计算得出的利息,符合“本金加利息的合同现金流特征”或者认为其能够通过现金流量测试。
(二)具体分类
新金融工具准则规定,企业应当根据上述两种分类依据将金融资产划分为以下三种类型,具体表述如下:(1)以摊余成本计量的金融资产。该类金融资产是以历史成本和实际成本法进行计量,并在此基础上对金融资产进行相应的会计处理。(2)以公允价值计量且其变动计入其他综合收益的金融资产。对这一类金融资产,企业需要在每个资产负债表日根据市场行情变化对其公允价值进行确认,然后与上期资产负债表日的账面余额进行比较,将其价值变动差额计入“其他综合收益”,这样的价值变动额会影响到企业的资产负债表。(3)以公允价值计量且其变动计入当期损益的金融资产。企业同样需要在每个资产负债表日根据市场行情变化对这类金融资产的公允价值进行确认,然后与上期资产负债表日的账面余额进行比较,将二者间的差额计入当期损益,即“公允价值变动损益”,这种价值变动会影响到企业的利润表。
上述三种类型的情形一经确定,不得随意重新分类。但也并非绝对,如果企业因故改变其持有金融资产的管理目标时,也可以按照新金融工具准则规定对相关金融资产进行重分类处理,但要求进行会计处理时应采用未来适用法,截止日期就是重分类日,而且不需追溯调整以前已经确认的利得、损失或利息,同时必须将该重分类造成的相关影响在会计报表附注中进行充分披露。
新金融工具准则下,对于股票投资形成的权益工具投资,因其股利收入的不确定性,导致相应合同现金流量评估无法通过现金流量测试,因此不能将其他权益工具投资分类为第一类和第二类金融资产,只能分类为第三类金融资产。然而在初始确认时,企业可以对具体管理目标进行特殊指定,将这类由于股票投资形成的非交易性权益工具投资指定为以公允价值计量且其变动计入其他综合收益的金融资产,同时计算并确认每期的股利收入。而且新金融工具准则规定一经做出该项特殊指定,中途不允许撤销。
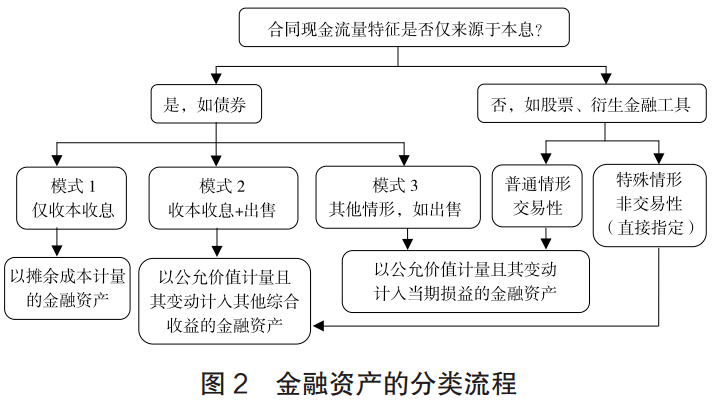
综上所述,企业可以根据其管理金融资产的具体目标以及特殊情形下的指定,将金融资产分类流程进行相应归纳,如图2所示。
三、金融资产分类的会计处理比较
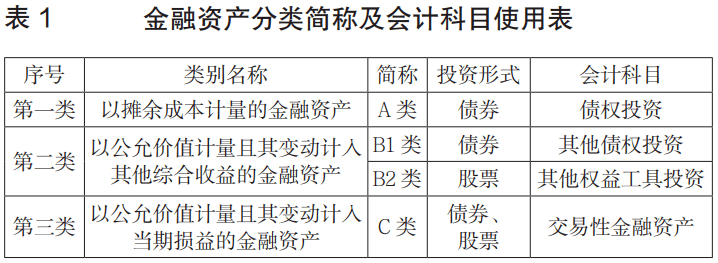
为便于阐述,现将金融资产分类简化为ABC分类法,以A、B、C分别代表不同类别的金融资产,具体简称和相关会计科目使用如表1所示。
(一)金融资产取得
企业取得A类和B1类金融资产时的会计处理基本相同,均按该债券的票面数额,借计债券的投资成本,支付款项中所含的利息计入应收利息,以实付的全部价款计入银行存款或其他货币资金,按借方和贷方之间的差额进行利息调整。
企业取得B2类和C类金融资产时对于交易费用的处理有所区别,具体规定为取得B2类金融资产时将债券投资的公允价值与交易费用之和,全额计入投资成本;取得C类金融资产时则将债券投资或股票投资的公允价值计入投资成本,而将相应发生的交易费用计入当期损益。其他会计处理基本相同,按支付的价款中包含的已宣告但尚未发放的现金股利计入应收股利,对于C类金融资产为债券投资的,按已到付息期但尚未领取的利息计入应收利息,按实际支付的全部价款计入银行存款或其他货币资金。
(二)持有期间金融资产利息或股利确认
企业持有A类和B1类金融资产,在资产负债表日对于利息确认的会计处理基本相同,均为按债券票面金额和票面利率计算确定的应收未收利息,如果属于分期付息、一次还本的债券投资,因该利息属于短期性质而计入应收利息;如果属于一次还本付息的债券投资,因该利息属于长期性质,需要计入债权投资(或其他债权投资)的应计利息明细项下,债券投资的利息收入计入投资收益,此利息计算是按市场实际利率而非债券的票面利率,计算基数则是该债券投资的摊余成本或账面余额,最后对借方和贷方之间的差额进行利息调整。
企业持有B2类和C类金融资产,需要确认现金股利或计算债券利息,按宣告的股利或债券计算的实际金额计入应收股利或应收利息(如果直接领取则计入银行存款或其他货币资金),对应科目为投资收益。
(三)资产负债表日金融资产公允价值变动
企业持有A类金融资产是以摊余成本计量,不需要考虑其公允价值的变动。
企业持有B1类、B2类和C类金融资产时,会计处理时需要以公允价值计量,时点必须在资产负债表日,并将此价值与金融资产的原账面余额进行比较,二者的差额计入相应会计科目,其中B1和B2类金融资产计入其他综合收益(属于所有者权益类科目),C类金融资产则计入公允价值变动损益(属于损益类科目)。
(四)资产负债表日计提信用减值损失
企业持有A类和B1类金融资产需要在资产负债表日根据市场行情或对方企业的财务状况等情况进行减值测试,如果确实发生减值就需要按规定计提减值准备,应按减计的金额计入信用减值损失,相应计入“债权投资——信用减值准备”或“其他综合收益——信用减值准备”。
企业持有B2类和C类金融资产则不存在减值测试的相应情形,也就无需计提减值准备。
(五)金融资产的出售
各类金融资产的出售,会计处理的相同点是按实收金额计入货币资金,同时结平所有相关科目的账面余额,但是对于金融资产出售所产生的损益处理稍有区别,具体为:将A类、B1类和C类金融资产处置时产生的损益计入“投资收益”,而将B2类金融资产处置所产生的损益计入留存收益,即“盈余公积”和“利润分配”。
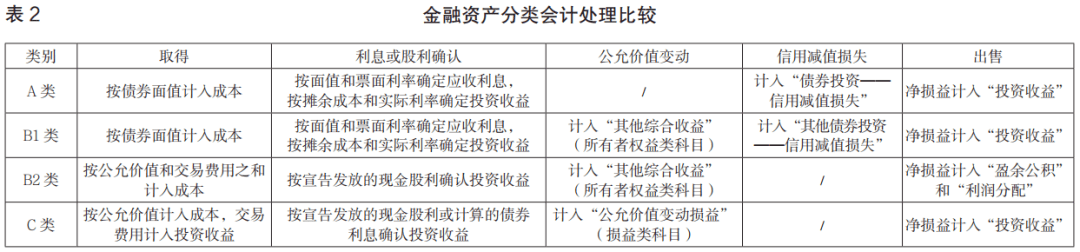
综合上述分析可知,新金融工具准则分类标准下三类金融资产的会计处理有很多相同之处,也有一些区别,本文将部分重要区别点进行总结,如表2所示。
四、金融资产的会计处理举例
例1:20×2年1月1日,宝龙公司从证券交易所购入润泰股份10000股,每股市价15元,支付交易费用3500元,进项税额455元,公司管理层将其划分为C类金融资产进行核算,会计处理如下:
借:交易性金融资产——润泰股份(成本)150000
投资收益——交易手续费3500
应交税费——应交增值税(进项税额)455
贷:其他货币资金——存出投资款153955
20×2年6月20日,宝龙公司收到润泰股份发放的现金股利8000元,会计处理如下:
借:其他货币资金——存出投资款8000
贷:投资收益——股利收入8000
20×2年6月30日,润泰股份每股市价为18元,会计处理如下:
借:交易性金融资产——润泰股份(公允价值变动)30000
贷:公允价值变动损益——交易性金融资产公允价值变动30000
20×2年12月18日,宝龙公司以每股20元的价格出售全部股份,支付手续费5000元,进项税额650元,会计处理如下:
借:其他货币资金——存出投资款194350
应交税费——应交增值税(进项税额)650
贷:交易性金融资产——润泰股份(成本)150000
——润泰股份(公允价值变动)30000
投资收益——出售金融资产收益15000
20×2年12月31日,计算转让金融商品应交增值税,会计处理如下:
借:投资收益——出售金融资产收益2830.19
贷:应交税费——转让金融商品应交增值税2830.19
例2:上例中,假设宝龙公司管理层将该项投资划分为B2类金融资产进行核算,相应会计处理如下:
20×2年1月1日取得投资时:
借:其他权益工具投资——润泰股份(成本)153500
应交税费——应交增值税(进项税额)455
贷:其他货币资金——存出投资款153955
20×2年6月20日收到现金股利时:
借:其他货币资金——存出投资款8000
贷:投资收益——股利收入8000
20×2年6月30日股票市价上涨时:
借:其他权益工具投资——润泰股份(公允价值变动)30000
贷:其他综合收益——其他权益工具投资公允价值变动30000
20×2年12月18日出售股票时:
借:其他货币资金——存出投资款194350
应交税费——应交增值税(进项税额)650
其他综合收益——其他权益工具投资公允价值变动30000
贷:其他权益工具投资——润泰股份(成本)150000
——润泰股份(公允价值变动)30000
盈余公积——法定盈余公积4500
利润分配——未分配利润40500
20×2年12月31日计算应交增值税时:
借:盈余公积——法定盈余公积283.02
利润分配——未分配利润2547.17
贷:应交税费——转让金融商品应交增值税2830.19
因篇幅所限,本文仅讨论投资形式为股票的方式。
五、总结
旧金融工具准则对金融资产的四种分类法,容易造成分类的复杂性、存在一定的人为主观因素、导致会计核算信息不可比等缺陷。新金融工具准则将金融资产划分为三类(包含股票投资初始指定的特殊情形),相对应的会计科目设置分别为“债权投资”“其他债权投资”“其他权益工具投资”“交易性金融资产”,并对于相应的会计处理作了详细规定,很好地解决了实际工作中出现的问题。
作者:刘根,单位:江苏联合职业技术学院扬州分院,来源:商业会计、璟行财税开审。本文内容仅供一般参考用,均不视为正式的审计、会计、税务或其他建议,我们不能保证这些资料在日后仍然准确。任何人士不应在没有详细考虑相关的情况及获取适当的专业意见下依据所载内容行事。本号所转载的文章,仅供学术交流之用。文章或资料的原文版权归原作者或原版权人所有,我们尊重版权保护。如有问题请联系我们,谢谢!