
Uber:美版滴滴瑕不掩瑜,能否再创新高?
图片来源@视觉中国
文 | 海豚投研
11月7日美股盘前,“国际版滴滴”Uber公布了2023年三季度财报,整体来看:首尾两端的订单额增长(Gross booking)和经营利润率都好于预期,可见需求和利润释放都表现不错;而主要问题是外卖业务变现率下降拖累收入和毛利略低预期,要点如下:
1. 下单频率增长,驱动订单金额坚韧增长:Uber基本盘的打车(Mobility)业务板块,本季度实现订单金额179亿美元,高于市场预期的174亿,同比增速也回升到30%以上。
由于疫情后从公共交通向更私密打车出行“永久性”的转移,以及重回办公室上班趋势在继续,通勤打车需求在较长一段时间内大概率仍会保持坚挺的增长。
疫情后逆风的Uber的外卖业务本季实现订单金额161亿元,同样小超市场预期的158亿,同比增速触底回升到17.6%,也展现出了边际改善的趋势。
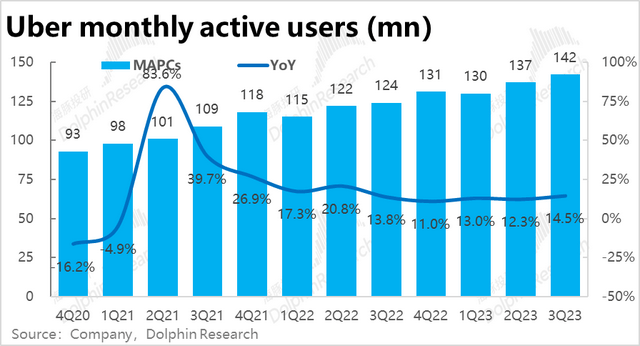
但实际上,核心订单(包括打车和外卖)的平均客单价为13.8美元,同比下降了1.9%,低于市场预期的13.9,用户数量上,本季 Uber的月活用户为1.42亿人,低于预期1.44亿人,新增用户量也在放缓了。
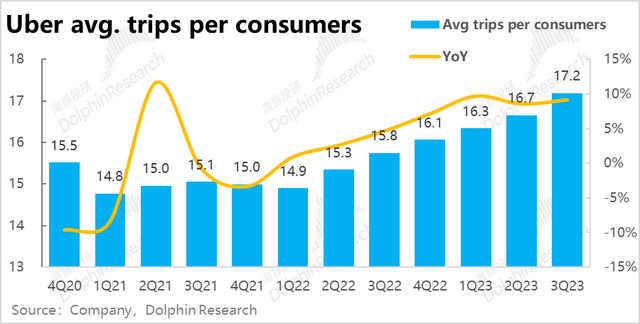
可见本季价和用户的角度表现并算不上好,但Uber用户下单频次的提升,这一关键的改善是公司本季业务量坚挺增长的根本原因。本季度人均下单次数达到17.2次,较上季的16.7次继续稳步提速。海豚君认为融合两大业务的Uber one交叉会员,和公司分别在打车和外卖板块上拓展出的新产品、新品类,增强了用户对Uber的黏性和打开频率,加强了公司中长期的成长潜力。
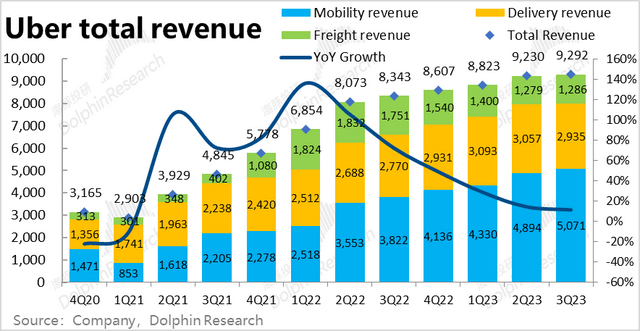
2. 外卖变现率下滑、拖累营收:本季打车业务营收50.7亿美元,略高于市场预期的49.6亿,超预期幅度和预定金额的一致。剔除商业模式变动的影响后,打车业务的可比变现率为21%,和上季度基本持平。虽然Uber平台上的司机数量仍在增长,理论上有助于公司变现率的继续走高,但油价和客单价的下行可能对冲了这部分的利好。
本次财报最大的缺陷,即外卖业务的变现率继续走低。剔除收入口径变化的影响后,由15.6%下降到了15.1%,拖累外卖业务实现收入39.4亿,环比减少且低于市场预期近7%。值得关注后续管理层对此的解释。
Uber的货运业务本季度实现了营收12.8亿元,在连续多个季度环比下跌后,本季度总算出现了企稳的迹象,但影响不大。
加总各项业务,Uber本季度总营收92.9亿美元,由于外卖和货代业务都不及预期,拖累整体营收比预期低了3%。但更底层的订单额增长是好于预期的,因此也不算特别大的缺陷。
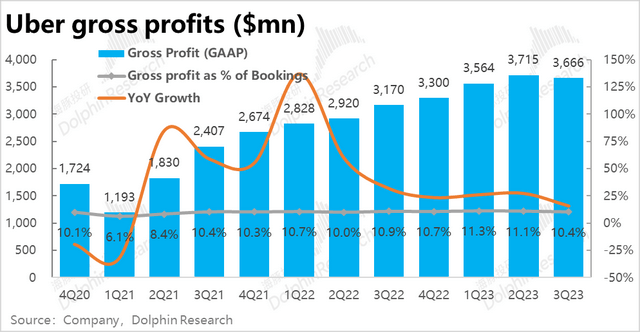
3.费用下降对冲毛利走低,盈利继续提升:同样因为外卖变现率的走低,拖累了毛利率下降,毛利占订单金额的比重由11.1%环比下降到了10.4%。毛利润绝对值也从37.2亿下降到了36.7亿美元,略低于预期的38.1亿。
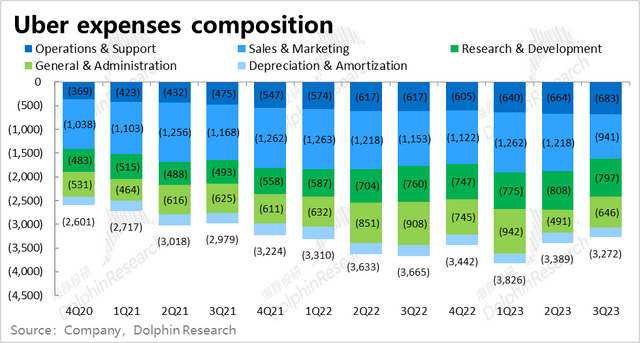
但费用层面,总经营费用支出从33.9亿环比减少到了32.7亿,在业务规模继续以20%的速度增长时,费用支出的绝对值反而减少,可见公司在提效减费上依旧在稳步推进。
其中营销费用的缩减最为明显,环比从12.2亿减少到了9.4亿,管理费用也环比略为减少。
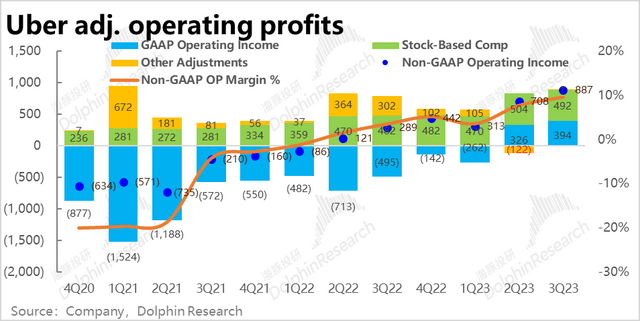
虽然毛利润减少,但因为费用层面的缩减,经营利润还是增加到3.9亿,继续创新高,也高于预期的3.1亿。最终释放的利润还是在改善的。
4. 四季度指引营收、利润继续提升:对于四季度的业绩,公司指引订单总金额365-375亿之间,再度高于预期的363亿。利润层面,对调整后EBITDA的指引则是11.8-12.4亿之间,同样超出预期的11.5亿。因此下季度,管理层无论对营收端的增长还是利润端的释放都有不错的信心。
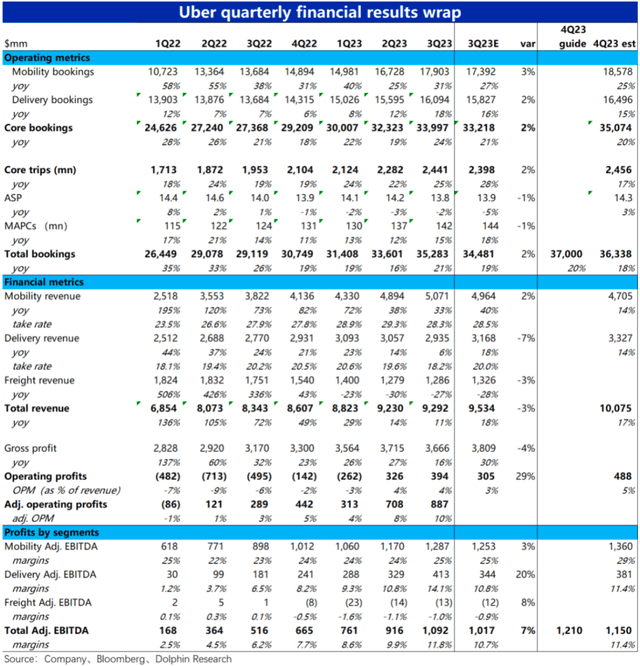
海豚君观点:总的来看,虽然因为外卖变现率下滑的拖累,导致营收和毛利润有所不及预期,但Uber在最关键的订单金额增长和经营利润释放上的表现都是继续超预期强劲的。因此整体上,我们认为Uber本季业绩的表现还是偏好的。
再结合公司对下季度的指引,表明Uber需求增长保持坚挺,利润率也继续改善,这个投资逻辑也依旧成立。所以海豚君认为,如果管理层后续对外卖变现率下滑的解释,并不指向长期or永久性的恶化,那么Uber的业绩后续大概率是继续向上的。
而从估值的角度,我们认为公司当前约50美元每股的价格处在相对合理的区间,因此若后续美债收益率继续下探,推动权益市场整体估值提升,业绩有支撑的Uber有望继续向上突破。但相对的,若后续宏观经济或美债利率反复,估值并算不上便宜的Uber也有回调的风险。
以下为本季财报详细解读
01 需求坚挺,Uber增长毫无疲态
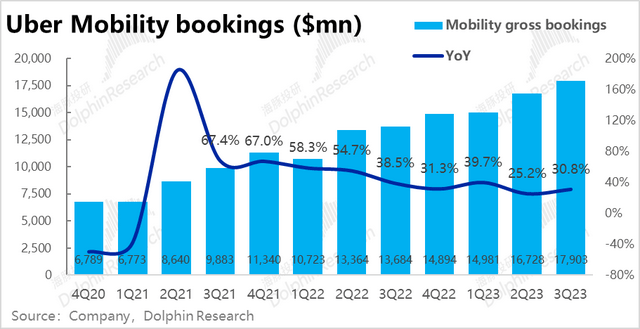
首先Uber基本盘的打车(Mobility)业务板块,本季度实现订单金额179亿美元,高于市场预期的174亿,由于基数走低,同比增速也回升到30%以上。虽然市场对坚挺的打车业务增长早有预期,Uber实际表现也不负众望。
究其原因,虽然自美国21年取消防控措施以来已有两年,美国大城市的公共交通乘坐量仍远低于疫情前的水平。居民对网约车等更私密的通勤方式的转变,很可能是永久性的。另外,美国大城市重回办公室上班的趋势也远未恢复到疫情前。在这两个因素的共同作用下,通勤打车需求在较长一段时间内大概率仍会保持坚挺的增长。
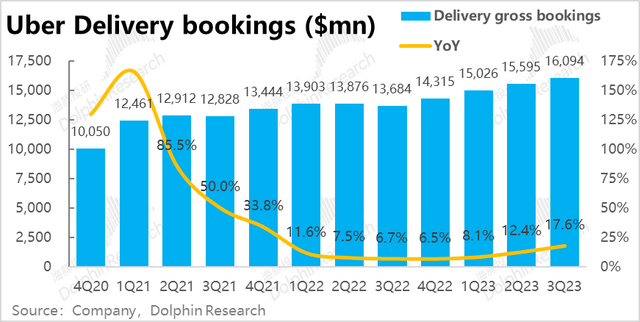
同时,疫情后逆风的Uber的外卖业务本季实现订单金额161亿元,同样小超市场预期的158亿,同比增速同样触底回升到17.6%。前几个季度持续表现疲软的外卖业务,也展现出了边际改善的趋势。
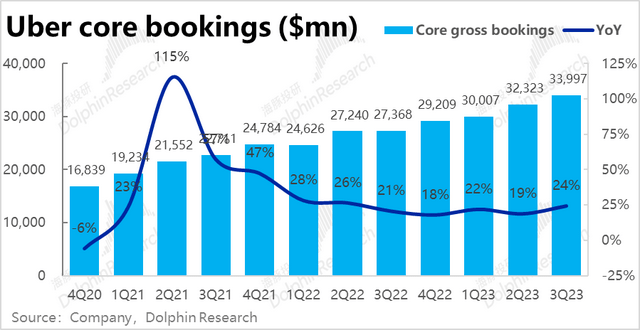
加总外卖及打车业务,本季核心订单金额近340亿美元,整体增速提升到24%。
价量驱动因素拆解来看,价上本季度核心订单(包括打车和外卖)的平均客单价为13.8美元,同比下降了1.9%,也略低于市场预期的13.8。我们认为近期油价下降,和客单价较低的打车业务比重提升可能都是整体客单价走低的原因。
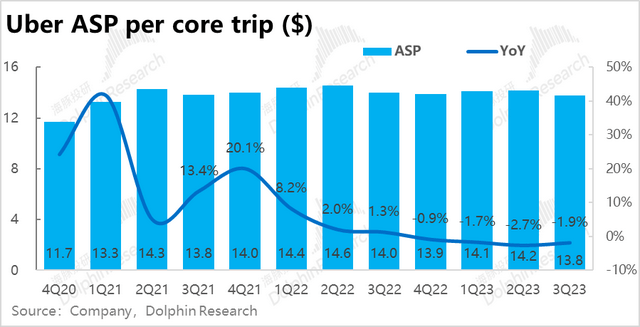
客单价走弱,而整体订单金额却超预期,背后原因在于Uber用户下单频次的提升。
用户数量上,本季 Uber平台上的月活用户为1.42亿人,实际低于预期1.44亿人,环比增加5百万人,也少于上季度增加的7百万人。可见,新增用户量也是放缓了的。
但下单频率上,本季度人均下单次数达到17.2次,较上季的16.7次继续稳步提速。海豚君认为Uber one交叉会员,以及公司分别在打车和外卖板块上拓展出的新产品,促进了用户黏性和打开率的上升,在新用户增量已放缓的情况,仍帮公司实现了不俗的增长。
02 外卖业务变现率走低,拖累营收略不及预期
由于Uber在英国和加拿大等地区的部分业务因法律原因,从平台型转变为自营模式,公司确认的营收也从净佣金变为总付款金额,导致营收有所放大,因此下文海豚君主要从剔除会计变更影响后的表现。
具体来看,本季打车业务营收50.7亿美元,略高于市场预期的49.6亿,超预期幅度和预定金额的一致。同比增速为33%,由于模式变更的基数已基本走完,调整前后的营收增速已趋于同频。
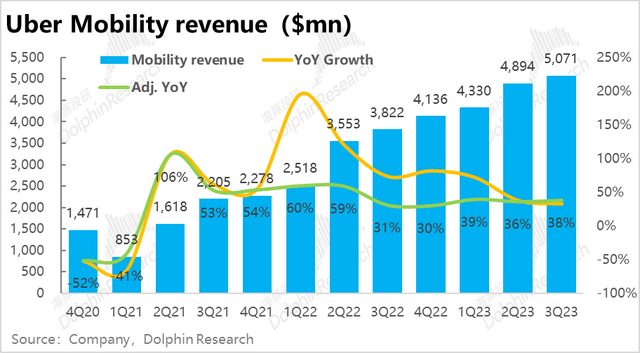
剔除商业模式变动的影响,打车业务的可比变现率为21%,和上季度基本持平,看起来变现率暂时进入了平台期,和市场预期也基本一致。
虽然据调研数据,Uber平台上的司机数量仍在增长,理论上有助于公司变现率的继续走高,但油价和客单价的下行可能对冲了这部分的利好。
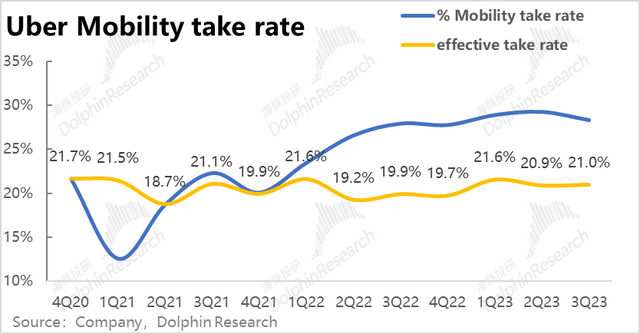
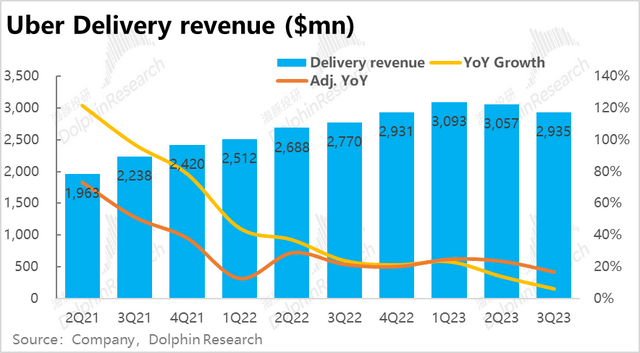
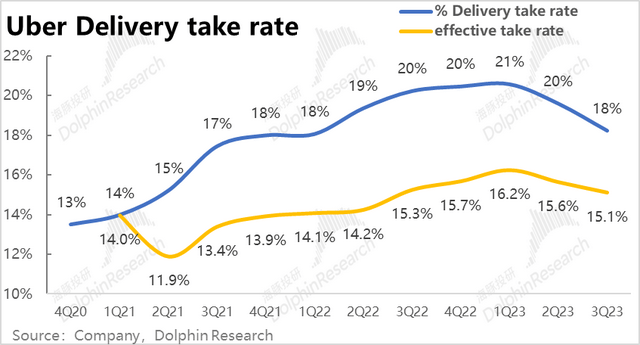
不过与打车业务相反,本季度外卖业务的变现率在继续走低,拖累外卖业务的营收增长。剔除收入口径变化的影响后,由15.6%下降到了15.1%。
由于变现率的走低,外卖业务实现收入39.4亿,环比减少且低于市场预期近7%。外卖业务收入不及预期是本次财报最大的缺陷,值得关注管理层对此的解释。
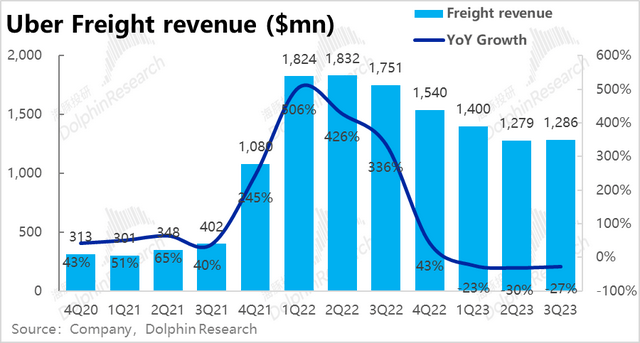
至于Uber的货运业务本季度实现了营收12.8亿元,在连续多个季度环比下跌后,本季度总算出现了企稳的迹象。不过货运业务对公司整体价值不高,可以不用太过关注。
加总各项业务,Uber本季度总营收92.9亿美元,由于外卖和货代业务都不及预期,拖累整体营收比预期低了3%,但更关键的订单额增长是好于预期的,因此也不算特别大的缺陷。另外,本次公司似乎没有公布分地区的营收情况,但海豚君根据第三方数据来看,美国本土增长相对其他地区还是偏低的,可能主要是欧洲和南美地区的增长起了拉动作用。
03 费用继续缩减、利润继续释放
由于外卖业务变现率环比下降,不仅导致营收不及预期,也拖累了毛利率有所下降,毛利占订单金额的比重由11.1%环比下降到了10.4%。毛利润绝对值也从37.2亿下降到了36.7亿美元,也略低于预期的38.1亿。
费用层面,可以看到总经营费用支出从33.9亿环比减少到了32.7亿,在业务规模继续以20%的速度增长时,费用支出的绝对值反而减少,可见公司在提效减费上依旧在稳步推进。
具体来看,营销费用的缩减最为明显,环比从12.2亿减少到了9.4亿,管理费用也环比略为减少。至于其他费用支出则相对保持平稳。
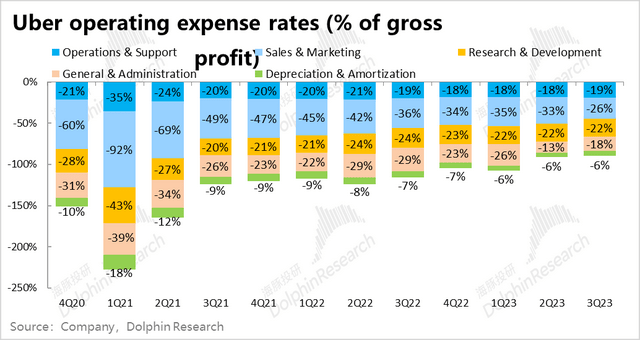
总的来看,虽然毛利润本季度环比略有减少,但由于费用层面的缩减,经营利润还是增加到3.9亿,继续创新高,也高于预期的3.1亿。最终释放的利润还是在改善的。
04 各业务EBITDA都有改善,capex投入可能有所增长
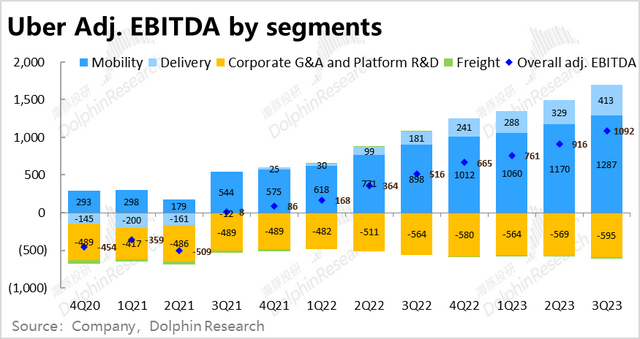
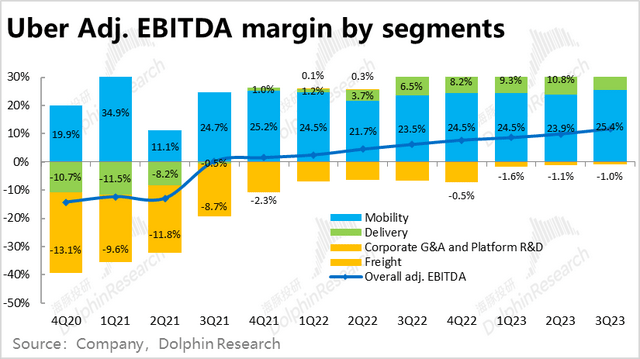
公司主要关注的调整后EBITDA指标本季整体达10.9亿,高于公司先前指引和市场预期的10.2亿,分部门情况来看
1)打车业务的Adj.EBITDA为12.9亿美元,利润率环比继续小幅提升,也略高于预期的12.5亿;
2)外卖业务实现Adj.EBITDA 4.1亿,较上季度的3.3亿和市场预期的3.4亿都有明显的提升。从这来看,外卖业务本季度GAAP口径下利润下滑可能的原因或许是公司增加了capex投入。
3)至于货运业务,本季度亏损0.13亿,相比上季度和市场预期都没有明显差异;
4)另外集团总部层面的亏损由5.7亿扩大到了5.95亿,同样暗示公司可能增加了一些新业务的投入。