
菊乐股份四闯IPO:前员工曾非法挪用亿元资金 复杂收购背后浮现飞鹤身影

导 读
一、90%收入来自四川,当地市场已触及天花板;
二、收购标的资不抵债,已出现降收增利情况,难言业绩持续性;
三、复杂交易设计,背后飞鹤隐现,监管质问是否存在代持、回购等利益安排;
四、关联公司资金拆借、财务内控不规范难杜绝,内控问题依旧。
作者 | 左岸信使
封面图片 | 菊乐股份官方
区域乳企菊乐股份,开启了第四次冲刺IPO之旅。
拥有“酸乐奶”、“嚼酸奶”、“打酸奶”等产品的菊乐股份在过去二十余年的时间里,菊乐品牌长期深耕西南市场,在四川地区内收入占比超过90%,其中成都市内收入占比超过70%。招股书披露,其在成都地区的市占率为54.60%,排名第一。
然而营收来源的区域高度集中,为菊乐股份增长套上“枷锁”。在市场竞争愈加激烈,乳制品行业集中度日益提高的形势下,如何保持持续的业绩增长,扩大市场是菊乐股份面临的一大挑战。
不甘心偏安西南一隅,近年来,菊乐股份先后通过资本运作的方式收购控制黑龙江惠丰乳品有限公司(以下简称“惠丰乳品”)、甘肃蜀汉牧业有限公司 等,以弥补其西南以外的销售渠道与供货渠道。
但在上述资本运作背后,交易合理性屡被监管提及。在收购时曾资不抵债的惠丰乳品,在过去一年中业绩出现颓势。曾深入介入惠丰乳品的原股东克东新常态背后隐藏着同业公司飞鹤的身影。但招股书并未披露公司与飞鹤之间的关系。
除了说不清的外部收购外,菊乐股份内控也出现混乱,前员工曾非法挪用近亿元,挪用次数超百次。
值得一提的是,内控问题曾使得菊乐股份IPO折戟沉沙。但从此次披露文件来看,菊乐股份仍未能杜绝关联公司资金拆借、财务内控不规范的问题。换而言之,资本市场能放心菊乐股份所谓的整改吗?
01
区域品牌触及市场份额天花板
菊乐股份主营业务是含乳饮料及乳制品的研发、生产和销售。其主要产品包括含乳饮料、发酵乳、巴氏杀菌乳及灭菌乳等。
菊乐股份的收入增长主要地域来源集中于西南地区,尤其是高度集中于四川成都,菊乐品牌在成都市内收入占比超过了70%,相比于龙头乳企伊利股份、蒙牛乳业等,菊乐股份是典型的区域型乳企。招股书披露,菊乐品牌90%的收入来自于四川省内。在成都市外以及省外市场,菊乐品牌开拓起步较晚。从规模和体量上,菊乐股份也处于中腰部的位置。
从近三年营收业绩来看,2020年-2022年营收分别为9.94亿元、14.21亿元、14.72亿元,同比增长19.84%、42.93%、3.58%;净利润分别为1.32亿元、1.68亿元、1.82亿元,同比增长19.39%、27.09%、8.59%。而在近三年的营收来源中,含乳饮料为菊乐股份贡献了主要业绩。数据显示,2020-2022年,含乳饮料占总营收的比重分别为65.31%、51.68%、54.82%。

根据尼尔森零售研究数据,2022年度,菊乐股份酸乐奶产品在全国酸味奶的销售额市场占有率为2.20%,排名全国第五;在成都地区的销售额市场占有率为54.60%,排名第一。
依靠单品以及区域壁垒,成就了菊乐股份。但其上述优势如今也成为业务围城。
从区域来看,菊乐股份优势省份四川省贡献营收已经触及天花板。

根据招股书显示,2020年-2022年,菊乐股份四川省营业收入为9.07亿元、10.59亿元、11.24亿元,同比增速为16.76%和6.14%。增长已经出现放缓。
从菊乐股份在审核问询函回复中披露的另一组数字也能看出菊乐股份在四川本地市场遭遇的竞争非常激烈。2020年-2022年,菊乐股份在四川市场销售份额排名均为第四名,占市场份额比重分别为17%、17.5%、20.7%。而2022年排名前三的三家公司所占份额分别为31.6%、22.6%、21.3%,而且排名前三位竞品也常年销售份额霸居前三。
根据中国食品工业协会的数据,2019-2023年,我国含乳饮料行业预计增长率基本维持在6%-8%。而另一方面,含乳饮料行业近年来大量乳制品加工企业、饮料制造企业纷纷进军该领域,行业竞争激烈,加之市场监管趋严,业内预计行业集中度将进一步提高,头部效应明显,菊乐股份能不能在竞争中保持优势并扩大市场份额,是不小的挑战。

这意味着菊乐股份想要依靠四川本地提升市场份额来带动整体收入提升十分困难。
能否打开成都乃至四川省外的市场空间,也就决定了菊乐股份能否持续增长。菊乐股份也将收入来源区域集中、省外市场开拓不利列为公司面临的一大风险。同时提及,菊乐品牌高度集中于四川省成都市,而且同区域内还有伊利股份、蒙牛乳业、新乳业等同行业企业,市场竞争较为充分。在四川省外市场存在开拓不利或者现有市场需求下降,对菊乐股份的未来盈利能力可能造成不利影响。
从菊乐股份现有省外业务拓展情况来看,除采取并购拓展外,尚无有效手段为营收提供新增量。
根据招股书显示,黑龙江、吉林和辽宁地区是菊乐股份除了四川省外,营收第二位的区域。2020年-2022年菊乐股份在上述区域的营收分别为3394.29万元、1.81亿元、1.52亿元。
值得一提的是,上述区域影响很大程度上源于菊乐股份外部并购,而从实际情况来看,这部分收入已经出现负增长迹象。
02
收购标的资不抵债,降收增利业绩持续性待考
招股书中,对于公司的销售策略,菊乐股份提出了“稳西南、拓东北、扩全国”的口号。
2020年,菊乐股份收购惠丰乳品,成为菊乐股份在东北市场拓展的重要载体。
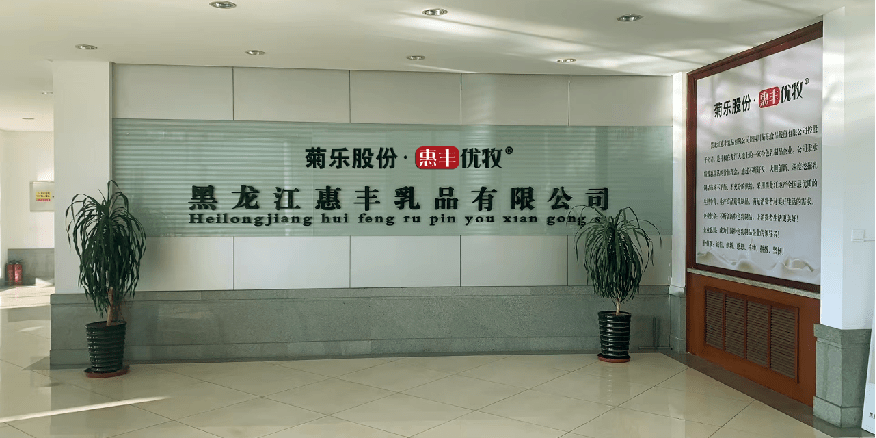 菊乐股份于2020年并购黑龙江惠丰乳品有限公司
从资产质量来看,在收购时,截至2020年7月31日,惠丰乳品未经审计净资产为-953.94万元,其中惠丰乳品总资产9596.77万元,总负债1.06亿元,全部股东权益的市场价值为3654.07万元。
为什么要收购一笔资不抵债的资产?在回复监管问询中,菊乐股份表示,净资产为负主要原因系前期亏损较多。惠丰乳品成立于2017年,前期资金需求较大,而且在2017年和2018年重点推进了销售渠道建设和产品推广铺市,相关的成本费用投入较大。
另一方面,惠丰乳品2017年和2018年主打的“炭烧酸奶”,虽然刚开始受市场欢迎,但同质化严重,竞争加剧,惠丰乳品提高了促销和支持费用,导致亏损扩大。2019年推出“嚼酸奶”产品,虽然产品市场反响良好,但截指到2020年7月31日,惠丰乳品仍存在较大金额为弥补亏损,导致净资产为负。
收购前资不抵债,但将惠丰乳品收购后,该资产为菊乐股份提供了短暂的“预期外”收益。
2020年9月中介机构出具的估值报告预估2021年-2022年,惠丰乳品的净利润仅为562.85万元和486.79万元,但2021-2022年,惠丰乳品实际上的净利润远超预估标准,分别为2784.62万元和2863.58万元。
而今,惠丰乳品已被菊乐股份收购三年,从营收规模上,惠丰乳品业绩已经开始出现下降趋势。营收来看,惠丰乳品从2021年的3.376亿元,下降至2022年3.10亿元。尽管利润仍维持上涨趋势,但从目前的披露简单数据来看,惠丰乳品在2022年削减了销售费用和管理费用以维持净利润的正向增长。
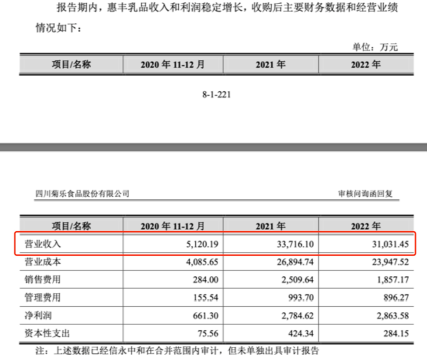
继菊乐品牌之后,惠丰乳品是菊乐股份的另一大营收来源。2021、2022年,惠丰品牌收入占菊乐股份收入比例分别为21.93%和21.06%。故而,惠丰乳品能否保持持续的业绩增长,也是菊乐股份提升业绩能力的一大挑战。
03
扩张收购交易设计背后,监管质疑是否存在代持、回购等利益安排
除了业绩增长的可持续性之外,惠丰乳品背后的股权变化也值得细细拆解。
成立于2017年的惠丰乳品,最开始是惠丰农牧的全资子公司。而惠丰农牧,是黑龙江省供销合作社下属企业。
2017年惠丰乳品混改,引入了外部股东和管理层持股。新进来持股33.34%的外部股东名为克东新常态。
克东新常态成立于2015年3月,与惠丰农牧有资本合作,二者2015年共同投资设立了黑龙江惠丰农村合作金融股份有限公司(以下简称惠丰农村金融公司),克东新常态持股40%。而惠丰农村金融公司高管名单中,飞鹤董事长冷友斌担任其董事一职。
2017年,惠丰农牧把惠丰乳品33.34%的股权转让给克东新常态的同时,公司将另外33.34%惠丰乳品股权转给了共青城优伯,后者为惠丰乳品管理层持股平台。
股权转让完成后,三方签订委托经营合同,惠丰农牧和克东新常态把经营权委托给管理层持股平台共青城优伯。委托方每年获取固定25%的投资回报。
监管机构问询中要求菊乐股份说明惠丰农牧、克东新常态对惠丰乳品的投资是否属于“明股实债”?
菊乐股份在答复中透露,惠丰农牧、克东新常态实际参与惠丰乳品重大经营决策事务。惠丰乳品董事会共7人,其中克东新常态委派2人,分别为冯丽荣和常登海。
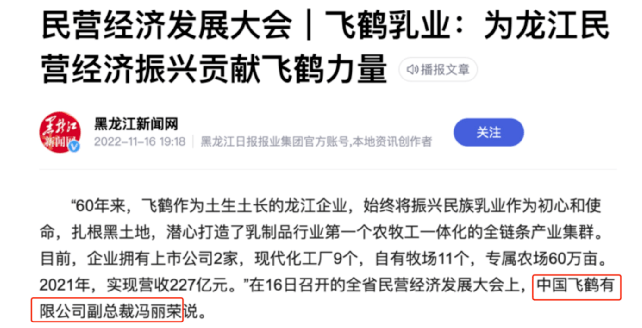
有趣的是,根据黑龙江新闻网2022年11月报道,中国飞鹤有限公司副总裁冯丽荣在黑龙江民营经济发展大会上发表讲话。
另外,西安交大管理学院官网的2019年发表的一篇名为《EDP中心飞鹤乳业研修班开班典礼》的文章中也到了常登海的名字。其头衔为黑龙江飞鹤乳业有限公司营销事业部副总经理。
2020年9月,菊乐股份的这笔收购分成了2个步骤,先以现金收购交易对手方惠丰农牧和克东新常态分别持有的惠丰乳品33.33%和33.34%,并向惠丰乳品提供2500万元借款,又将本次收购中的11.67%转让给了惠丰乳品主要管理人员所设立的共青城优仲。
监管在一轮问询中对上述交易提出质疑,要求说明先收购惠丰乳品 66.67%股权再将 11.67%股权转让给共青城优仲投资合伙企业(有限合伙)的原因及合理性,惠丰乳品管理层在共青城优伯之外再设立共青城优仲的原因,股权转让价款支付情况,直接质疑其中是否存在代持、回购等利益安排。
克东新常态与飞鹤关系密切。天眼查数据显示,克东新常态背后虽然是两个自然人股东,但其法定代表人梁爱梅,还是美维仕(北京)健康管理有限公司的监事,而美仕维是Vitamin World(China)Limited独资控股,据媒体报道,2018年,飞鹤已完成了对Vitamin World的收购。
根据工商信息,克东新常态的工商登记住所显示为克东县克东镇庆祥街飞鹤乳业院内。
此外,据中国日报中文网2021年11月24日刊登的文章《中国飞鹤与全球领先的营养健康企业建立战略合作伙伴关系》,文中也显示飞鹤副总裁叫梁爱梅。
在收购完成后,惠丰乳品高管进行了一次系统变更。冯丽荣、常登海等9位高管退出了惠丰乳品。同时,新增了高朝辉、张海利、张子江等5位高管。
基于此,有四个疑团待解:菊乐为何当时要收购一家资不抵债公司并为其提供2500万的贷款?克东新常态委派董事冯丽荣、常登海是否与飞鹤管理层冯丽荣、常登海为同一人?飞鹤和克东新常态背后是怎样的关系?其中是否存在代持行为?
从产业情况来看,菊乐股份与飞鹤属于乳品同业。也正是如此,本次复杂交易也因背后隐现的飞鹤也显得愈发复杂。
04
分公司出纳曾挪用资金近亿元
内控问题是菊乐股份被资本市场和监管关注的另一个重点。
根据菊乐股份招股说明书相关材料披露,2014年12月至2019年3月,菊乐股份前分公司出纳李某利用职务便利、主要通过偷盖空白支票/电子业务结算书、伪造银行回单、对账单等方式挪用资金9577.89万元,累计挪用笔数超过100笔。
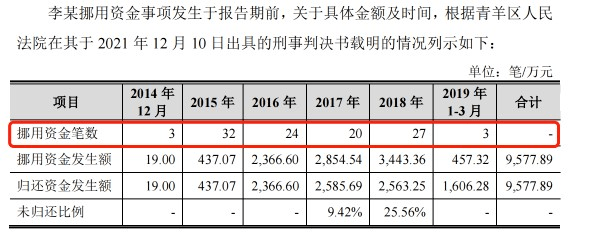
根据招股书显示,李某利用作为眉山分公司出纳与银行正常工作接触的机会掌握并熟悉银行业务流程及银行单据特点,通过伪造银行回单、对账单等方式,在眉山分公司当月所需资金由公司本部拨付至眉山分公司银行账户后,将货币资金转出至相关自然人的个人银行账户,并在月中/月末眉山分公司需要支付相关款项之前将挪用的资金连同挪用期间的利息划转回眉山分公司账户,从而掩盖其挪用资金的事实,制造眉山分公司银行账户资金不存在被挪用的假象。
如此大的金额,为什么菊乐股份没有引起重视?
菊乐股份表示,眉山分公司银行账户为代付款账户,公司本部每月初将资金划转至眉山分公司后,由分公司根据原料奶采购具体金额、税款缴纳、工资及水电气支付的具体情况适时支付。如相关款项支付出现延迟,供应商(原料奶及水电气等)将及时联系公司本部奶源部、或眉山分公司进行催收。因此,公司也能通过供应商反馈的付款情况,检查银行账户是否存在异常。在收到供应商付款异常的信息前,公司对该账户的资金流水情况重视不足。
2020年4月21日,菊乐股份被证监会采取出具警示函的行政监管措施。而这也是菊乐股份第二次IPO失败的导火索(共4次申报IPO),2019年7月24日,菊乐股份第二次递交上市申请资料,并在当年8月2日进行预披露。2020年4月,证监会发出反馈意见。就在当月,证监会对菊乐股份出具警示函的处罚,原因为上述提到的问题,公司第二次IPO也就此终止。
另外,招股书披露,报告期内,菊乐股份存在通过其出纳个人银行存折账户代收小额的废品销售款、部分供应商奖励款等零星收入的情形,并用于员工节日慰问、商务接待等支出。2019年至2021年,该账户累计支出250.12万元,收入232.57万元。
除了出纳挪用资金之外,菊乐股份和关联方或第三方直接进行资金拆借,也是财务内控不规范的情形。2020年9月至2021年9月、2021年1月至2021年5月,菊乐股份涉及与关联方惠丰乳品、蜀汉牧业直接进行资金拆借的金额为6682万元。
内控频频出问题,也让监管机构质疑菊乐股份内控整改的有效性。要知道,菊乐股份先后于2017年、2019年、2022年、2023年都递交招股书,中介机构也提前进场辅导,但此前在冲刺IPO期间仍难以有效规范财务内控问题。
此次公司的内控问题,也是监管重点问询的点。这一次,菊乐股份整改到位吗?在监管提升对食品IPO审核门槛后,监管还愿意相信菊乐吗?菊乐股份还能顺利IPO吗?
END