
广发宏观:美国非农、PMI数据及其对宏观面的影响
摘要
第一,根据美国劳工部9月1日发布数据,美国2023年8月新增非农18.7万人,高于市场预期的17万人以及前值15.7万人,依旧呈现较强韧性。8月新增非农主要贡献项依旧在服务业,包括医疗保健和社会救助以及休闲和酒店业等; 但值得注意的是,制造业新增就业由负转正,这与同日公布的S&P Global制造业PMI超预期回升至47.9、ISM制造业PMI回升至47.6可以相互印证,反映加息对利率敏感型行业的作用已有所钝化。负面线索主要是运输和仓储以及临时工就业新增为负,美国卡车货运公司Yellow倒闭以及好莱坞罢工可能是主要背景,属暂时性因素。
第二,同期公布的8月住户调查数据(household survey)却有所降温。失业率(U3)从3.5%上升至3.8%,高于市场预期的3.5%,主要源自总劳动力人口上升73.6万人(而就业人口仅上行22.2万人),其中移民以及青年人口进入劳动力市场为主因;U6失业率上行0.4个百分点至7.1%,因经济原因而选择兼职的人数显著上升22.1万人。从失业原因看,被动失业人数(job losers)上升29.4万,主动失业人数(job leavers,自愿离职)下降5.1万人,主动和被动失业人数比率从7月的33%回落至27%,为2022年1月以来最低。此外,先导指标劳动力市场差异指数在8月显著回落6.2个百分点至26.2(前值32.4),8月公布的职位空缺和离职率数据亦指向就业市场松动。整体来看,职位空缺下降叠加劳动力供给抬升引导就业供需缺口收窄至247万人,较疫情高点605万人显著回落,反应就业市场逐步降温。
第三,美国薪资增速有所放缓。8月时薪环比增0.2%,低于前值的0.4%和市场预期的0.3%;非农时薪同比增4.3%,低于前值的4.4%,持平于预期的4.3%;趋势来看,时薪3个月年化增速从4.9%回落至4.5%,较上半年年化增速4.2%小幅回升。8月平均周度工作时长回升0.1小时至34.4小时,近6个月以来,周度工作时长徘徊在33.3-33.4小时之间。此外,2季度雇佣成本指数环比超预期回落至1%(前值1.2%),职位空缺和失业人数比率持续下降,均显示就业供需逐步平衡。向前看,就业市场保持韧性中有序降温,菲利普斯曲线正常化也意味着薪资增速大方向依然是下行,但节奏可能偏慢。
第四,8月失业率上升、劳动力供需缺口进一步弥合反映美国就业市场正处于有序降温的过程中,但失业率维持相对低位以及薪资增速环比依然为正显示其就业市场韧性犹在,这一点对居民实际收入、消费支出、经济均形成支撑。基准情形下,我们维持美联储可能在9月暂停加息、并在较长时间里维持高政策利率的判断,参见8月27日外发报告《美联储不再把衰退当做假设情形》。
第五,资产的反应逻辑相对比较纠结。整体来看,数据是小幅降低了加息预期的,数据公布后,Fed Watch数据显示9月美联储暂停加息以及加息25bp的概率分别是93%和7%,前值分别为88%和12%;11月不加息和加息25bp的概率分别为62.9%和34.8%,前值分别为58.9%和37.1%。期货隐含终端政策利率从5.44%回落至5.42%。从市场反应来看,非农数据出来后10年期美债收益率一度回落至4.06%,但后续因制造业PMI数据超预期,10年期美债收益率又快速上行至4.17%;美元指数回升至104.23。相对多线索的基本面叠加部分企业财报结果拖累,三大股指小幅波动。
第六,对于国内宏观面来说,不极端的海外经济数据就是好数据。PMI触底反弹、非农就业偏强可以降低海外衰退担忧,对于我们这样的制造业产能较为集中、制造业竞争力较强的经济来说,外需平稳是需求稳定的重要条件之一;失业率和薪资数据逐步降温又可以降低对美联储超预期加息的担忧,7月中旬-8月中旬美债收益率上行过快对全球金融市场都一度是一个扰动因素。
正文
美国2023年8月新增非农18.7万人,高于市场预期的17万人以及前值15.7万人,依旧呈现较强韧性。8月新增非农主要贡献项依旧在服务业,包括医疗保健和社会救助以及休闲和酒店业等; 但值得注意的是,制造业新增就业由负转正,这与同日公布的S&P Global制造业PMI超预期回升至47.9、ISM制造业PMI回升至47.6可以相互印证,反映加息对利率敏感型行业的作用已有所钝化。负面线索主要是运输和仓储以及临时工就业新增为负,美国卡车货运公司Yellow倒闭以及好莱坞罢工可能是主要背景,属暂时性因素。
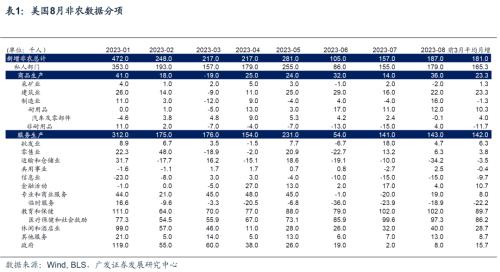
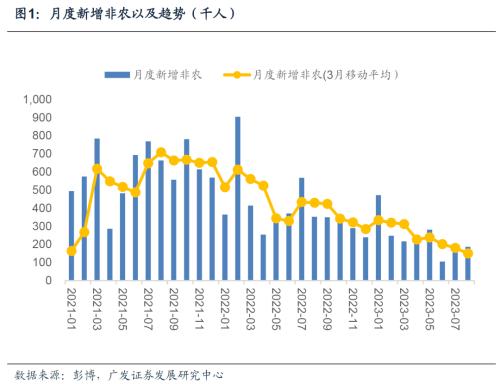
2023年8月新增非农18.7万人,高于市场预期的17万人,且较前3个月月均新增的18.1万人小幅回升。2023年6月数据由增18.5万人下修至10.5万人,2023年7月数据由增18.7万人下修至15.7万人,6月和7月总共下修11万人,导致3月月均新增从18.1万人回落至15万人。
8月新增非农中,商品生产新增3.6万人,服务生产新增14.3万人。其中,医疗保健和社会救助、休闲和酒店业、建筑业、制造业分别新增9.7万人(前3月平均月增8.6万人)、4万人(前3月平均月增2.9万人)、2.2万人(前3月平均月增2.3万人)、1.6万人(前3月平均月减1300人)。其中,医疗保健整体就业人数仍未回到疫情前水平。现阶段,我们预计医疗保健行业就业供需缺口为88.7万人,较2023年5月高点109.5万人小幅回落,但节奏缓慢:向前看,随着美国人口老龄化的推进,预计医疗保健就业的需求将维持较强增长。从就业广度来看,8月新增就业广度较上月小幅上升,8月有63.8%的行业实现正增长(7月为56.8%)。
此外,制造业新增就业由负转正,同日公布的S&P Global制造业PMI超预期回升至47.6(预期47),均反映加息对利率敏感型行业的作用有所钝化。建筑新增就业亦连续第五个月上行,向前看,新房景气度以及美国高端制造业建筑投资上行可能持续带动建筑业就业回暖,参见8月4日外发报告《挑战软着陆:2023年中期海外环境展望》。
负面线索来看,8月运输和仓储、信息业、临时工就业均有所下滑,分别减3.4万人(前3月平均月减3500人)、1.5万人(前3月平均月减9700人)、1.9万人(前3月平均月减2.2万人),其中,临时工就业显著下行可能与美国卡车货运公司Yellow倒闭以及好莱坞罢工有关,但其属于暂时性因素。
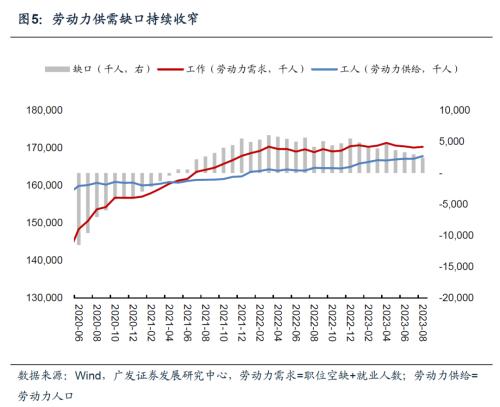
同期公布的8月住户调查数据(household survey)却有所降温。失业率(U3)从3.5%上升至3.8%,高于市场预期的3.5%,主要源自总劳动力人口上升73.6万人(而就业人口仅上行22.2万人),其中移民以及青年人口进入劳动力市场为主因;U6失业率上行0.4个百分点至7.1%,因经济原因而选择兼职的人数显著上升22.1万人。从失业原因看,被动失业人数(job losers)上升29.4万,主动失业人数(job leavers,自愿离职)下降5.1万人,主动和被动失业人数比率从7月的33%回落至27%,为2022年1月以来最低。此外,先导指标劳动力市场差异指数在8月显著回落6.2个百分点至26.2(前值32.4),8月公布的职位空缺和离职率数据亦指向就业市场松动。整体来看,职位空缺下降叠加劳动力供给抬升引导就业供需缺口收窄至247万人,较疫情高点605万人显著回落,反应就业市场逐步降温。
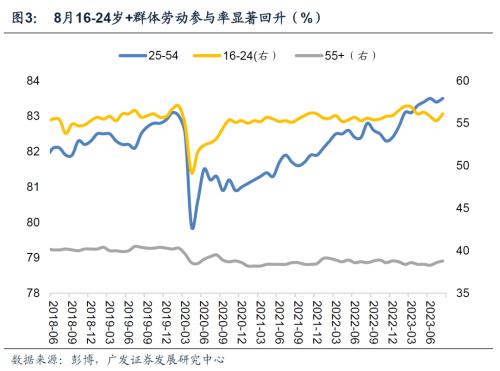
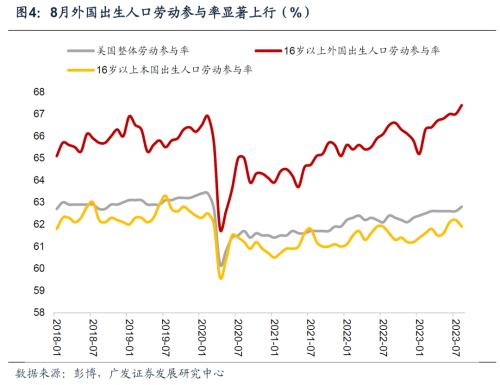
8月失业率回升至3.8%,前值3.5%,市场预期3.5%。其中,登记失业人数上行51.4万人、劳动力总人口上行73.6万人为主要原因,青年(16+24岁)以及移民劳动参与率显著上行为主因,两者劳动参与率分别升至56.1%(前值55.3%)和67.4%(前值67%)。需要注意的是,美国移民人口以及移民工作人数增速迅猛,2023年以来,月度新增外国出生人口以及外国出生人口就业人数分别为13.5万人(2018-2019月均水平为3.7万人),和15.8万人(2018-2019月均水平为4.7万人)。
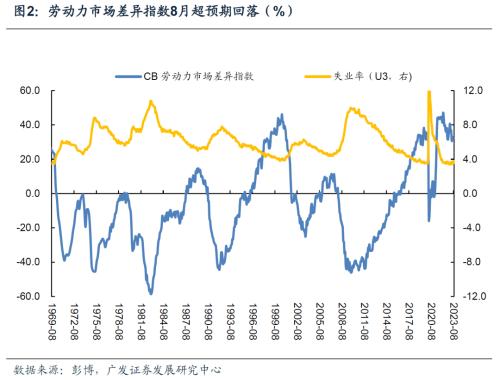
8月Conference Board劳动力市场差异指数——认为工作充足的受访者百分比与认为工作很难找受访者百分比之差——回落6.2个百分点至32.4。从历史数据来看,劳动力市场差异指数是失业率非常好的领先指标,并且在失业率拐点上有较强的指导意义。8月劳动力市场差异指数意外回落,对应失业率触底回升;但历史来看,劳动力市场差异指数回落并非线性,过程中可能有反复,对应失业率上行过程亦有不确定性。
从失业原因来看,被动失业人数(job losers)上升29.4万,主动失业人数(job leavers,自愿离职)下降5.1万人,主动和被动失业人数比率从7月的33%回落至27%,为2022年1月以来最低,指向就业市场开始松动。
此外,8月公布的职位空缺(7月职位空缺882.7万人,为2021年3月以来最低水平)、离职率(8月离职率2.3%,为2021年2月以来最低水平)以及8月挑战者裁员数据(8月同比增267%)均指向就业市场降温。整体来看,就业供需缺口已经收窄至247万人,较疫情高点605万人显著回落,职位空缺人数下降叠加劳动力供给抬升为主要背景,反应就业市场良性降温。
U6失业率上行0.4个百分点至7.1%,主要由于因经济原因而选择兼职人数显著上升所致。U6失业率的计算方式为U6=(失业总人数+因经济原因而选择兼职人数+边际劳动力人口[5])/(劳动力总人数+边际劳动力人口)。8月因经济原因而选择兼职人数回升22.1万人,前值降19.1万人。
8月劳动参与率超预期上行至62.8%,预期62.6%。其中,16-24岁人群劳动参与率从55.3%升至56.1%,为主要贡献项;25-54岁人群劳动参与率从83.4%升至83.5%,55岁+劳动参与率从38.6%升至38.8%。
美国薪资增速有所放缓。8月时薪环比增0.2%,低于前值的0.4%和市场预期的0.3%;时薪同比增4.3%,低于前值4.4%,持平于预期4.3%;趋势来看,时薪3个月年化增速从4.9%回落至4.5%,较上半年年化增速4.2%小幅回升。8月平均周度工作时长回升0.1小时至34.4小时,近6个月以来,周度工作时长徘徊在33.3-33.4小时之间。此外,2季度雇佣成本指数环比超预期回落至1%(前值1.2%),职位空缺和失业人数比率持续下降,均显示就业供需逐步平衡。向前看,就业市场保持韧性中有序降温,菲利普斯曲线正常化也意味着薪资增速大方向依然是下行,但节奏可能偏慢。
美国薪资增速超预期走弱。8月时薪环比增0.2%,低于前值的0.4%和市场预期的0.3%。8月非农时薪同比增4.3%,低于前值的4.4%,持平于预期的4.3%;趋势来看,时薪3个月年化增速从4.9%回落至4.5%,较上半年年化增速4.2%小幅回升。其中,商品生产(goods producing)环比升0.06%,前值升0.65%;服务业(private service providing)薪资环比增0.30%,前值增0.36%。总体来说,金融业(环比增1.08%)、贸易运输(环比增0.41%)、教育和医疗服务(环比增0.27%)、休闲酒店业(环比增0.24%)为薪资增速的主要贡献项。
现阶段,就业市场保持韧性但正在有序走向平衡,引导薪资增速缓慢回落。一方面,就业需求开始走弱。JOLTS报告显示,7月职位空缺下行33.8万人至882.7万人,整体劳动力供给和需求缺口已从年初的486.9万人回落到247.2万人,职位空缺和失业人数比率从1.86倍回落到1.51倍。此外,8月ISM服务业指数超预期回落至52.7(预期53.1),前值53.9,其中,雇佣指数从53.1回落至50.7,显示服务业就业需求虽仍处于扩张区间,但其动能在减弱。另一方面,劳动力供给在抬升,美国移民人数以及移民就业人数已经恢复至疫情前趋势增长,有利于就业供需缺口进一步弥合。
8月失业率上升、劳动力供需缺口进一步弥合反映美国就业市场正处于有序降温的过程中,但失业率维持相对低位以及薪资增速环比依然为正显示其就业市场韧性犹在,这一点对居民实际收入、消费支出、经济均形成支撑。基准情形下,我们维持美联储可能在9月暂停加息、并在较长时间里维持高政策利率的判断,参见8月27日外发报告《美联储不再把衰退当做假设情形》。
8月失业率上升以及供需缺口进一步弥合有利于紧缩政策缓和。鲍威尔在8月议息会议后的新闻发布会中也确认了就业市场降温的状态(“it’s gradually colling, that’s a good preion for getting where we want to get”)。向前看,就业供需缺口逐步收窄,菲利普斯曲线正常化也意味着薪资增速大方向依然是下行,但节奏可能偏慢。下一个关键数据节点是9月13日将公布的8月CPI数据。
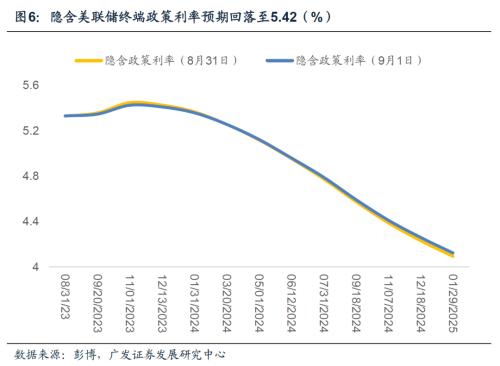
资产的反应逻辑相对比较纠结。整体来看,数据是小幅降低了加息预期的,数据公布后,Fed Watch数据显示9月美联储暂停加息以及加息25bp的概率分别是94%和6%,前值分别为88%和12%;11月不加息和加息25bp的概率分别为62.9%和34.8%,前值分别为58.9%和37.1%。期货隐含终端政策利率从5.44%回落至5.42%。从市场反应来看,非农数据出来后10年期美债收益率一度回落至4.06%,但后续因制造业PMI数据超预期,10年期美债收益率又快速上行至4.17%;美元指数回升至104.23。相对多线索的基本面叠加部分企业财报结果拖累,三大股指小幅波动。
非农数据公布当天后,10年期美债收益率显著上升7bp至4.17%;美元指数从103.62升至104.23。Fed Watch数据显示9月美联储暂停加息以及加息25bp的概率分别是94%和6%,即当前市场亦认为9月加息暂停仍是大概率,前值分别为88%和12%;11月不加息和加息25bp的概率分别为62.9%和34.8%,前值分别为58.9%和37.1%;期货隐含终端政策利率从5.44%回落至5.42%。三大股指涨跌不一,S&P500指数涨0.18%,纳斯达克指数跌0.02%,道琼斯工业指数涨0.33%。
对于国内宏观面来说,不极端的海外经济数据就是好数据。PMI触底反弹、非农就业偏强可以降低海外衰退担忧,对于我们这样的制造业产能较为集中、制造业竞争力较强的经济来说,外需平稳是需求稳定的重要条件之一;失业率和薪资数据逐步降温又可以降低对美联储超预期加息的担忧,7月中旬-8月中旬美债收益率上行过快对全球金融市场都一度是一个扰动因素。
核心假设风险:美国经济因美联储快速收紧流动性而陷入深度衰退,导致美联储超预期降息或者提前结束缩表;美国债务上限问题升级,导致美债收益率暴跌;俄乌局势升级,引发全球通胀再度升温;欧美银行储蓄转移加速导致信贷收缩幅度超预期。
来源:券商研报精选