
连平:下半年房地产金融会怎么走?
作者连平系中国首席经济学家论坛理事长、植信投资首席经济学家兼研究院院长;马泓系植信投资研究院资深研究员
年初房地产市场出现了积极变化,二季度则有所回落。住房金融政策总体保持支持态势。银行表内信贷增速运行相对平稳。房贷利率持续走低,个人存量房贷提前还贷的现象引发关注,居民部门杠杆增幅较小。房企融资结构性差异化特征明显,表外非银融资余额普遍压缩。7月政治局会议提出调整优化房地产政策,相关部门积极响应。下半年房地产金融支持政策将进一步加码,房企合理融资需求将有序落地,有效防范房企金融风险,推动房地产行业平稳健康发展。
一、个人住房贷款有望企稳回升
上半年,个人住房信贷再度下降。央行数据显示,截至二季度末,个人住房贷款余额为38.6万亿元,较2022年末减少2000亿元;继一季度短暂回升后,个人住房存量贷款在二季度再度下降。一方面,年初因疫情积压的住房需求在一季度末快速集中释放,一些中长期因素制约了后续需求难以快速跟进,包括居民财富增长放缓、少子化、老龄化等,导致二季度下半段房地产销售放缓,故新增按揭贷款释放不及预期。另一方面,不少存量房贷持有者因存量房贷利率偏高选择提前还贷或将按揭贷款转为经营贷,是存量房贷下降的另一个重要因素。受此影响,二季度末个人住房贷款余额占金融机构各项贷款余额比重降至16.7%,较2022年末下降1.4个百分点,占比为2016年四季度末以来最低水平。
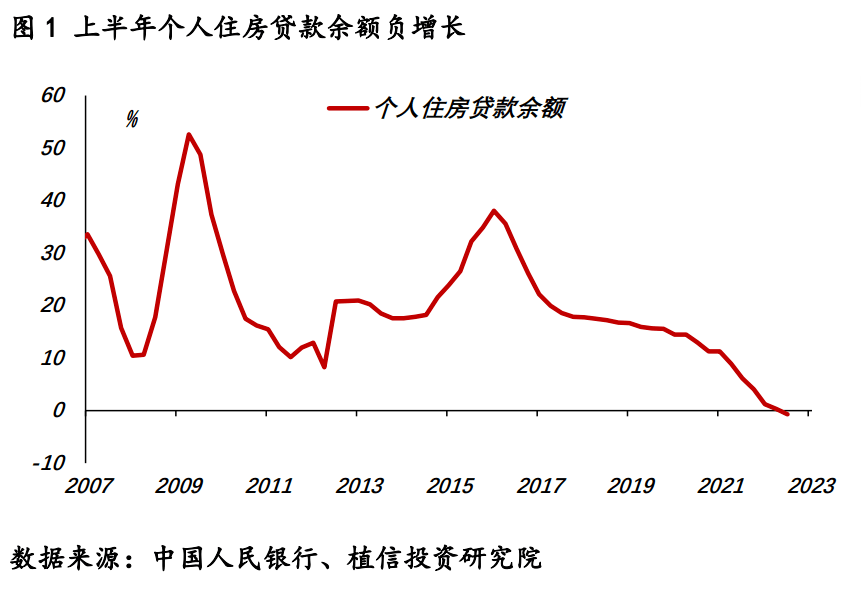
与此同时,居民部门杠杆率小幅上升。国内居民部门杠杆率和新增住房贷款价值比(LTV)均处于历史中枢相对安全水平。截至二季度末,新增个人按揭贷款1.24万亿元,同比增长2.2%,过去连续12个月住房贷款价值比LTV为20.8%,较2022年末微增0.4个百分点。这表明在疫情等因素褪去后,居民部门修复资产负债表的进程相对缓慢。相较以往,此轮房地产市场复苏期间,居民对住房这类大额、中长期的贷款增加相对谨慎。
房贷利率稳步走低。到6月末,全国首套平均房贷利率从4.15%降至4.00%,二套房平均房贷利率从4.95%降至4.90%,分别较2022年末下降了15bp和5bp。房贷市场利率走低主要是受央行调整LPR和个人住房公积金贷款利率影响。全国大部分城市房贷利率普遍已经降至历史最低或者接近最低水平,一线和重点二线城市房贷利率调整幅度相对较小。部分居民将存量房贷转为经营贷也是推动房贷利率走低的因素。央行数据显示,截至二季度末,住户部门经营性贷款余额同比增长19.5%,增速较2022年末的16.5%上升了3个百分点,这与个人住房存量贷款增速下降呈现明显相反的状态。
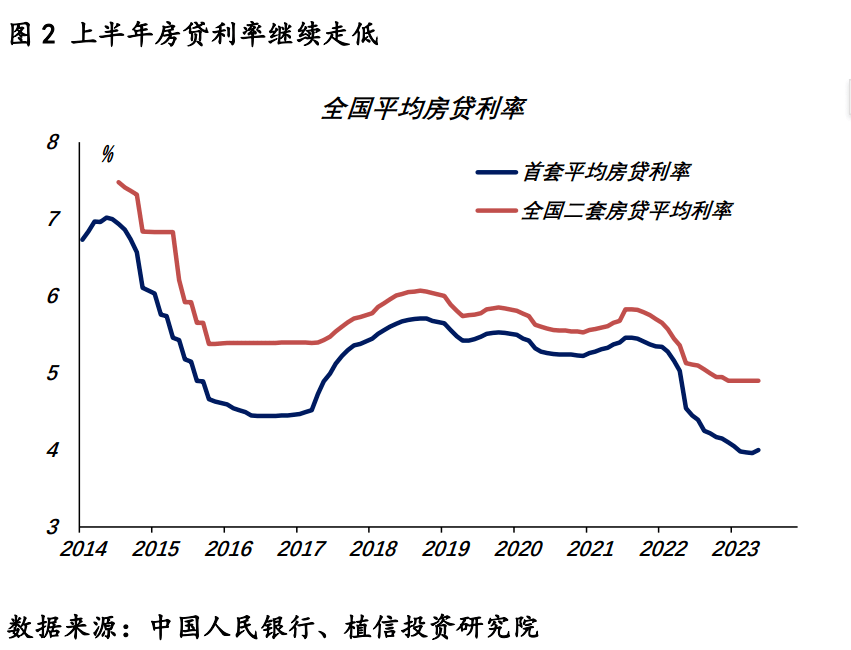
下半年个人住房金融政策有望加大支持力度。7月政治局会议定调“适应我国房地产市场供求关系发生重大变化的新形势,适时调整优化房地产政策”,央行及各部委和地方政府积极响应,预计下半年个人购房信贷政策可能进一步放松,在现有的基础上,继续降低购房门槛、增加住房交易活性。伴随央行6月下调了LPR,商业银行房贷基准利率将对应下调,下半年房贷市场利率有望小幅下降10bp~15bp。限制性购房政策有望进一步松动,包括符合条件的部分一线和重点二线城市在内,可能逐步取消或松绑限购、限贷、限售等措施,“认房不认贷”、“带押过户”等交易制度可能进一步推广,以促进新房和二手房市场环境改善,提振住房交易市场信心。
住房销售企稳将推动个人房贷回升。政策落地见效尚需时日,房地产销售在下半年可能先抑后稳。考虑到三季度前半段通常是住房销售淡季,叠加二季度末偏弱的购房信心,因此三季度可能成为年内房地产销售的次低点。四季度,随着一线和重点二线城市新的住房支持政策逐步落地、居民收入的缓步恢复以及住房竣工端发力,销售有望回暖。在住房销售企稳的帮助下,个人按揭贷款将同步回稳,下半年可能新增个人按揭贷款逾1.2万亿元,全年累计同比增长5%左右,增速较上半年上升2.8个百分点。个人按揭贷款的增加将带动个人住房存量贷款重拾正增长,预计到2023年末,个人住房贷款余额约为39万亿元,同比增长0.5%。
二、房企融资结构将有所改善
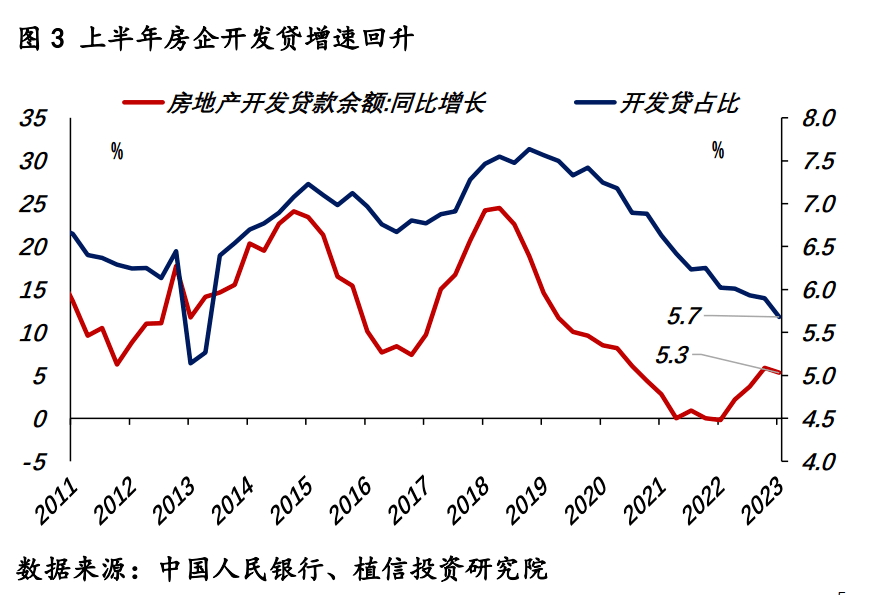
上半年开发贷增速回升。截至二季度末,房地产开发贷款余额为13.1万亿元,同比增长5.3%,较2022年末3.7%的增速上升1.6个百分点。今年以来,在“保交楼”专项借款和“金融16条”住房支持政策的帮助下,房企表内银行信贷增速继续回升。二季度增速较一季度的5.9%略有回落,但仍处于2020年末以来最高的房企存量贷款增速,增速高于个人住房贷款余额增速,表明商业银行对优质房企融资需求的支持效果较为明显。不过,由于同期金融机构各项贷款余额增速达到11.7%,因此房地产开发贷余额占金融机构贷款余额的比例降至5.7%,占比已降至历史次低点,仅略高于2013年二、三季度不到5.5%的水平,这很大程度上是部分大型民营房企信贷余额下降所致。
国内房企信用债市场运行逐步企稳。上半年,房地产信用债发行2825亿元,较2022年同期持平。在“第二支箭”的支持下,优质房企在国内债券市场上保持较好的发债节奏,发行成本逐步降低,上半年房企国内债券违约的情况较2022年下半年有所改善。从存量债券规模来看,到6月末,房企国内债券余额为1.78万亿元,与2022年末基本持平,表明债券到期置换、存续等功能逐渐恢复,市场对房企国内债券的担忧情绪得以缓解。
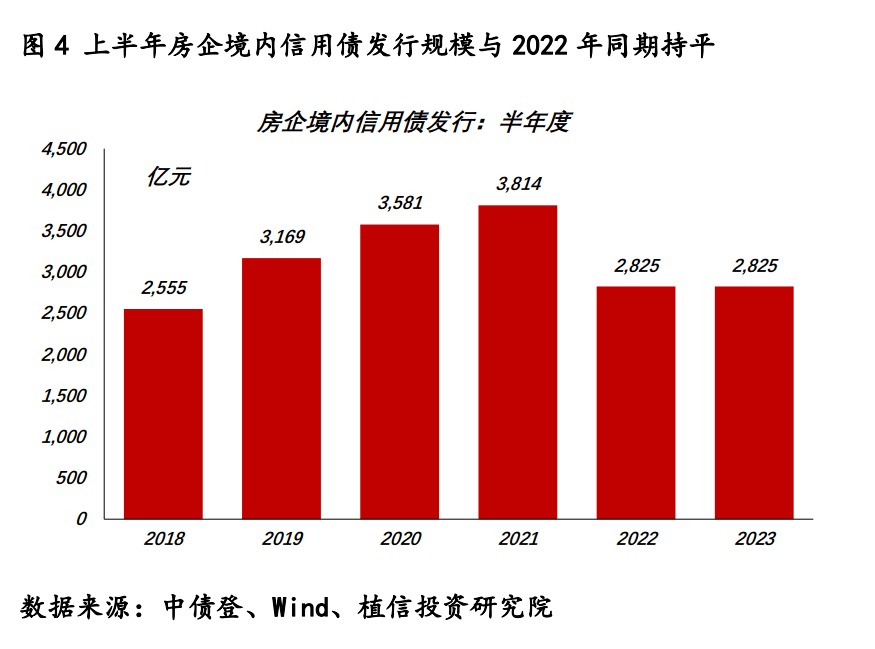
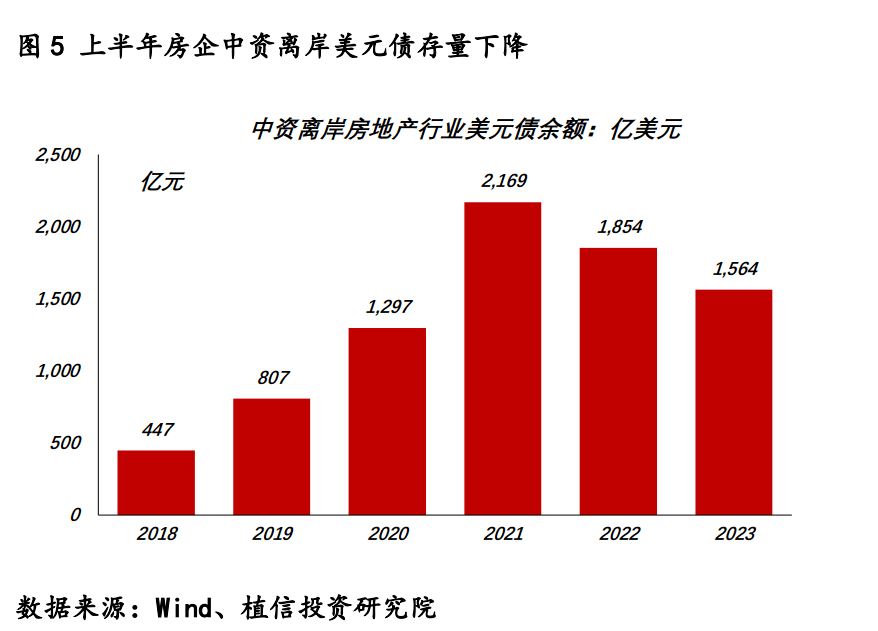
与此同时,中资离岸美元债却受到冲击。截至6月末,中资离岸房地产行业美元债余额从2022年末的1854亿美元降至1564亿美元,半年度存量净额减少290亿美元,约合2176亿元,中资离岸美元债半年度净额减少15%以上是比较少见的。与境内信用债市场不同的是,离岸市场发行的企业大部分为民营房企,个别大型民营房企美元债出险是拖累离岸美元债市场的直接因素。资信评级总体下降、美元债市场受到美联储收紧货币政策影响、房企扩张放缓也是构成中资离岸美元债存量收缩的重要因素。
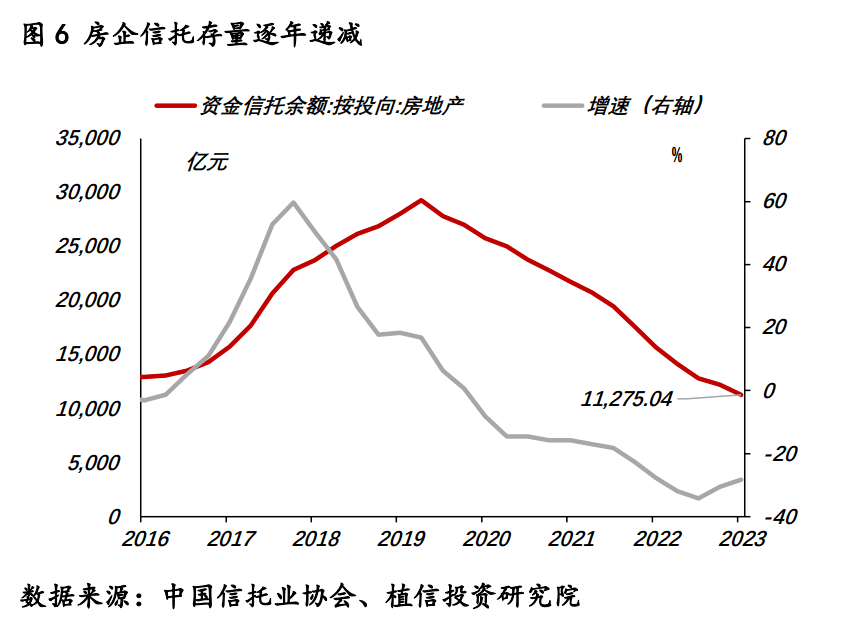
上半年,房地产信托余额持续减少。截至一季度末,房地产信托余额为1.13万亿元,较2022年末减少964亿元,房企信托已经连续15个季度余额下降,主要是受传统存量房地产信托业务拖累。原银保监会2019年年中出台新的房地产信托基金管理办法以来,当年违规信托资金流入房地产领域持续减少,信托公司针对房地产信托业务的态度主要是以处置存量为主。预计到二季度末,房地产信托存量可能会降至1万亿元左右。近年来,房地产信托政策也在悄悄打开“另一扇窗”,公募不动产REITs市场规模逐步扩大中。截至6月末,上交所和深交所已经发行的公募不动产REITs共8支,规模合计约191.7亿元;全部累计发行公募不动产REITs规模为975亿元。其中,公募房地产REITs规模为62亿元,占比为6.4%。
房企股权融资小幅扩容。上半年,有5家上市房企获批股权融资计划,合计融资规模不超过373亿元,“第三支箭”正在逐步落地。从企业属性来看,有资产规模较为庞大的央企国企,也有中小民营房企,募集资金用途均为“保交楼、保民生”住宅项目。从资产负债表来看,5家房企平均资产负债率在75%左右,普遍存在负债率偏高的问题。再融资方案获得监管部门批准,既有助于下一个阶段在公开市场筹资,以补充企业流动资金、偿还债务、降低出险概率,也有助于短期提振资本市场对房地产开发商的信心。
三、支持政策加码将推动住房金融发展和优化
下半年住房金融政策将继续保障房企合理的融资需求、做好房企风险管控。7月份以来,中央和地方加大政策支持力度。下半年住房政策将从供给和需求两端同时发力。7月10日,央行和金监总局发布了《关于延长金融支持房地产市场平稳健康发展有关政策期限的通知》,适度延期2022年11月提出的“金融16条”支持房地产政策,并对房地产企业开发贷款、信托贷款等存量融资和专项借款支持项目发放的配套融资予以展期至2024年底。预计优质房企表内银行贷款将保持适度增长节奏,保交楼专项借款支持力度可能会有所加大。8月初,北上广深四大一线城市地方住建部门召开专题会议,表示下半年将加大支持力度、更好满足刚性和改善性住房需求,促进房地产市场平稳健康发展。国家发改委、央行陆续召开支持民企发展座谈会,部分重要民营房企参加会议。银行间市场交易商协会表示,将继续加大民营企业债券融资支持工具服务民营企业力度,加快债券市场创新,满足民营企业多元化融资需求,下半年房企加大债券融资发行可期。
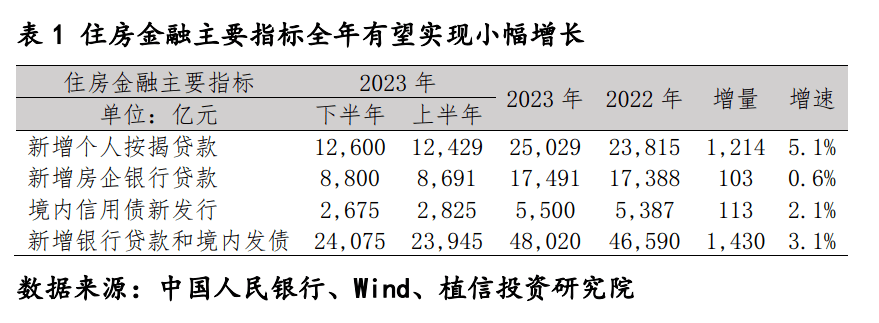
预计下半年开发贷保持稳定增长。在“金融三支箭”等政策的推动下,商业银行有望适度扩大贷款置换计划,满足优质房企合理融资需求,降低银行贷款融资成本,表内银行信贷有望延续扩张态势。根据历史数据测算,2007~2022年间开发贷占房企银行贷款比例平均水平在61.6%。截至二季度末,累计新增开发贷为4100亿元,占房企银行贷款比例仅为47.2%,低于平均水平,主因是房企降杠杆经营策略。在政策支持和存量贷款续作的推动下,开发贷占房企贷款比例有望保持稳定,预计下半年新增房企开发贷3500亿元~4000亿元,对应房企银行贷款规模实现小幅度正增长,全年新增房企银行贷款1.75万亿元,同比增长0.6%。
房企非银融资将以结构性调整为主。下半年房企境内信用债发行节奏可能有所加快,为房企偿债和“保交楼”提供资金支持。经测算,下半年房企债务待偿规模为3692亿元,三季度可能将迎来年内第二个偿债小高峰,当季境内信用债到期规模为1357亿元,高于二季度的1267亿元。预计下半年房企境内信用债发行规模在2500亿~3000亿元,全年境内信用债累计发行5500亿元,同比增长约2.1%。中资离岸美元债存量减少的速度可能放缓。下半年美元债到期规模约1530亿元,较上半年2350亿元减少35%。考虑到房企自身财务“瘦身”的需要,进一步扩大发行美元债概率偏低,美联储加息周期已近尾声,外部流动性收紧的压力可能适度降低。下半年存量房企信托仍可能适度压缩。传统信托融资业务将继续推进存量去化的过程,参照过往房地产信托发行的进程,预计下半年房地产信托余额降至1万亿元左右。股权融资酝酿更多计划落地。根据已经披露的公开信息,下半年还有15~20家房企计划申请再融资方案,监管部门增加审批通过再融资计划的项目数量和融资规模的概率不小。
综上所述,下半年住房金融政策将保持支持态度,并加快步伐推动政策落地。商业银行将继续发挥重要作用,更好地满足个人住房和房企融资需求,预计下半年新增个人住房和房企融资合计约2.4万亿元,全年实现融资约4.8万亿元,较2022年同比增加1430亿元左右,增长3.1%左右。与此同时,对个人购房的融资环境和门槛将逐步放松,包括调降增量和存量房贷利率、降低首付比例、提高个人住房贷款额度,推动购房需求更好地释放。房企融资结构则较去年逐步优化,表内银行贷款及境内信用债融资能力进一步提升,美元债、信托等非银融资存量持续压缩。房企融资结构优化有助于降低房企综合融资成本,有序推动房企风险稳步去化。
——————
连平:房地产复苏可期 ——2023年下半年房地产市场研究报告
连平:消费和房地产是下半年内需释放的主要领域
连平:还有哪些政策组合拳可以期待
连平:利率工具组合调整释放政策积极信号
连平:下半年人民币还会贬值吗
连平:内外兼修促进民营经济高质量发展
连平:怎么看当前的金融数据?货币政策会怎么走?